

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้23 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่2 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ6 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน4 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล2 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่2 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท2 รายการ
- โครงสร้างรายได้4 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา5 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ4 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- ลักษณะการประกอบธุรกิจ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน4 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท บัตรกรุงไทย จำกัด (มหาชน)
โทรศัพท์
0-2123-5000, 0-2123-5100
เว็บไซต์
www.ktc.co.th
อีเมล
cservice@ktc.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายปันผลของบริษัท เป็นไปตามมติที่ประชุมสามัญผู้ถือหุ้น ครั้งที่ 1/2546 เมื่อวันที่ 25 มีนาคม 2546 มีมติให้จ่ายเงินปันผลในอัตราประมาณ ร้อยละ 40 ของกำไรสุทธิหลังหักภาษีและสำรองตามกฎหมาย ตั้งแต่ปี 2546 เป็นต้นไป
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย | หมายเหตุ |
|---|---|---|---|---|---|---|---|
| 3.21 | 2.92 | 2.81 | 2.77 | 2.42 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | งบการเงินเฉพาะกิจการ |
| 1.77 | 1.32 | 1.27 | 1.15 | 1 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | |
| 0 | 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | |
| 0 | 0 | 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | |
| 1.77 | 1.32 | 1.27 | 1.15 | 1 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | |
| 55.06 | 45.25 | 45.22 | 41.53 | 41.24 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | สิทธิในการรับเงินปันผลดังกล่าวยังมีความไม่แน่นอนจนกว่าจะได้รับอนุมัติจากที่ประชุมสามัญผู้ถือหุ้นประจำาปี 2569 (ครั้งที่ 24) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
วิสัยทัศน์
เคทีซีเป็นองค์กรสำหรับสมาชิก ที่มุ่งพัฒนาธุรกิจการชำระเงินและสินเชื่อรายย่อย โดยเน้นความเป็นองค์กรที่น่าเชื่อถือและการเติบโตอย่างยั่งยืนเป็นสำคัญ
วัตถุประสงค์
สร้างโครงสร้างอย่างมีคุณภาพ
โดยขยายฐานสมาชิกและพอร์ตสินเชื่ออย่างรอบคอบ ควบคู่กับการบริหารความเสี่ยงและคุณภาพสินทรัพย์
ยกระดับองค์กรสู่ดิจิทัลและขับเคลื่อนด้วยข้อมูล สร้างความแตกต่างของผลิตภัณฑ์และบริการ
เพื่อเพิ่มประสิทธิภาพการดำเนินงาน พัฒนาผลิตภัณฑ์และบริการ และยกระดับประสบการณ์ของสมาชิก
สร้างความสัมพันธ์ระยะยาวกับสมาชิก
ผ่านผลิตภัณฑ์ บริการ และแพลตฟอร์มที่เข้าใจการใช้ชีวิตและตอบสนองความต้องการที่หลากหลาย สร้างแบรนด์เคทีซีให้อยู่ในใจสมาชิก
ดำเนินธุรกิจอย่างมีความรับผิดชอบและยั่งยืน
ภายใต้กรอบธรรมาภิบาล ความโปร่งใส และการดูแลผู้มีส่วนได้เสียทุกกลุ่มอย่างสมดุล
เป้าหมาย
เพื่อให้สมาชิกสามารถเข้าถึงผลิตภัณฑ์และบริการด้านการชำระเงินและสินเชื่อรายย่อยได้อย่างสะดวก รวดเร็ว และปลอดภัย
เพื่อพัฒนาศักยภาพขององค์กรด้านเทคโนโลยี กระบวนการทำงาน และบุคลากร ให้สามารถเข้าใจและตอบสนองความต้องการของสมาชิกได้อย่างตรงจุด
เพื่อสร้างความแตกต่างและความได้เปรียบในการแข่งขันของผลิตภัณฑ์และบริการ
เพื่อสร้างภาพลักษณ์และความผูกพันต่อแบรนด์เคทีซีในระยะยาว
เพื่อสนับสนุนการเติบโตขององค์กรอย่างมั่นคงและยั่งยืนร่วมกับสมาชิก
กลยุทธ์การดำเนินธุรกิจ
สำหรับกลยุทธ์ในการดำเนินงานของเคทีซีในปี 2568 เพื่อก้าวสู่องค์กรดิจิทัลอย่างยั่งยืน ด้วยกลยุทธ์ “Building a Sustainable Future Through Digital Transformation” บน 4 แนวทางหลัก ประกอบด้วย
Reach Better: ใช้ช่องทางดิจิทัลในการขยายฐานสมาชิกกลุ่มใหม่ที่นิยมทำรายการด้วยตนเองตั้งแต่ต้นจนจบกระบวนการด้วยการพัฒนา E-Application ที่ง่าย ไร้รอยต่อ และปลอดภัย สามารถรู้ผลการสมัครได้รวดเร็วยิ่งขึ้น พร้อมพัฒนาและทดสอบเครื่องมือในการประเมินคุณภาพสินเชื่อ (Credit Scoring Model) ใหม่ๆ เพื่อแสวงหาโอกาสของการขยายฐานสมาชิกที่ยังอยู่ในระดับความเสี่ยงที่รับได้
Grow Healthier: การบริหารฐานข้อมูลสมาชิกอย่างมีประสิทธิภาพ พร้อมพัฒนาบริการใหม่ๆ บนแอป KTC Mobile ที่ทำให้สมาชิกสามารถเข้าถึงผลิตภัณฑ์และบริการต่างๆ ของเคทีซีได้อย่างสะดวกรวดเร็ว ตอบโจทย์ความต้องการของสมาชิก และสร้างความมั่นใจในการใช้จ่าย
Bond Tighter: เพิ่มประสิทธิภาพและความปลอดภัยของบริการรวมถึงการสื่อสารบนช่องทางออนไลน์ ทั้งผ่านแอป “KTC Mobile” Line Connect, Facebook และเว็บไซต์ www.ktc.co.th เพื่อให้สมาชิกใช้งานง่าย สะดวกและมั่นใจมากขึ้น รวมถึงเครื่องมือที่ช่วยให้ทีมงานคอนแทคเซ็นเตอร์ (Contact Center) สามารถให้บริการตอบคำถามได้รวดเร็วและถูกต้องแม่นยำ เพื่อให้สมาชิกได้รับความพึงพอใจมากที่สุด
Work Smarter: เตรียมความพร้อมด้านเครื่องมือ กระบวนการและการพัฒนาทักษะ (Upskill) ด้านไอทีให้กับบุคลากรเคทีซีทั้งองค์กร ส่งเสริมการคิดริเริ่มและปรับปรุงกระบวนการทำงาน โดยประยุกต์ใช้เทคโนโลยีในการเพิ่มประสิทธิภาพงาน ลดค่าใช้จ่าย และพัฒนาทักษะของพนักงานให้ทันต่อการเปลี่ยนแปลง
เคทีซีพัฒนาองค์กรด้วยกลยุทธ์ที่ยั่งยืน ในการสร้างนวัตกรรมทางการเงินที่ตอบโจทย์ผู้ใช้บริการอย่างมีประสิทธิภาพและรับผิดชอบต่อสังคม เพื่อสร้างความแข็งแกร่งทางการเงินอย่างยั่งยืน และธุรกิจเติบโตอย่างมั่นคงในอนาคต
ข้อมูลอื่น ๆ
| ชื่อ | คำอธิบาย |
|---|---|
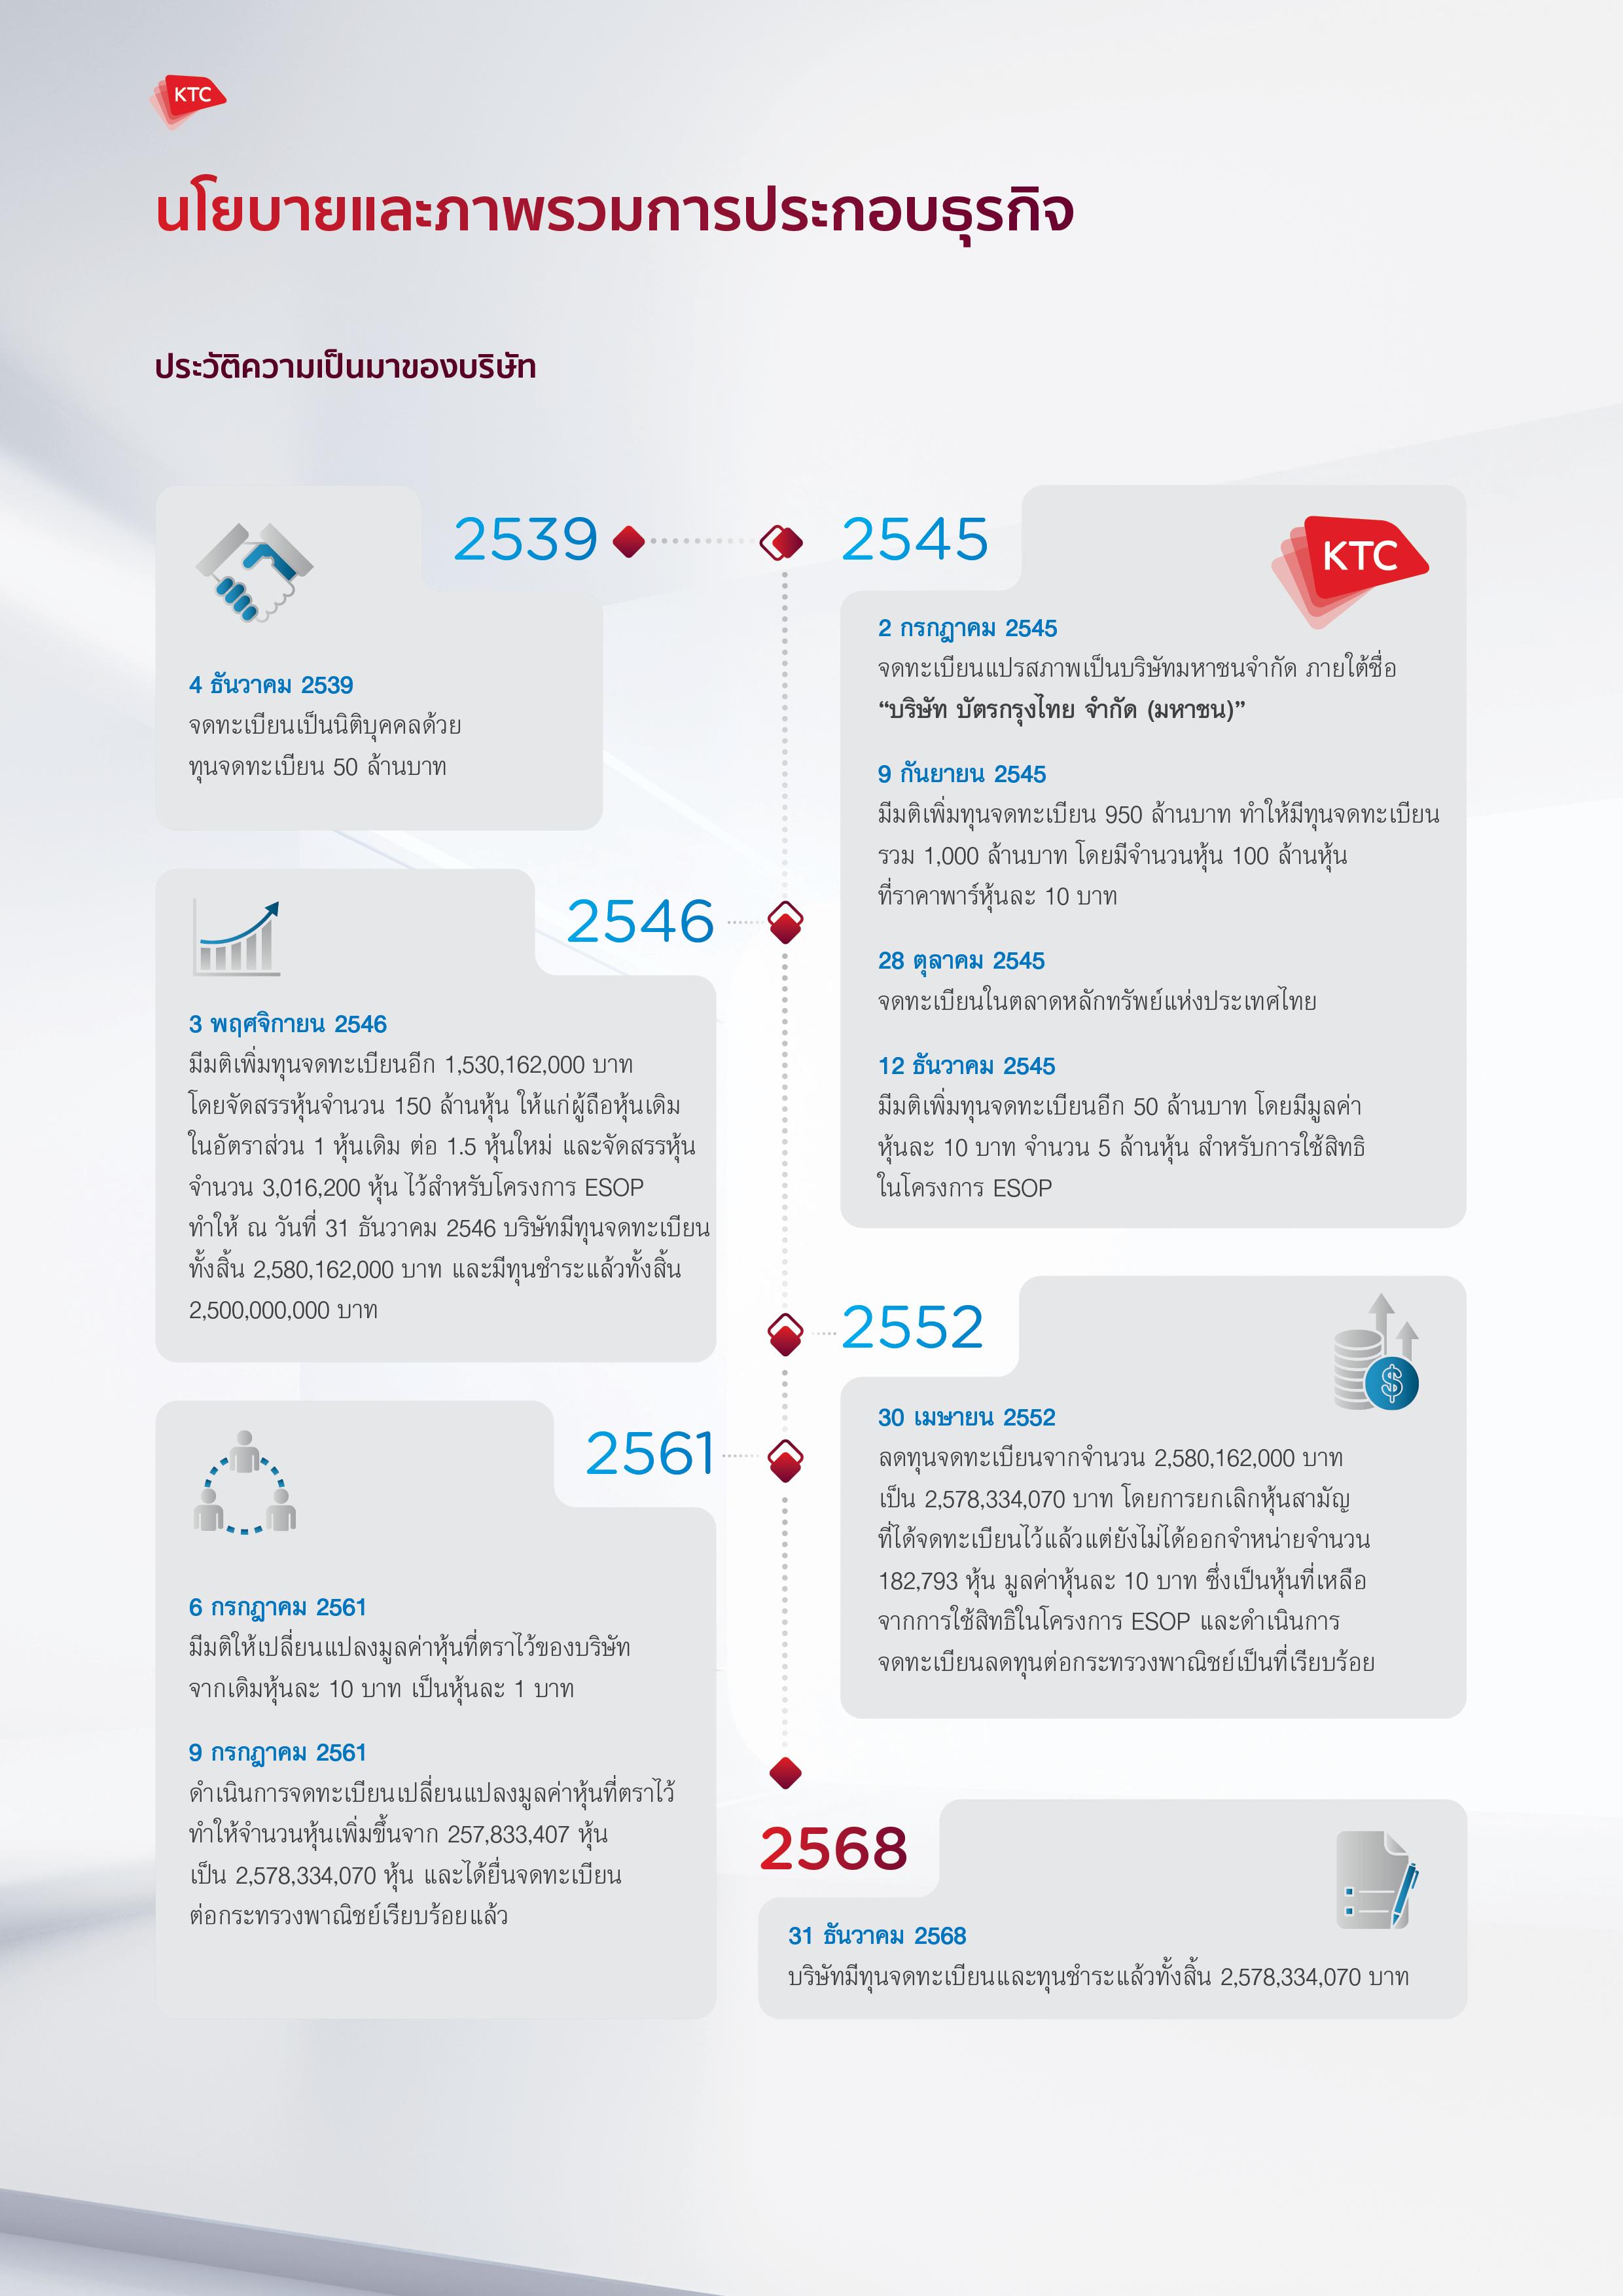
| ประวัติความเป็นมาของบริษัท |
|
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,023 |
|
| 2,024 |
|
| 2,025 |
|
การใช้เงินที่ได้จากการระดมทุน
บทนำ
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีหุ้นกู้ที่ยังไม่ครบกำหนดไถ่ถอนคงค้างเป็นมูลค่ารวมทั้งสิ้น 35,612 ล้านบาท โดยบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้ระบุไว้ในแบบแสดงรายการข้อมูลการเสนอขายตราสารหนี้แล้ว ทั้งนี้ รายละเอียดเกี่ยวกับหุ้นกู้สามารถดูเพิ่มเติมได้ในหัวข้อ 1.5.2 หลักทรัพย์ที่เป็นตราสารหนี้
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
มี
การเสนอขายหลักทรัพย์แต่ละครั้ง
| ประเภทหลักทรัพย์ | ประเภท — โปรดระบุ | รูปแบบจำนวนเงิน | จำนวนเงินที่ระดมทุนได้ (ล้านบาท) | วัตถุประสงค์การใช้เงิน | ใช้เงินเป็นไปตามวัตถุประสงค์หรือไม่ | ความคืบหน้าการใช้เงิน / เหตุผลและมาตรการกรณีไม่เป็นไปตามวัตถุประสงค์ | ลิงก์ที่เกี่ยวข้อง |
|---|---|---|---|---|---|---|---|
| อื่น ๆ | หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2566 ครบกำหนดไถ่ถอนปี พ.ศ.2569 | 2873 | 4,000 | 2023-06 · Objective: เพื่อชำระคืนหนี้เดิม ภายในเดือนมิถุนายน พ.ศ. 2566 · Period type: 2871 · Start period: 2023-06 · Spent amount type: 2873 · Start spent amount: 4000.0 · Expected amount type: 2873 · Start expected amount range: 4000.0 | Y | บริษัทได้ใช้เงินระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่แจ้งในแบบแสดงรายการข้อมูลการเสนอขายตราสารหนี้แล้ว | https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=529916&SD=2505256626052566 |
กฎหมายที่ใช้บังคับกับตราสารหนี้
กฎหมายที่บังคับใช้ในการออกและเสนอขายหลักทรัพย์ (Applicable Law) คือ กฎหมายในประเทศไทย ซึ่งรวมถึง พระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ พ.ศ. 2535 และประกาศที่เกี่ยวข้องกับกฎหมายดังกล่าว
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
มี
ข้อผูกพันและการปฏิบัติตาม
ในการออกและเสนอขายหลักทรัพย์ของบริษัท บริษัทมีการปฏิบัติตามหลักเกณฑ์ที่กฎหมายที่เกี่ยวข้องกับหลักทรัพย์แต่ละประเภท หรือตามที่แบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์แต่ละประเภทกำหนด ทั้งในเรื่องของวัตถุประสงค์การใช้เงิน ราคา อัตราดอกเบี้ย เป็นต้น นอกจากนี้ กรณีที่บริษัทมีการเปลี่ยนแปลงข้อมูลสำคัญของบริษัทที่กระทบกับราคาหลักทรัพย์หรือนักลงทุน บริษัทได้มีการเปิดเผยข้อมูลดังกล่าวผ่านสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์หรือระบบของตลาดหลักทรัพย์แห่งประเทศไทย หรือเว็บไซต์ของบริษัทตามระยะเวลาที่กฎหมายกำหนด
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัท บัตรกรุงไทย จำกัด (มหาชน) ประกอบธุรกิจหลักด้านบัตรเครดิต ตลอดจนธุรกิจที่เกี่ยวเนื่องกับธุรกิจบัตรเครดิต ธุรกิจร้านค้ารับบัตร การให้บริการรับชำระเงินแทน และธุรกิจสินเชื่อบุคคล ซึ่งครอบคลุมไปถึงสินเชื่อส่วนบุคคลภายใต้การกำกับ และสินเชื่อที่มีทะเบียนรถเป็นประกัน นอกจากนี้ บริษัทได้จัดตั้งบริษัทย่อยเพื่อเพิ่มผลิตภัณฑ์ทางการเงินซึ่งครอบคลุม ธุรกิจสินเชื่อรายย่อยสำหรับการประกอบอาชีพ ธุรกิจเช่าซื้อและธุรกิจลีสซิ่ง
บริษัท เคทีซี นาโน จำกัด ประกอบธุรกิจให้บริการสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ ซึ่งปัจจุบัน จากสภาวะหนี้ครัวเรือนสูง และอัตราหนี้เสียมีแนวโน้มสูงขึ้น ดังนั้น จึงอยู่ระหว่างกระบวนการศึกษาโอกาสทางธุรกิจ
บริษัท กรุงไทยธุรกิจลีสซิ่ง จำกัด ประกอบธุรกิจเช่าซื้อ (Hire Purchase) และให้เช่าแบบลีสซิ่ง (Financial Lease) ซึ่งบริษัทได้หยุดการปล่อยสินเชื่อตั้งแต่เดือนสิงหาคม 2566 โดยปัจจุบันมุ่งเน้นการติดตามหนี้ และบริหารจัดการคุณภาพพอร์ตสินเชื่อที่มีอยู่เท่านั้น
บริษัท เคทีซี พรีเพด จำกัด ประกอบธุรกิจบริการการชำระเงินภายใต้การกำกับ ได้แก่ การให้บริการเงินอิเล็กทรอนิกส์ การให้บริการโอนเงินทางอิเล็กทรอนิกส์ และการให้บริการรับชำระเงินแทน ณ วันที่ 9 มกราคม 2569 บริษัท เคทีซี พรีเพด จำกัด (“KTCP”) ได้รับอนุญาตจากธนาคารแห่งประเทศไทยในการคืนใบอนุญาตการประกอบธุรกิจ โดยปัจจุบันอยู่ระหว่างการดำเนินการตามขั้นตอนทางกฎหมายเพื่อเลิกกิจการ ซึ่งคาดว่าจะแล้วเสร็จภายในไตรมาส 2 ปี 2569 ซึ่งไม่กระทบต่อผลการดำเนินงานหรือฐานะทางการเงินของเคทีซี
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|
| บริษัท เคทีซี พรีเพด จำกัด | เลขที่ 591 อาคารสมัชชาวาณิช 2 ห้องเลขที่ 1005 (โซนบี) ชั้น 10 ถนนสุขุมวิท แขวงคลองตันเหนือ เขตวัฒนา | กรุงเทพ | 10110 | 02-123-5100 | ประกอบธุรกิจบริการการชำระเงินภายใต้การกำกับ ได้แก่ การให้บริการเงินอิเล็กทรอนิกส์ การให้บริการโอนเงินทางอิเล็กทรอนิกส์ และการให้บริการรับชำระเงินแทน | หุ้นสามัญ | 15,000,000 | 15,000,000 |
| บริษัท เคทีซี นาโน จำกัด | เลขที่ 591 อาคารสมัชชาวาณิช 2 ห้องเลขที่ 1005 (โซนบี) ชั้น 10 ถนนสุขุมวิท แขวงคลองตันเหนือ เขตวัฒนา | กรุงเทพ | 10110 | 02-123-5300 | ประกอบธุรกิจให้บริการสินเชื่อส่วนบุคคลรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ | หุ้นสามัญ | 5,000,000 | 5,000,000 |
| บริษัท กรุงไทยธุรกิจลีสซิ่ง จำกัด | บริษัท กรุงไทยธุรกิจลีสซิ่ง จำกัด เลขที่ 591 อาคารสมัชชาวาณิช 2 ชั้น 2 ถนนสุขุมวิท แขวงคลองตันเหนือ เขตวัฒนา | กรุงเทพ | 10110 | 02-407-1555, 02-407-1578 | ประกอบธุรกิจประเภทบริการเช่าซื้อ (Hire Purchase) และบริการเช่าแบบลีสซิ่ง (Financial Lease) | หุ้นสามัญ | 100,000,000 | 100,000,000 |
โครงสร้างรายได้
บทนำ
โครงสร้างรายได้ของบริษัทมาจากรายได้จากดอกเบี้ยรับและค่าธรรมเนียมของสองธุรกิจหลักของบริษัทประกอบด้วย ธุรกิจบัตรเครดิต และธุรกิจสินเชื่อบุคคล
โดยรายได้ค่าธรรมเนียมตามงบการเงิน ปี 2566 นั้น บริษัทบันทึกรวมรายได้ค่าธรรมเนียมในการใช้วงเงิน โดยคำนวณจากยอดลูกหนี้ค้างชำระ ซึ่งตามประกาศของธนาคารแห่งประเทศไทย ตั้งแต่วันที่ 1 สิงหาคม 2563 เป็นต้นไป อัตราดอกเบี้ยของบัตรเครดิต และสินเชื่อบุคคล บริษัทสามารถคิดอัตราดอกเบี้ยรวมค่าธรรมเนียมในการใช้วงเงินได้ถึงร้อยละ 16 ต่อปี และร้อยละ 25 ต่อปีตามลำดับ สำหรับสินเชื่อส่วนบุคคลภายใต้การกำกับประเภทสินเชื่อที่มีทะเบียนรถเป็นประกัน จะคิดที่อัตราร้อยละ 24 ต่อปี โดยส่วนต่างของอัตราดอกเบี้ยและค่าธรรมเนียมที่เกิดขึ้นระหว่างประมวลกฎหมายแพ่งและพาณิชย์และกฎระเบียบของธนาคารแห่งประเทศไทยจะบันทึกบัญชีเป็นรายได้ค่าธรรมเนียมในการใช้วงเงิน
ตั้งแต่ไตรมาสที่ 1 ปี 2567 เป็นต้นไป บริษัทได้ปรับดอกเบี้ยและรายได้ค่าธรรมเนียมการใช้วงเงินรวมเรียกเป็นดอกเบี้ย และรวมอยู่ในรายการ “รายได้ดอกเบี้ย” นอกจากรายได้ดอกเบี้ยและรายได้ค่าธรรมเนียมแล้ว เคทีซียังมีหนี้สูญได้รับคืน และรายได้อื่น ๆ
ทั้งนี้ เมื่อเดือน พฤษภาคม 2564 บริษัทได้เข้าซื้อหุ้นสามัญของบริษัท กรุงไทยธุรกิจลีสซิ่ง จำกัด เพื่อดำเนินการประกอบธุรกิจประเภทบริการเช่าซื้อ (Hire Purchase) และบริการเช่าแบบลีสซิ่ง (Financial Lease) แต่ด้วยบริษัทเล็งเห็นสัญญาณของหนี้เสียที่เพิ่มขึ้น บริษัทจึงได้หยุดการให้สินเชื่อธุรกิจ ตั้งแต่เดือนสิงหาคม 2566 เป็นต้นมา และมุ่งเน้นการติดตามหนี้ และบริหารจัดการคุณภาพพอร์ตสินเชื่อที่มีอยู่เท่านั้น
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 27,695,017.11 | 100 | 27,455,588.85 | 100 | 25,418,462.25 | 100 |
| รายได้จากธุรกิจบัตรเครดิต | 16,273,687.64 | 58.76 | 16,274,404.5 | 59.28 | 15,057,304.63 | 59.24 | |
| รายได้จากธุรกิจสินเชื่อบุคคล | 10,340,732.87 | 37.34 | 10,100,133 | 36.79 | 9,406,738.69 | 37.01 | |
| รายได้จากธุรกิจลีสซิ่ง | 189,668.76 | 0.68 | 301,249.11 | 1.1 | 361,771.01 | 1.42 | |
| อื่น ๆ | อื่น ๆ | 890,927.83 | 3.22 | 779,802.24 | 2.84 | 592,647.92 | 2.33 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 27,695,017.11 | 100 | 27,455,588.85 | 100 | 25,418,462.25 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 27,695,017.11 | 100 | 27,455,588.85 | 100 | 25,418,462.25 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 646860413.8 · Description: รายได้อื่นรวม · As of yesteryear: 554140449.0 · As of year before yesteryear: 456066189.0 · 1711 · As of year: 646860413.8 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 553193651.04 · As of year before yesteryear: 456066189.0 | 1712 · As of year: 0.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 946798.0 · As of year before yesteryear: 0.0 | 1713 · As of year: 0.0 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 0.0 · As of year before yesteryear: 47022.63 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ธุรกิจบัตรเครดิต | ธุรกิจบัตรเครดิต สามารถแยกออกเป็น 2 ด้านคือ ธุรกิจการออกบัตรเครดิต และธุรกิจร้านค้ารับบัตร ธุรกิจการออกบัตรเครดิตจะเริ่มตั้งแต่การจัดหาลูกค้าบัตรเครดิต การอนุมัติวงเงินให้กับผู้ถือบัตรเครดิต การกำกับดูแลการใช้จ่ายผ่านบัตรเครดิต การรับชำระหนี้ และการติดตามหนี้ โดยธนาคาร/ บริษัทผู้ออกบัตร (Issuing Bank) จะมีรายได้จากค่าธรรมเนียมในการทำรายการต่าง ๆ และดอกเบี้ย ส่วนธุรกิจร้านค้ารับบัตรนั้นเป็นธุรกิจที่เกี่ยวกับร้านค้าที่รับชำระค่าสินค้าและบริการด้วยบัตรเครดิต หรือบัตรอิเล็กทรอนิกส์ โดยบริษัทจะคัดเลือกและติดตั้งเครื่องรูดบัตรและ/ หรือติดตั้งระบบ Payment Gateway ให้กับร้านค้าเพื่อกำกับดูแลการอนุมัติการรับชำระค่าสินค้าหรือบริการจากผู้ถือบัตรโดยบริษัทจะมีรายได้จากค่าธรรมเนียม
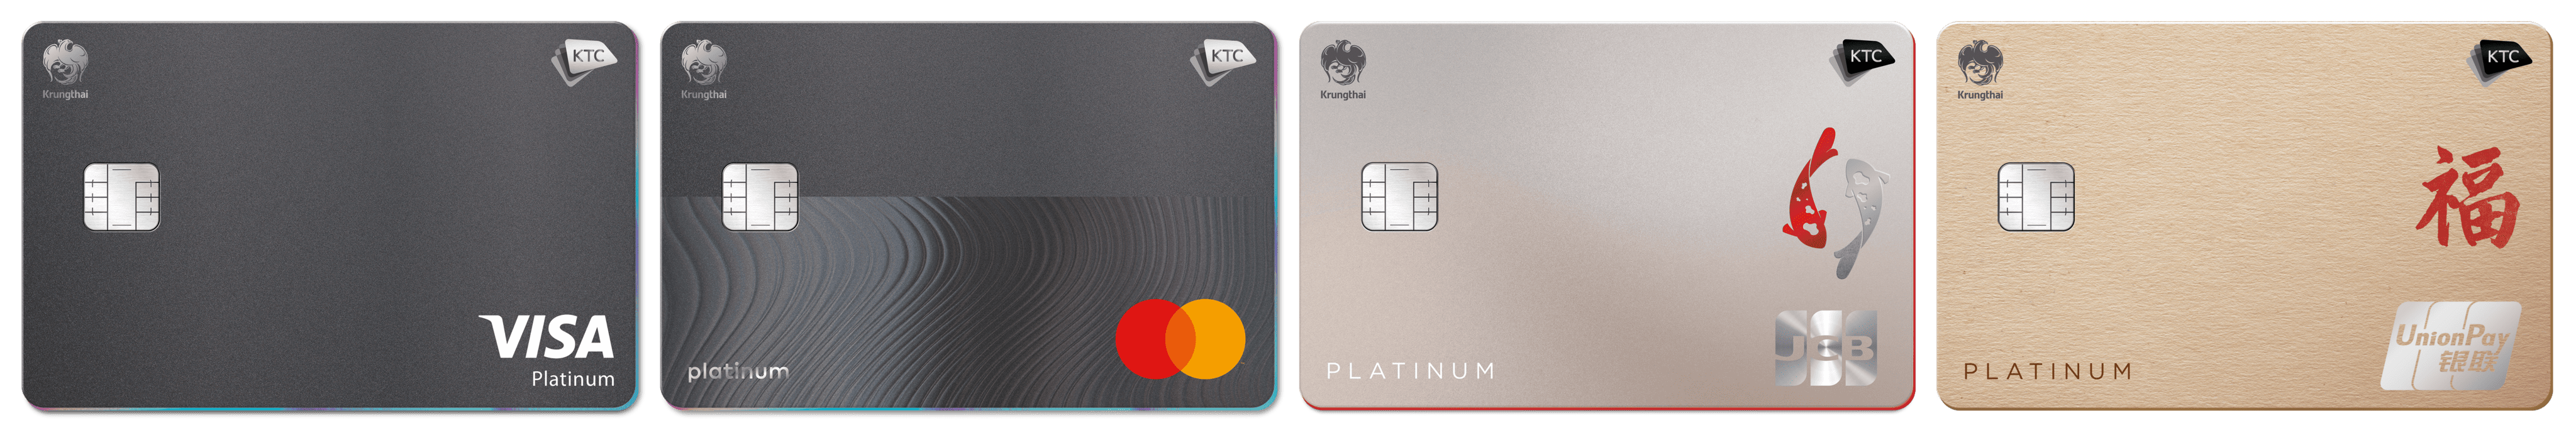
ธุรกิจการออกบัตรเครดิต (Issuing Business) ธุรกิจการออกบัตรเครดิต (Issuing Business) เป็นธุรกิจของเคทีซีในฐานะธนาคาร/ บริษัทผู้ออกบัตรเครดิต (Issuing Bank) บริษัทได้รับอนุญาตให้ออกบัตรเครดิตโดยมีตราสัญลักษณ์ Visa, Mastercard, JCB และ UnionPay บนบัตรเครดิต ทั้งนี้ จะมี วีซ่า อินเตอร์เนชั่นแนล (ประเทศไทย) (Visa International (Thailand) Ltd.) (“วีซ่า”) มาสเตอร์การ์ด เอเซีย/แปซิฟิค พีทีอี ลิมิเต็ด (Mastercard Asia/Pacific Pte., Ltd) (“มาสเตอร์การ์ด”) เจซีบี อินเตอร์เนชั่นแนล (JCB International Co., Ltd.,) (“เจซีบี”) และ ยูเนี่ยนเพย์ อินเตอร์เนชั่นแนล (UnionPay International Co., Ltd.) (“ยูเนี่ยนเพย์”) ทำหน้าที่เป็นหน่วยงานกลางในการชำระเงินระหว่างธนาคาร/บริษัทผู้ออกบัตร และธนาคาร/บริษัทร้านค้า ผู้ถือบัตรเครดิตสามารถเลือกได้ว่าต้องการใช้บัตรเครดิตที่ออกร่วมกับวีซ่า มาสเตอร์การ์ด เจซีบี หรือยูเนี่ยนเพย์ โดยจะสามารถใช้บัตรเครดิตชำระค่าสินค้าและบริการแทนเงินสดได้กับทุกร้านค้าสมาชิกที่มีสัญลักษณ์ Visa, Mastercard, JCB และ UnionPay
โดยบริษัทมีรูปแบบของบัตรเครดิตที่หลากหลายสามารถแบ่งได้ ดังนี้ 1.บัตรเครดิตทั่วไป บริษัทร่วมกับ วีซ่า มาสเตอร์การ์ด เจซีบี และยูเนี่ยนเพย์ ออกบัตรเครดิตเพื่อให้ผู้ถือบัตรเครดิตสามารถนำไปใช้ในการชำระค่าสินค้าและบริการแทนเงินสดจากสถานบริการและร้านค้าที่มีสัญลักษณ์ Visa, Mastercard, JCB และ UnionPay ทั่วโลก รวมถึงสามารถเบิกถอนเงินสดล่วงหน้าได้ โดยออกบัตรเครดิตสำหรับลูกค้า 3 กลุ่มหลักได้แก่ กลุ่มซูเปอร์ พรีเมียม กลุ่มพรีเมียม และกลุ่มลูกค้าทั่วไป ซึ่งในปี 2567 ได้มีการเพิ่มทางเลือกให้ลูกค้า โดยได้มีการออกบัตรเครดิตเคทีซี ดิจิทัล ประเภท Platinum เพื่อยกระดับเรื่องความปลอดภัย ต่อมาในปี 2568 บริษัทได้ขยายกลุ่มผลิตภัณฑ์บัตรเครดิตเคทีซี ดิจิทัลเพิ่มเติม โดยออกบัตรประเภท Signature และ World Rewards เพื่อตอบโจทย์กลุ่มลูกค้าที่มีรายได้ตั้งแต่ 50,000 บาทต่อเดือนขึ้นไป พร้อมยกระดับสิทธิประโยชน์และประสบการณ์การใช้งานให้สอดคล้องกับความต้องการของลูกค้าในแต่ละกลุ่มรายได้ 2.บัตรเครดิตร่วม (Co-Brand) เป็นบัตรเครดิตที่เกิดจากการร่วมมือระหว่างบริษัทกับพันธมิตรทางการค้า โดยผู้ถือบัตรเครดิตสามารถนำไปใช้ในการชำระค่าสินค้าและบริการแทนเงินสดจากร้านค้าได้ตามปกติ และผู้ถือบัตรเครดิตจะได้รับสิทธิพิเศษมากยิ่งขึ้น เมื่อนำบัตรเครดิตประเภทนี้ไปใช้ในร้านค้าที่เป็นผู้ร่วมออกบัตร 3.บัตรเครดิต Affinity เป็นบัตรเครดิตที่ออกร่วมกับสถาบันศิษย์เก่าหรือองค์กรที่มิได้แสวงหากำไร ได้แก่ สมาคมนักบินไทย ศูนย์บริการโลหิตแห่งชาติ สภากาชาดไทย สมาคมศิษย์เก่าวิศวกรรมศาสตร์แห่งจุฬาลงกรณ์มหาวิทยาลัย สถาบันวิชาการป้องกันประเทศ กองบัญชาการทหารสูงสุด และสมาคมศิษย์เก่าสวนกุหลาบวิทยาลัย ในพระบรมราชูปถัมภ์ 4.บัตรเครดิต Government Services เป็นบัตรเครดิตเพื่อหน่วยงานราชการ ช่วยให้การใช้จ่ายงบประมาณภาครัฐสะดวกและคล่องตัวมากขึ้น รวมถึงลดภาระและความเสี่ยงในการถือเงินสดของข้าราชการ 5.บัตรเครดิต Corporateเป็นบัตรเครดิตเพื่อองค์กรมหาชน องค์กรอิสระ บริษัทเอกชน เป็นต้น ช่วยให้การจัดการการใช้จ่ายขององค์กรมีความสะดวกและเพิ่มความโปร่งใสในกระบวนการทำงานของบริษัท (ก) ประเภทการให้บริการของธุรกิจการออกบัตรเครดิต บริษัทให้บริการและมีสิทธิประโยชน์เสนอให้ผู้ถือบัตรเครดิตหลายประการ ดังนี้ 1.บริการชำระค่าสินค้าและบริการแทนการชำระด้วยเงินสด ผู้ถือบัตรเครดิตของบริษัทสามารถชำระค่าสินค้า และบริการได้ที่ร้านค้า ที่มีสัญลักษณ์ Visa, Mastercard, JCB และ UnionPay ทั้งในประเทศไทยและในต่างประเทศ กว่า 200 ประเทศ ตามวงเงินของผู้ถือบัตรเครดิตที่ได้รับอนุมัติแต่ละราย โดยบริษัทจะเป็นผู้ชำระค่าสินค้าและ บริการนั้น ๆ ให้ร้านค้า/บริษัทร้านค้าผ่านทางธนาคาร เมื่อครบกำหนดรอบบัญชีของผู้ถือบัตรเครดิต (ระยะเวลาชำระคืนโดยปลอดดอกเบี้ยสูงสุด 45 วัน นับถัดจากวันสรุปยอด) บริษัทก็จะดำเนินการเรียกเก็บเงินจากผู้ถือบัตรเครดิต โดยผู้ถือบัตรเครดิตจะสามารถเลือกที่จะชำระเงินให้กับบริษัทเต็มจำนวนตามยอดการใช้จ่าย หรือผ่อนชำระขั้นต่ำตามเกณฑ์ประกาศของธนาคารแห่งประเทศไทย ทั้งนี้เพื่อแบ่งเบาภาระของสมาชิกบัตรเครดิตบริษัทจึงมีมาตรการช่วยเหลือ ด้านสินเชื่อสำหรับสมาชิกบัตรเครดิต คือการปรับลดอัตราผ่อนชำระขั้นต่ำของบัตรเครดิตให้กับสมาชิกบัตรเครดิตอัตโนมัติ โดยไม่ต้องแจ้งความประสงค์เป็นรายบุคคลแต่อย่างใด ซึ่งจากเดิม 10% ลดเหลือ:
2.บริการเบิกถอนเงินสดล่วงหน้า (Cash Advance) เป็นการให้บริการแก่ผู้ถือบัตรเครดิตที่สามารถเบิกถอนเงินสดไปใช้ โดยหักออกจากวงเงินบัตรเครดิตที่บริษัท อนุมัติให้กับผู้ถือบัตรเครดิต ซึ่งผู้ถือบัตรเครดิตสามารถเบิกถอนเงินสดได้ทั้งในประเทศไทยและในต่างประเทศ กรณีที่เบิกถอนเงินสดในประเทศ จะสามารถเบิกถอนเงินสดได้จากเครื่องฝากถอนเงินอัตโนมัติ (Automatic Teller Machine หรือของทุกธนาคาร ที่มีเครื่องหมาย ATM POOL, PLUS, Cirrus, Visa, Mastercard, JCB และ UnionPay หรือเบิกถอนเงินสดจากเคาน์เตอร์สาขาของธนาคารกรุงไทยที่มีเครื่องหมายรับบัตรเครดิตวีซ่า มาสเตอร์การ์ด เจซีบี และยูเนี่ยนเพย์ ในกรณีที่เป็นการเบิกถอนเงินสดในต่างประเทศ สามารถเบิกถอนเงินสดได้จากเครื่องฝากถอนเงินอัตโนมัติที่มีเครื่องหมาย PLUS, Cirrus, Visa, Mastercard, JCB และ UnionPay หรือเบิกถอนเงินสดจากเคาน์เตอร์ธนาคาร หรือจุดแลกเปลี่ยนเงินตรา (Exchange Booth) ที่มีเครื่องหมายรับบัตรเครดิต วีซ่า มาสเตอร์การ์ด เจซีบี และยูเนี่ยนเพย์ นอกจากนี้ ผู้ถือบัตรเครดิตยังสามารถทำรายการเบิกถอนเงินสดผ่านช่องทางสมาร์ทโฟน/แท็บเล็ต (ผ่านแอปพลิเคชัน KTC Mobile) ทั้งบนระบบปฎิบัติการ iOS/Android/Huawei’s HarmonyOS ได้ตลอด 24 ชั่วโมง โดยเงินจะโอนเข้าบัญชีธนาคารต่าง ๆ ถึง 15 ธนาคารทันทีหลังทำรายการสำเร็จ สำหรับบริการนี้ บริษัทจะได้รับค่าธรรมเนียมการเบิกถอนเงินสดล่วงหน้าที่บริษัทคิดจากผู้ใช้บริการร้อยละ 3 ของยอดเงินที่เบิกถอนต่อครั้ง โดยกำหนดยอดเงินขั้นต่ำในการเบิกถอนแต่ละครั้งไม่ต่ำกว่า 500 บาท และรายได้ดอกเบี้ยจากบัตรเครดิต 3.บริการเสริมอื่น ๆ คือ บริการหรือสิทธิประโยชน์พิเศษเพิ่มเติมที่บริษัทให้แก่ผู้ถือบัตรเครดิต ได้แก่
4.บริการด้าน Digital Marketing
(ข) ขั้นตอนการให้บริการบัตรเครดิตของธุรกิจการออกบัตรเครดิต 1.รับสมัครผู้ถือบัตรเครดิต (Acquiring Cardholders) บริษัทรับสมัครผู้ถือบัตรเครดิตผ่านช่องทางหลัก ๆ ดังนี้
2.อนุมัติบัตรและวงเงิน (Credit Acceptance) บริษัทมีการกำหนดขั้นตอนและวิธีปฏิบัติงานที่เป็นมาตรฐานในการพิจารณาและอนุมัติวงเงิน มีการตรวจสอบข้อเท็จจริงในข้อมูลลูกค้ารวมถึงการพิสูจน์ตัวตนผู้สมัคร (Verification) เพื่อให้มั่นใจว่าบริษัท ได้รับข้อมูลที่เป็นปัจจุบัน ถูกต้อง ครบถ้วน และคุณสมบัติของลูกค้าเป็นไปตามหลักเกณฑ์ของธนาคารแห่งประเทศไทยและการกำกับอื่น ๆ เช่น กฎหมายป้องกันและปราบปรามการสนับสนุนทางการเงินแก่การก่อการร้ายฯ อย่างเคร่งครัด การอนุมัติบัตรและวงเงินจะพิจารณาจาก 2 ปัจจัยหลักเป็นสำคัญ ได้แก่ ความเต็มใจในการชำระหนี้ (Willingness to Pay) และความสามารถในการชำระหนี้ (Ability to Pay) ซึ่งบริษัทจะใช้ข้อมูลที่ได้รับจากลูกค้านำมาประเมินร่วมกับข้อมูลอื่น ๆ อาทิ ข้อมูลประวัติสินเชื่อและการใช้วงเงิน (Credit History) จากบริษัทข้อมูลเครดิตแห่งชาติ จำกัด (NCB: National Credit Bureau Co., Ltd.) เพื่อคัดกรองตามเกณฑ์ที่กำหนดตามแต่ละกลุ่มของลูกค้า (Customer Segmentation) ร่วมกับระบบ Credit Scoring ที่บริษัทได้พัฒนาขึ้นมาเพื่อใช้เป็นเครื่องมือที่ในการช่วยเจ้าหน้าที่วิเคราะห์สินเชื่อประเมินความเสี่ยงโดยรวมของลูกค้าได้แม่นยำยิ่งขึ้น ลูกค้าจะได้รับทราบผลการพิจารณาอย่างรวดเร็วภายใต้กรอบเวลาที่ถูกกำหนดไว้เป็นมาตรฐาน โดยเมื่อใบสมัครได้รับการอนุมัติแล้ว บริษัทจะนำส่งข้อมูลที่ได้รับการตรวจสอบแล้วไปยังหน่วยงานภายนอกที่ได้มาตรฐาน และได้รับการรับรอง (Certified) จาก วีซ่า มาสเตอร์การ์ด เจซีบีและยูเนี่ยนเพย์ เพื่อทำการผลิตบัตรเครดิต จากนั้นบริษัทจะดำเนินการจัดส่งบัตรไปตามสถานที่ที่ลูกค้าระบุไว้เป็นลำดับต่อไป สำหรับลูกค้าผู้ถือบัตรในปัจจุบัน บริษัทมุ่งมั่นในการบริหารจัดการวงเงินของลูกค้าให้เพียงพอและตอบสนองความต้องการลูกค้าอย่างทันท่วงที โดยอำนวยความสะดวกให้ลูกค้าผู้ถือบัตรสามารถแจ้งความจำนงผ่านทางช่องทางต่าง ๆ เช่น แอปพลิเคชัน KTC Mobile และ KTC Phone ในการขอเพิ่มวงเงินทั้งแบบที่เป็นวงเงินถาวร หรือวงเงินชั่วคราวในกรณีฉุกเฉิน ยิ่งไปกว่านั้นลูกค้าผู้ถือบัตรยังสามารถจัดการเพิ่มวงเงินชั่วคราวได้ด้วยตนเองผ่านทางแอปพลิเคชัน KTC Mobile และเว็บไซต์ KTC Online โดยบริษัทจะมีการกำหนดวงเงินเบื้องต้นไว้ให้เหมาะสมสอดคล้องกับพฤติกรรมและความเสี่ยงของลูกค้าแต่ละราย 3.อนุมัติการใช้จ่ายผ่านบัตรเครดิต (Authorization) สำหรับธุรกิจออกบัตรเครดิต (Issuing Bank) เมื่อผู้ถือบัตรนำบัตรไปใช้ชำระค่าสินค้าและบริการที่ร้านค้า ร้านค้าจะติดต่อกับธนาคาร/บริษัทของร้านค้าผู้รับบัตรนั้น (Acquiring Bank) ในฐานะตัวกลางในการติดต่อธนาคาร/ บริษัทผู้ออกบัตร (Issuing Bank) ที่เป็นผู้พิจารณาอนุมัติการใช้จ่ายผ่านระบบอนุมัติวงเงิน (Authorization) ตามเกณฑ์ที่ธนาคาร/บริษัทกำหนดไว้ และแจ้งผลกลับไปยังร้านค้าอีกครั้ง สำหรับธุรกิจร้านค้ารับบัตร (Acquiring Bank) บริษัทได้ติดตั้งเครือข่ายเครื่องรูดบัตรเครดิต Electronic Data Capture (EDC) ให้กับร้านค้าสมาชิก โดยเชื่อมโยงระหว่างระบบของธนาคาร/ บริษัทผู้ออกบัตรกับธนาคาร/ บริษัทร้านค้า ผ่านทางเครือข่าย Internet ทำให้การขออนุมัติวงเงินใช้จ่ายสามารถทำได้ทันทีที่ผู้ถือบัตรของบริษัทนำบัตรไปใช้ อีกทั้งยังมีการปรับปรุงระบบ Terminal Line Encryption ซึ่งเป็นระบบงานที่พัฒนาบนเครื่อง EDC ที่สามารถทำการถอดรหัสข้อมูลจากเครื่อง EDC เพื่อเพิ่มความปลอดภัยในการส่งและรับข้อมูลได้มากขึ้น นอกจากนี้บริษัทยังมีการพัฒนาและปรับปรุงการชำระค่าสินค้าและบริการ ในรูปแบบของ QR Pay ขึ้นมาเพื่อตอบสนองแนวโน้มการเปลี่ยนแปลงของระบบชำระเงินที่มุ่งไปสู่ Cardless Society และบริบทที่เปลี่ยนไปของสังคม สืบเนื่องมาจากการแพร่ระบาดของ COVID-19 ในส่วนของธุรกิจร้านค้าออนไลน์ (e-Commerce) มีการติดตั้ง Payment Gateway ที่เชื่อมโยงระหว่างระบบของธนาคาร/ บริษัทผู้ออกบัตร กับธนาคาร/ บริษัทของร้านค้าผู้รับบัตรเช่นกัน รวมถึงมีการพัฒนาระบบ Link Pay เพื่อรองรับการทำรายการออนไลน์ (e-Commerce) สำหรับร้านค้าขนาดเล็กที่ยังไม่มีระบบการชำระเงิน e-Commerce เต็มรูปแบบ ยิ่งไปกว่านั้น เพื่อเป็นการเพิ่มความปลอดภัยในส่วนของการอนุมัติการใช้จ่ายรายการออนไลน์ บริษัทมีการพัฒนาระบบเพิ่มทั้งในด้านธุรกิจออกบัตรและธุรกิจร้านค้ารับบัตร ให้สามารถรองรับการทำรายการ EMV 3DS 2.0 ผ่านการยืนยันตัวตนผู้ถือบัตร เช่น การใส่รหัส PIN หรือ OTP (One Time Password) เพื่อช่วยเพิ่มความปลอดภัยในการทำรายการออนไลน์ให้มากขึ้น 4.การรับชำระหนี้บัตรเครดิต (Payment) บริษัทจะส่งใบแจ้งยอดค่าใช้จ่ายบัตรเครดิตไปยังผู้ถือบัตรเครดิตตามที่อยู่ที่แจ้งไว้เมื่อถึงรอบบัญชีของผู้ถือบัตรเครดิต โดยผู้ถือบัตรฯ สามารถเลือกรับได้ในรูปแบบกระดาษหรืออิเล็กทรอนิกส์ และสามารถเลือกชำระได้หลายช่องทาง ดังนี้
ทั้งนี้สามารถศึกษา/สอบถามช่องทางการรับชำระเงินได้ทางโทรศัพท์ที่ศูนย์บริการสมาชิก KTC PHONE 02 123 5000 หรือ https://www.ktc.co.th/support สำหรับกรณีที่ผู้ถือบัตรฯ ได้รับใบแจ้งยอดค่าใช้จ่ายบัตรเครดิตแล้ว หากผู้ถือบัตรฯ มีข้อสงสัยหรือประสงค์ที่จะปฏิเสธรายการใช้จ่ายบางรายการ ผู้ถือบัตรฯ สามารถแจ้งบริษัทพร้อมส่งเอกสารประกอบการปฏิเสธรายการ เพื่อให้พิจารณาตั้งพักรายการนั้นไว้ก่อนและไม่มีการทวงถามหนี้ในช่วงนั้นได้ โดยบริษัทจะดำเนินการตรวจสอบเพื่อหาข้อเท็จจริงและระบุให้ได้ว่าฝ่ายใดจะต้องรับผิดชอบค่าใช้จ่ายรายการนั้น ๆ และทำการเรียกเก็บไปยังผู้ที่ต้องรับผิดชอบค่าเสียหายนั้นภายใน 55 ถึง 180 วัน ทั้งนี้ เป็นไปตามมาตรฐานของวีซ่า มาสเตอร์การ์ด เจซีบี และยูเนี่ยนเพย์ โดยบริษัทมีระบบติดตามรายการที่เกิดขึ้นและจัดทำรายงานของจำนวนรายการที่มีการปฏิเสธจากผู้ถือบัตรอย่างต่อเนื่อง เพื่อไม่ให้เสียสิทธิในการเรียกเก็บเงินจากฝ่ายที่ต้องรับผิดจริง 5.การติดตามหนี้ บริษัทได้มอบหมายให้ บริษัท วินเพอร์ฟอร์มานซ์ จำกัด (Outsource) ดำเนินการติดตามทวงถามหนี้แทนบริษัทตามนโยบายการบริหารจัดการของบริษัท รวมถึง ประกาศ ข้อกำหนดและกฏหมายที่เกี่ยวข้อง ได้แก่ พระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 และพระราชบัญญัติคุ้มครองส่วนบุคคล พ.ศ. 2562 เป็นต้น โดยดำเนินการติดตามทวงถามหนี้ทันทีเมื่อลูกค้าผิดนัดชำระหนี้ ซึ่งแนวทางในการติดตามทวงถามหนี้ทั้งธุรกิจบัตรเครดิต ธุรกิจสินเชื่อบุคคล รวมถึงสินเชื่อที่มีทะเบียนรถเป็นประกันมีมาตรฐานในลักษณะเดียวกัน แต่ความถี่ในการติดตามหนี้และขั้นตอนจะแตกต่างกันไปตามระยะเวลาของการค้างชำระหนี้ หรืออายุหนี้ของแต่ละประเภทสินเชื่อ รวมถึงมีการจัดเตรียมเจ้าหน้าที่ (Collector) ให้เหมาะสมกับบัญชีลูกค้าตามรอบระยะเวลาของการค้างชำระ เพื่อรับผิดชอบในการดำเนินการดังกล่าว ดังนี้
บริษัทนำระบบเทคโนโลยีสารสนเทศมาใช้ในการบริหารหนี้โดยระบบสามารถแบ่งกลุ่มลูกค้าแต่ละรายตามอายุหนี้ จำนวนหนี้ที่ค้างชำระ สถานะทางบัญชี พฤติกรรมการใช้บัตรเครดิตและวงเงินสินเชื่อ และอื่น ๆ ซึ่งจะมีการมอบหมายบัญชีลูกค้าให้เจ้าหน้าที่ดำเนินการติดตามทวงถามโดยอัตโนมัติทันที เมื่อบัญชีลูกค้าเริ่มมีการค้างชำระ รวมถึงการประมวลผลข้อมูลเพื่อวิเคราะห์และจัดทำเป็นรายงาน (MIS Report & Dashboard) สำหรับการบริหารของบริษัทอย่างสม่ำเสมอ นอกจากนั้น บริษัทให้ความสำคัญในเรื่องการรักษาความมั่นคงปลอดภัยสารสนเทศและข้อมูลส่วนบุคคลเป็นอย่างยิ่ง เพื่อให้เกิดความมั่นใจและความไว้วางใจในการรักษาความลับและความปลอดภัยตามมาตรฐานระบบบริหารจัดการความมั่นคงปลอดภัยสารสนเทศและข้อมูลส่วนบุคคล 6.การควบคุมการกระทำทุจริตที่เกี่ยวกับผู้ถือบัตร (Fraud Control) เนื่องจากบริษัทในฐานะบริษัทผู้ออกบัตร อาจมีความรับผิดชอบต่อผู้ถือบัตร ในกรณีที่ผู้ถือบัตรถูกกระทำการทุจริต หรือมีเหตุให้มิจฉาชีพ หรือผู้ไม่หวังดีใช้บัตรเครดิตเป็นช่องทางในการทุจริตหลอกลวง หรือฉ้อโกง หรือมีการปลอมแปลงบัตรของบริษัท ดังนั้นบริษัทจึงตั้งหน่วยงาน Fraud Control ที่มีหน้าที่ควบคุมการทำทุจริตเหล่านี้ เพื่อลดความเสี่ยงที่บริษัทจะต้องรับผิดชอบในกรณีที่มีการทุจริตหรือปลอมแปลงบัตรดังกล่าว ทั้งนี้ สามารถพิจารณาถึงแนวทางการจัดการความเสี่ยงในเรื่องการทุจริตบัตรเครดิตได้จากหัวข้อใหญ่ “การบริหารจัดการความเสี่ยง” ระบุในหัวข้อย่อย “ความเสี่ยงจากการทุจริตบัตรเครดิต/สินเชื่อบุคคล” ธุรกิจร้านค้ารับบัตร (Acquiring Business) เป็นธุรกิจที่เน้นการสร้างเครือข่ายร้านค้าสมาชิกของบริษัท โดยบริษัทมีฐานะเป็นบริษัทผู้รับบัตร และร้านค้าที่เป็นสมาชิกของบริษัทจะนำรายการรับชำระค่าสินค้าและบริการด้วยบัตรเครดิต บัตรเดบิต และ QR Payment ที่เกิดในร้านค้าของตนทั้งหมด (เฉพาะรายการที่เกิดจากบัตรวีซ่า บัตรมาสเตอร์การ์ด บัตรเจซีบี บัตรยูเนี่ยนเพย์ บัตรเดบิตไอทีเอ็มเอ็กซ์ และไทย เพย์เมนต์ เน็ตเวิร์กและ QR Payment : Alipay+ และพร้อมเพย์ รวมถึงไม่ว่าจะเป็นการใช้บัตรของบริษัทหรือบัตรของธนาคาร/บริษัทผู้ออกบัตรอื่น) มาเรียกเก็บเงินกับบริษัท โดยจะหักค่าธรรมเนียมบริการไว้ส่วนหนึ่งเป็นรายได้ของบริษัท และหลังจากนั้นบริษัทจึงทำการเรียกเก็บค่าสินค้าและบริการรายการนั้น ๆ ไปยังธนาคาร/ บริษัทผู้ออกบัตรเพื่อให้ธนาคาร/บริษัทผู้ออกบัตรเรียกเก็บเงินจากผู้ถือบัตรของตนต่อไป บริษัทมีเครื่องอนุมัติวงเงินอัตโนมัติ (Electronic Data Capture: EDC) ในปี 2566 จำนวน 28,151 เครื่อง ปี 2567 จำนวน 28,601 เครื่อง และปี 2568 จำนวน 28,198 เครื่อง (ก) ประเภทการให้บริการของธุรกิจร้านค้าบัตรเครดิต การบริการด้านธุรกิจร้านค้าบัตรเครดิตแบ่งออกเป็น 4 รูปแบบ ดังนี้ 1.บริการรับชำระเงินผ่านเครื่องรูดบัตร (KTC EDC) ทางบริษัทให้บริการ ณ ปัจจุบัน แบ่งเป็น (1) เครื่อง EDC ที่รับบัตรของเครือข่ายวีซ่า มาสเตอร์การ์ด เจซีบี ยูเนี่ยนเพย์ และ Local Switching สำหรับบัตรเดบิต (ไอทีเอ็มเอ็กซ์ และไทย เพย์เมนต์ เน็ตเวิร์ก) และ (2) เครื่อง EDC ที่รับการชำระรายการ QR Payment : Alipay+ และพร้อมเพย์ 2.บริการรับชำระเงินผ่าน Merchant Application (KTC Merchant) เป็นการทำรายการแบบPush Payment โดยผู้ถือบัตร (ลูกค้า) เป็นผู้ทำรายการชำระเงินด้วยตนเองโดยการสแกน QR Code ของร้านค้าผ่านแอปพลิเคชันพลิเคชันของธนาคารพาณิชย์ต่าง ๆ รวมถึงแอปพลิเคชัน “KTC MERCHANT” ที่รองรับการทำรายการ QR Code Payment (รวมถึง แอปพลิเคชัน KTC Mobile) 3.บริการรับชำระเงินออนไลน์ (KTC PAYMENT GATEWAY/ KTC LINK PAY) เป็นการให้บริการรับชำระเงินแก่ร้านค้าสมาชิกที่มีระบบซื้อขาย Online ผ่านอินเทอร์เน็ต หรือร้านค้าประเภท e-Commerce โดย KTC PAYMENT GATEWAY จะเหมาะกับร้านค้าที่ขายสินค้า/บริการผ่าน Website ส่วน KTC LINK PAY จะเหมาะกับร้านค้าที่ขายผ่าน Social Commerce โดยในปัจจุบันทางบริษัทใช้ระบบ EMV 3DS 2.0 ที่มีความปลอดภัย จะมีการยืนยันตัวตนผู้ถือบัตรโดยการใส่รหัสผ่านที่ใช้ครั้งเดียว OTP (One Time Password) ระหว่างการทำรายการชำระเงินด้วยบัตรเครดิตออนไลน์ 4.บริการเรียกเก็บเงินอัตโนมัติ (RECURRING) ร้านค้าสมาชิกจะส่งข้อมูลเรียกเก็บเงินค่าสินค้าและบริการจากลูกค้า โดยส่งให้บริษัทตัดเงินจากบัตรเครดิตของลูกค้าอัตโนมัติเป็นรายเดือน รายสามเดือน รายหกเดือน หรือรายปีตามที่ร้านค้ากำหนด ร้านค้าสามารถให้บริการกลุ่มลูกค้าที่ใช้บัตรเครดิต/ บัตรเดบิต และ Alipay+ ในการชำระค่าสินค้าและการบริการในแต่ละรูปแบบข้างต้นได้ ซึ่งจะช่วยทำให้ลูกค้าจะได้รับความสะดวกและรวดเร็วในการชำระเงิน ร้านค้าที่เป็นสมาชิกของบริษัทจะต้องเปิดบัญชีเงินฝากกับธนาคารกรุงไทย หรือกับธนาคารอื่นผ่านระบบ Media Clearing โดยข้อมูลรายการขายทั้งหมดจะถูกส่งมาเรียกเก็บเงินจากบริษัทผ่านระบบเทคโนโลยีสารสนเทศโดยอัตโนมัติทุกวัน ซึ่งการพิจารณาติดตั้งเครื่องอนุมัติวงเงินอัตโนมัติ (EDC) จะพิจารณาจากมูลค่าการซื้อสินค้าและบริการด้วยบัตรเครดิต/ บัตรเดบิต/ Alipay+ และพร้อมเพย์ ค่าใช้จ่ายที่เกี่ยวข้องกับเครื่อง EDC และความคุ้มทุนเป็นหลัก กรณีที่เป็นร้านค้าขนาดกลางถึงเล็ก การใช้บริการแอปพลิเคชัน KTC Merchant หรือบริการรับชำระเงินผ่านลิงก์ (Link Pay) ถือเป็นช่องทางใหม่ในการเพิ่มโอกาสทางธุรกิจแก่ร้านค้า บริษัทมีการกำหนดแนวทางปฏิบัติต่าง ๆ ของร้านค้าสมาชิกรวมทั้งเรื่องการกระทำที่จัดอยู่ในข่ายการกระทำทุจริต โดยอ้างอิงจากมาตรฐานที่กำหนดโดยวีซ่า มาสเตอร์การ์ด เจซีบี ยูเนี่ยนเพย์ Alipay+ และพร้อมเพย์ และมีการปรับปรุงเพื่อให้เหมาะกับการดำเนินงานของบริษัท และสภาวะธุรกิจบัตรเครดิตในประเทศไทย โดย ณ วันที่ 31 ธันวาคม 2568 บริษัทมีจำนวนร้านค้าทั้งสิ้น 54,374 ร้านค้า (ข) ขั้นตอนการให้บริการของธุรกิจร้านค้ารับบัตรเครดิต 1.การแต่งตั้งร้านค้าสมาชิก บริษัทจะติดต่อร้านค้าต่าง ๆ เพื่อให้มาเป็นร้านค้าสมาชิกของบริษัท โดยมีมาตรฐานการพิสูจน์ตัวตนและการประกอบธุรกิจของร้านค้าสมาชิก (KYM-Know Your Merchant) รวมทั้งมีการทบทวนรายชื่อกรรมการและผู้ถือหุ้นเป็นระยะตามกฎหมายฟอกเงินฯ และกฎหมายป้องกันและปราบปรามการสนับสนุนทางการเงินแก่การก่อการร้ายฯ รวมถึงจัดให้มีการประเมินและจัดระดับความเสี่ยงของร้านค้า โดยร้านค้าจะต้องไม่ทำการจำหน่ายสินค้าที่ไม่เหมาะสม รวมถึงไม่ทำธุรกรรมใด ๆ ที่เข้าลักษณะต้องห้ามตามที่บริษัทกำหนด เช่น ธุรกรรมการจัดหาสินค้าต้องห้ามตามกฎหมาย เป็นต้น ทั้งนี้จะพิจารณาถึงลักษณะธุรกิจและปริมาณการรับชำระค่าสินค้าและบริการ รวมทั้งแนวโน้มการเติบโตของร้านค้านั้น ๆ เป็นหลัก โดยบริษัทมีการกำหนดอัตราค่าธรรมเนียมที่จะเรียกเก็บตามประเภทธุรกิจของร้านค้า นอกจากการติดต่อร้านค้าโดยตรงจากทางบริษัทแล้ว ยังมีร้านค้าที่ขอสมัครเป็นร้านค้าสมาชิกกับบริษัทด้วยตนเองด้วย เมื่อบริษัทอนุมัติให้ร้านค้านั้นเป็นร้านค้าสมาชิกของบริษัทแล้วและร้านค้าเปิดบัญชีกับธนาคารกรุงไทย หรือกับธนาคารอื่นผ่านระบบ Media Clearing บริษัทจะติดตั้งอุปกรณ์หรือโซลูชันรับชำระเงิน (Payment Solutions) ที่เหมาะสมกับร้านค้านั้น ๆ เช่น เครื่องอนุมัติวงเงินอัตโนมัติ (EDC) หรือเชื่อมต่อระบบชำระเงินทางอินเตอร์เน็ตให้กับร้านค้า(KTC PAYMENT GATEWAY/ KTC LINK PAY) หรือแอปพลิเคชัน KTC MERCHANT ให้แก่ร้านค้าพร้อมแนะนำวิธีการสร้าง QR Code เพื่อให้ลูกค้าสแกนเพื่อชำระค่าสินค้า 2.การอนุมัติการรับชำระค่าสินค้าและบริการของร้านค้าสมาชิก สำหรับร้านค้าสมาชิกที่ติดตั้งอุปกรณ์หรือโซลูชันรับชำระเงิน ร้านค้าจะต้องเชื่อมต่อเข้ากับระบบของบริษัทผ่านทางเครือข่ายระบบสื่อสารทุกครั้งที่มีการรับชำระสินค้าและบริการด้วยบัตรเครดิต บริษัทสามารถปฏิเสธการชำระค่าสินค้าและบริการให้แก่ร้านค้าได้ ในกรณีที่พบว่าร้านค้ามีการกระทำที่ทุจริต หรือปฏิบัติผิดไปจากข้อตกลงที่ร้านค้าให้กับผู้ถือบัตร อย่างไรก็ตาม บริษัทจะต้องเป็นฝ่ายรับผิดชอบความเสียหายต่อธนาคาร/บริษัทผู้ออกบัตรอื่นที่เกิดขึ้นจากการทุจริตของร้านค้าสมาชิก โดยบริษัทจะต้องชำระค่าสินค้าและบริการรายการดังกล่าวนั้นไปก่อน และดำเนินการเรียกร้องจากร้านค้าที่ทุจริตด้วยตนเองในภายหลัง 3.การชำระค่าสินค้าและบริการให้กับร้านค้าสมาชิก บริษัทจะเป็นผู้ชำระเงินให้กับร้านค้าสมาชิกตามรายการขอรับชำระที่ร้านค้าส่งมาเรียกเก็บผ่านระบบเทคโนโลยีสารสนเทศโดยอัตโนมัติทุกวัน โดยบริษัทจะหักค่าธรรมเนียมและภาษีมูลค่าเพิ่มไว้ตามอัตราที่ตกลงกันไว้ นอกจากนี้ในกรณีที่เป็นการใช้บัตรที่ออกโดยธนาคาร/ บริษัทผู้ออกบัตรอื่นในร้านค้าของบริษัท บริษัทจะต้องชำระค่าธรรมเนียมบางส่วน (Interchange Fee) ให้กับธนาคาร/ บริษัทผู้ออกบัตรดังกล่าวผ่านระบบการชำระเงิน (Settlement) ของวีซ่า มาสเตอร์การ์ด เจซีบี ยูเนี่ยนเพย์ ไอทีเอ็มเอ็กซ์ ทีพีเอ็น ธนาคารกรุงไทยสำหรับรายการพร้อมเพย์ และอาลีเปย์ อีกครั้งหนึ่ง 4.การควบคุมการกระทำทุจริตของร้านค้า (Fraud Control) เพื่อลดโอกาสการทุจริตในการใช้บัตร บริษัทได้กำหนดให้ร้านค้าสมาชิกทำการตรวจสอบความถูกต้องของบัตร ซึ่งหากพบว่าร้านค้าไม่ได้ทำการตรวจสอบตามที่ควรและเกิดการทุจริตขึ้น ร้านค้าสมาชิกนั้นจะต้องเป็นผู้รับผิดชอบความเสียหายที่เกิดขึ้นดังกล่าว เมื่อมีการรับชำระค่าสินค้าและบริการผ่านเครื่อง EDC ข้อมูลที่บันทึกอยู่ใน Chip Card จะถูกส่งไปตรวจสอบเพื่อดูสถานะของบัตรที่ธนาคารผู้ออกบัตร ในกรณีที่มีการแจ้งอายัดหรือแจ้งยกเลิก บริษัทสามารถกำหนดมาตรการต่าง ๆ ให้ร้านค้าสมาชิกทราบว่าจะต้องดำเนินการอย่างไรกับบัตรแต่ละประเภท เช่น ระบุให้ทำลายบัตร หรือทำการจับกุมผู้ใช้บัตรได้ สำหรับการรับชำระค่าสินค้าและบริการผ่านบริการรับชำระเงินออนไลน์ จะมีการใช้ระบบ EMV 3D Secure 2.0 ที่มีความปลอดภัย โดยจะมีการขอยืนยันรหัสผ่านที่ใช้ครั้งเดียว OTP (One Time Password) ระหว่างการทำรายการชำระเงินด้วยบัตรเครดิตออนไลน์จากผู้ถือบัตรเพื่อให้ร้านค้ามีความปลอดภัยจากการรับชำระค่าสินค้าและบริการจากผู้ถือบัตร ในกรณีที่พบรายการผิดปกติหรือมีการแจ้งอายัด หรือแจ้งยกเลิก บริษัทสามารถกำหนดมาตรการต่าง ๆ ให้ร้านค้าสมาชิกทราบได้ว่าจะต้องดำเนินการอย่างไรกับบัตรแต่ละประเภท เช่น ให้ระงับการส่งสินค้าและบริการ หรือยกเลิกรายการทุจริต หรือระงับการโอนเงินจากรายการทุจริตดังกล่าวให้กับร้านค้า นอกจากนี้ บริษัทมีทีมงานที่คอยดูแลเกี่ยวกับการรับบัตรร้านค้าสมาชิกทุกวัน และมีระบบ Online Fraud Detection ที่มีประสิทธิภาพสูงที่คอยติดตามพฤติกรรมการรับบัตรที่เสี่ยงหรือต้องสงสัย และจะประสานงานกับธนาคารผู้ออกบัตรทั้งภายในและภายนอกประเทศเพื่อตรวจสอบทันทีที่มีการทำรายการโดยเจ้าหน้าที่ทั้งทางโทรศัพท์ อีเมล หรือแฟกซ์ หากพบว่าเป็นการรับบัตรทุจริต หรือมีขั้นตอนการรับบัตรที่ไม่ถูกต้องหรือสงสัย บริษัทจะแจ้งทางร้านค้าสมาชิกทันทีเพื่อพิจารณาดำเนินการตามความเหมาะสม โดยมีจุดประสงค์ที่จะจำกัดความเสียหายที่อาจจะเกิดขึ้นในอนาคต รวมทั้งหากได้รับการยืนยันจากทางธนาคารผู้ออกบัตรว่าเป็นรายการทุจริต และตรวจสอบพบว่าเป็นความตั้งใจละเลย หรือเป็นการร่วมมือของทางร้านค้าสมาชิกในการกระทำทุจริตดังกล่าว ทางทีมงานจะดำเนินการระงับระบบการรับชำระเงินทันที | ||||||||||||
| ธุรกิจสินเชื่อบุคคล | บริษัทเริ่มประกอบธุรกิจสินเชื่อบุคคลในปี 2546 เป็นสินเชื่อประเภทที่ไม่ต้องมีหลักทรัพย์หรือบุคคลค้ำประกัน โดยมี 2 รูปแบบ คือสินเชื่ออเนกประสงค์ KTC CASH และบัตรกดเงินสด KTC PROUD
ผลิตภัณฑ์สินเชื่ออเนกประสงค์ KTC CASH เริ่มให้บริการตั้งแต่ตุลาคม 2546 และในปี 2549 บริษัทได้นำเสนอผลิตภัณฑ์สินเชื่อพร้อมใช้ และได้มีการปรับภาพลักษณ์ เป็นบัตรกดเงินสด KTC PROUD ในปี 2557 บัตรกดเงินสด KTC PROUD เป็นสินเชื่อวงเงินหมุนเวียน โดยเคทีซีจะรับรู้รายได้ของสินเชื่อบุคคลทั้งสองประเภทจากดอกเบี้ยฯ ซึ่งคำนวณแบบลดต้นลดดอก ค่าธรรมเนียมการใช้วงเงิน และค่าใช้จ่ายในการติดตามทวงถาม เป็นต้น ในการดำเนินธุรกิจสินเชื่อบุคคล บริษัทให้อัตราดอกเบี้ยที่เหมาะสมกับความเสี่ยง (Risk Base Pricing) โดยที่อยู่ภายใต้อัตราที่กำหนดโดยธนาคารแห่งประเทศไทย และยังใช้ระบบประมวลผลและวิเคราะห์ด้วยระบบ Credit Scoring (ก) ประเภทการให้บริการของธุรกิจสินเชื่อบุคคล สินเชื่อบุคคลของเคทีซี มี 2 รูปแบบ เหมาะสำหรับผู้มีรายได้ประจำ สามารถเลือกให้สอดคล้องกับความต้องการดังนี้ 1.สินเชื่ออเนกประสงค์ (KTC CASH) สำหรับผู้ที่มีรายได้ 15,000 บาทขึ้นไป เป็นสินเชื่อแบบรับเงินก้อน ผ่อนชำระคืนได้เป็นงวด งวดละเท่า ๆ กัน เมื่ออนุมัติจะโอนเงินเข้าบัญชีธนาคารที่ผู้สมัครได้แจ้งไว้ ภายใน 2 วันทำการนับจากวันอนุมัติ เมื่อผ่อนชำระคืนวงเงินจะไม่ตีกลับ ระยะเวลาผ่อนชำระคืนตั้งแต่ 12-60 งวด ทั้งนี้ขึ้นอยู่กับวงเงินกู้ที่ได้รับอนุมัติ 2.บัตรกดเงินสด (KTC PROUD) สำหรับผู้มีรายได้ 12,000 บาทขึ้นไป เป็นวงเงินสินเชื่อแบบหมุนเวียน เมื่อได้รับอนุมัติจะได้รับเงินโอนก้อนแรกเข้าบัญชีธนาคาร มาพร้อมความสะดวกสบายด้วย 4 ฟังก์ชั่นการใช้งาน “รูด โอน กด ผ่อน” สะดวกทุกการใช้งานในบัตรเดียว สามารถรูดซื้อสินค้าและบริการได้ ณ ร้านค้าชั้นนำที่รองรับการทำธุรกรรมด้วยบัตรยูเนี่ยนเพย์ และบัตรมาสเตอร์การ์ด ทั่วประเทศไทย เพื่อยืนยันการทำธุรกรรม เพิ่มความสะดวกปลอดภัย รองรับระบบชำระเงินแบบไร้สัมผัส (Contactless Payment) ซึ่งช่วยให้ชำระเงินได้ง่ายขึ้นด้วยการแตะ แค่มองหาสัญลักษณ์ Contactless บนเครื่องชำระเงิน สามารถเบิกถอนเงินสดที่ตู้ ATM ทั่วประเทศไทย ศูนย์บริการลูกค้า “KTC TOUCH” และเบิกถอนเงินสดออนไลน์ผ่านแอปพลิเคชัน “KTC Mobile” และเว็บไซต์ “KTC Online” เข้าบัญชีธนาคารต่าง ๆ ถึง 15 ธนาคารได้แบบเรียลไทม์ โดยไม่มีค่าธรรมเนียมในการเบิกถอนเงินสด นอกจากนี้ลูกค้ายังสามารถใช้บริการผ่อนชำระสินค้า ด้วยอัตราดอกเบี้ย 0% หรือดอกเบี้ยอัตราพิเศษ แบ่งชำระได้นานสูงสุด 24 เดือน ซึ่งลูกค้าสามารถเลือกชำระเงินคืนขั้นต่ำ 3% ของยอดคงค้างทั้งสิ้น แต่ไม่ต่ำกว่า 300 บาท ณ ร้านค้าที่ร่วมรายการได้ทั่วประเทศ
(ข) ขั้นตอนการให้บริการของธุรกิจสินเชื่อบุคคล 1.ผู้ขอสินเชื่อยื่นใบคำขอสินเชื่อแก่บริษัท ผู้ขอสินเชื่อสามารถยื่นใบสมัครสินเชื่อผ่านทางช่องทางเดียวกันกับการสมัครบัตรเครดิตของบริษัท โดยผู้ขอสินเชื่อจะต้องกรอกแบบฟอร์มการขอสินเชื่อในรูปแบบที่บริษัทได้จัดไว้ (โปรดศึกษารายละเอียดช่องทางในการยื่นขอสินเชื่อบุคคลได้ที่หัวข้อเรื่อง “ขั้นตอนการให้บริการบัตรเครดิตของธุรกิจการออกบัตรเครดิต หัวข้อย่อย 1 รับสมัครผู้ถือบัตรเครดิต”) 2.บริษัทตรวจสอบคุณสมบัติของผู้ขอสินเชื่อและระดับความเสี่ยง เมื่อได้รับใบสมัครสินเชื่อ บริษัทจะพิจารณาจากข้อมูลและหลักฐานประกอบคำขอสินเชื่อ ตรวจสอบการเป็นบุคคลที่ถูกกำหนดตามกฎหมายป้องกันและปราบปรามการสนับสนุนทางการเงินแก่การก่อการร้ายฯ และตรวจสอบข้อมูลจากบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (National Credit Bureau Co., Ltd) รวมถึงมีการวิเคราะห์ความเสี่ยงด้วยระบบ Credit Scoring ควบคู่กับการพิจารณาของเจ้าหน้าที่วิเคราะห์สินเชื่อ เพื่อกำหนดหลักเกณฑ์คุณสมบัติ การกำหนดวงเงิน และการคิดอัตราดอกเบี้ย รวมถึงค่าธรรมเนียมให้เป็นไปตามประกาศธนาคารแห่งประเทศไทย 3.บริษัทแจ้งอนุมัติวงเงินสินเชื่อหรือปฏิเสธการให้สินเชื่อแก่ผู้ขอสินเชื่อทราบ บริษัทจะส่ง SMS และ/หรือ จดหมาย แจ้งอนุมัติวงเงินสินเชื่อ หรือปฏิเสธการให้สินเชื่อต่อผู้ขอสินเชื่อ และจะมีตารางแสดงอัตราการผ่อนชำระแนบไปพร้อมกับจดหมายแจ้งอนุมัติ เมื่ออนุมัติบริษัทจะโอนเงินเข้าบัญชีธนาคารของผู้ขอสินเชื่อภายในวันที่อนุมัติกรณีที่เป็นบัญชีธนาคารกรุงไทย ธนาคารกสิกรไทย และธนาคารกรุงเทพ สำหรับบัญชีธนาคารอื่นจะโอนเข้าบัญชีภายใน 1 วันทำการ หลังจากระบบอนุมัติเงินกู้ให้ 4.บริษัทส่งใบแจ้งยอดค่างวดและรับชำระหนี้จากผู้ขอสินเชื่อ ก่อนครบกำหนดการชำระเงินในแต่ละเดือน บริษัทจะจัดส่งใบแจ้งยอดค่างวดที่ต้องชำระไปยังลูกค้า เพื่อให้ลูกค้าสามารถนำใบแจ้งยอดค่างวดในแต่ละเดือนดังกล่าว ไปชำระตามช่องทางชำระเงินต่าง ๆ ที่บริษัทจัดหาให้ ซึ่งมีหลากหลายรูปแบบ ได้แก่
5.การติดตาม กรณีผิดนัดชำระหนี้ ในกรณีที่ลูกค้าไม่สามารถชำระหนี้เมื่อครบกำหนดการชำระหนี้นั้น บริษัทจะทำการติดตามเรียกเก็บหนี้และผ่อนผันให้แก่ลูกค้า โดยพิจารณาถึงความจำเป็นและเหตุผลของลูกค้าภายใต้ระบบการควบคุมความเสี่ยงที่ดูแลอย่างใกล้ชิด ขั้นตอนการติดตามทวงถามให้ชำระหนี้ธุรกิจสินเชื่อบุคคลนี้จะกระทำในลักษณะเดียวกันกับธุรกิจบัตรเครดิต (โปรดศึกษารายละเอียด การติดตามหนี้ ได้ที่หัวข้อ “ขั้นตอนการให้บริการบัตรเครดิตของธุรกิจการออกบัตรเครดิต หัวข้อย่อย 5) การติดตามหนี้”) | ||||||||||||
| ธุรกิจของสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน | ธุรกิจสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน เป็นสินเชื่อประเภทที่มีทะเบียนรถเป็นประกัน มี 3 ผลิตภัณฑ์หลัก คือ สินเชื่อทะเบียนรถยนต์ สินเชื่อทะเบียนรถจักรยานยนต์ และสินเชื่อทะเบียนรถบิ๊กไบค์
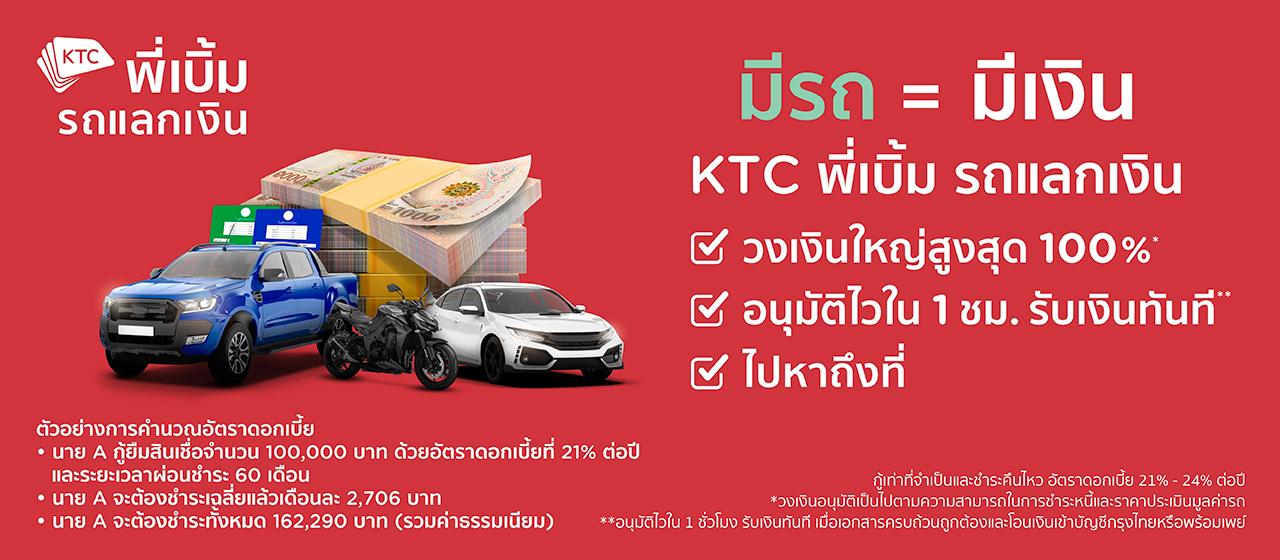
โดยสินเชื่อที่ให้บริการประกอบไปด้วยสินเชื่อ 2 ประเภท ได้แก่ สินเชื่อแบบผ่อนชำระรายงวด (Installment) และสินเชื่อแบบหมุนเวียน (Revolving) ในรูปแบบบัตรกดเงินสด KTC พี่เบิ้ม ไว้ใช้เบิกถอนวงเงินสินเชื่อ ได้ทุกที่ ทุกเวลา รวมถึงสามารถใช้รูดผ่อนชำระค่าสินค้าได้ตามร้านค้าชั้นนำต่าง ๆ โดยลูกค้าสินเชื่อKTC พี่เบิ้ม ต้องนำทะเบียนรถที่ลูกค้ามีชื่อเป็นเจ้าของรถมาวางเป็นประกัน โดยบริษัทจะรับรู้รายได้จากดอกเบี้ยฯ ค่าธรรมเนียมการประเมินรถ และค่าใช้จ่ายในการติดตามทวงถาม ในการดำเนินธุรกิจสินเชื่อทะเบียนรถ บริษัทเสนออัตราดอกเบี้ยที่เหมาะสมกับความเสี่ยง (Risk Base Pricing) โดยอยู่ภายใต้อัตราดอกเบี้ยที่กำหนดโดยธนาคารแห่งประเทศไทย ซึ่งบริษัทได้ทำการวิเคราะห์ความเสี่ยงจากคุณสมบัติและความสามารถในการชำระหนี้ของลูกค้า รวมถึงคุณสมบัติของรถยนต์หรือรถจักรยานยนต์ที่ลูกค้านำเล่มทะเบียนมาวางเป็นประกัน (ก) ประเภทการให้บริการของธุรกิจสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน สินเชื่อ KTC พี่เบิ้ม รถแลกเงิน มีผลิตภัณฑ์หลักอยู่ 3 ประเภท ซึ่งเหมาะสำหรับลูกค้าทุกกลุ่มอาชีพ ไม่ว่าจะเป็น ผู้ที่มีรายได้ประจำ เจ้าของกิจการรายย่อย หรือผู้มีอาชีพอิสระ โดยลูกค้าสามารถเลือกให้สอดคล้องกับความต้องการในการใช้วงเงิน หรือประเภทของเล่มทะเบียนรถที่นำมาวางเป็นประกัน ดังนี้ 1.สินเชื่อทะเบียนรถยนต์สำหรับบุคคลธรรมดาที่มีรายได้ตั้งแต่ 8,000 บาทขึ้นไป (หรือเจ้าของกิจการที่มียอดขายตั้งแต่ 30,000 บาทขึ้นไป) คิดอัตราดอกเบี้ยสูงสุด 24% ต่อปีแบบลดต้นลดดอก โดยการพิจารณาอนุมัติวงเงินจากคุณสมบัติผู้กู้ อายุรถ ยี่ห้อ รุ่น และสภาพรถ เป็นสินเชื่อที่ผ่อนชำระเป็นงวด งวดละเท่า ๆ กัน โดยลูกค้าสามารถเลือกรับวงเงินหมุนเวียนในรูปแบบของบัตรกดเงินสดเพื่อใช้เบิกถอนเงิน รูดซื้อสินค้า หรือโอนเงินออนไลน์ผ่านเคทีซี โมบาย แอปพลิเคชัน 2.สินเชื่อทะเบียนรถจักรยานยนต์สำหรับผู้ที่เป็นเจ้าของกรรมสิทธิ์รถมอเตอร์ไซค์ ที่จดทะเบียน รย.12 และ รย.17 ทุกอาชีพ ไม่จำกัดรายได้ คิดอัตราดอกเบี้ยสูงสุด 24% ต่อปีแบบลดต้นลดดอก โดยพิจารณาอนุมัติวงเงินจากอายุรถ ยี่ห้อ รุ่น และสภาพรถ เป็นสินเชื่อแบบหมุนเวียนที่เมื่ออนุมัติจะได้รับเงินโอนก้อนแรกพร้อมรับบัตรกดเงินสดเพื่อใช้เบิกถอนเงิน รูดซื้อสินค้า หรือโอนเงินออนไลน์ผ่านเคทีซี โมบาย แอปพลิเคชัน 3.สินเชื่อทะเบียนรถบิ๊กไบค์สำหรับบุคคลธรรมดาที่เป็นเจ้าของกรรมสิทธิ์รถจักรยานยนต์ (ขนาดเครื่องยนต์ 250 ซีซีขึ้นไป) ที่จดทะเบียน รย.12 และ รย.17 มีรายได้ตั้งแต่ 8,000 บาทขึ้นไป (หรือเจ้าของกิจการที่มียอดขายตั้งแต่ 30,000 บาทขึ้นไป) คิดอัตราดอกเบี้ยสูงสุด 24% ต่อปีแบบลดต้นลดดอก โดยการพิจารณาอนุมัติวงเงินจากคุณสมบัติผู้กู้ อายุรถ ยี่ห้อ รุ่น และสภาพรถ เป็นสินเชื่อที่ผ่อนชำระเป็นงวด งวดละเท่า ๆ กัน โดยลูกค้าสามารถเลือกรับวงเงินหมุนเวียนในรูปแบบของบัตรกดเงินสดเพื่อใช้เบิกถอนเงิน รูดซื้อสินค้า หรือโอนเงินออนไลน์ผ่านเคทีซี โมบาย แอปพลิเคชันได้ (ข) ขั้นตอนการให้บริการของธุรกิจสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน 1.ผู้ขอสินเชื่อติดต่อเพื่อสมัครขอสินเชื่อกับบริษัท ผู้ขอสินเชื่อทำการติดต่อหรือลงทะเบียน เพื่อแสดงความต้องการในการขอสินเชื่อทะเบียนรถกับบริษัท โดยสามารถติดต่อผ่านช่องทางต่าง ๆ ที่บริษัทกำหนด ดังนี้
ผ่านช่องทางพันธมิตรทางธุรกิจ ที่ทำหน้าที่เป็นตัวแทนรับสมัครสินเชื่อของบริษัท โดยผู้ขอสินเชื่อจะต้องลงทะเบียนหรือให้ข้อมูลสำหรับการขอสินเชื่อในรูปแบบที่บริษัทได้จัดไว้ 2.บริษัททำการนัดหมายเพื่อทำการรับสมัครสินเชื่อ เมื่อบริษัทได้รับข้อมูลการลงทะเบียนขอสินเชื่อแล้ว เจ้าหน้าที่จะทำการติดต่อผู้ขอสินเชื่อ เพื่อดำเนินการนัดหมาย วัน เวลา และสถานที่ที่ผู้ขอสินเชื่อสะดวก เพื่อให้ผู้ขอสินเชื่อจัดเตรียมเอกสารในการสมัครและนำรถมาตรวจสภาพตามขั้นตอนการพิจารณา 3.ตรวจสอบคุณสมบัติของผู้ขอสินเชื่อ คุณสมบัติรถ และระดับความเสี่ยง เมื่อผู้ขอสินเชื่อนำเอกสารการสมัคร และรถมาตรวจสภาพตาม วัน เวลา และสถานที่ที่ได้นัดหมายกับเจ้าหน้าที่ของบริษัทแล้ว บริษัทจะทำการพิจารณาสินเชื่อจากข้อมูลและหลักฐานประกอบคำขอสินเชื่อ ตรวจสอบการเป็นบุคคลที่ถูกกำหนดตามกฎหมายป้องกันและปราบปรามการสนับสนุนทางการเงินแก่การก่อการร้ายฯ และตรวจสอบข้อมูลจากบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (National Credit Bureau Co., Ltd) รวมไปถึงการวิเคราะห์ความเสี่ยงจากคุณสมบัติของผู้ขอสินเชื่อให้เป็นไปตามหลักเกณฑ์การให้สินเชื่ออย่างรับผิดชอบเป็นธรรม (Responsible Lending) ควบคู่ไปกับคุณสมบัติของรถที่ผู้ขอสินเชื่อนำเล่มทะเบียนมาวางเป็นประกันตามหลักเกณฑ์และเงื่อนไขของบริษัท โดยวงเงินอนุมัติ อัตราดอกเบี้ย รวมถึงค่าธรรมเนียม เป็นไปตามข้อกำหนดและประกาศของธนาคารแห่งประเทศไทย 4.บริษัทแจ้งอนุมัติวงเงินสินเชื่อหรือปฏิเสธการให้สินเชื่อแก่ผู้ขอสินเชื่อทราบ บริษัทจะแจ้งอนุมัติวงเงินสินเชื่อ หรือปฏิเสธการให้สินเชื่อต่อผู้ขอสินเชื่อทันทีที่ทราบผลการพิจารณา ผ่านตัวแทนของบริษัทที่เป็นผู้ทำรายการรับสมัคร ในกรณีที่คำขอสินเชื่อได้รับการพิจารณาอนุมัติ บริษัทจะจัดให้มีการทำสัญญาเงินกู้ พร้อมแนบตารางแสดงอัตราการผ่อนชำระต่อผู้ขอสินเชื่อ เมื่อผู้ขอสินเชื่อเซ็นสัญญาเงินกู้กับบริษัทเรียบร้อยแล้ว บริษัทจะโอนเงินเข้าบัญชีธนาคารกรุงไทยของผู้ขอสินเชื่อภายในวันที่อนุมัติ หรือกรณีธนาคารอื่นภายในวันรุ่งขึ้น 5.บริษัทส่งบัตรสำหรับชำระค่าสินเชื่อ บริษัทจะจัดส่งบัตรสำหรับชำระค่าสินเชื่อ (Payment Card) ให้กับลูกค้าภายใน 7 วัน หลังรายการสินเชื่อได้รับการอนุมัติ เพื่อให้ลูกค้าสามารถนำบัตรสำหรับชำระค่าสินเชื่อดังกล่าว ไปชำระตามช่องทางชำระเงินต่าง ๆ ที่บริษัทจัดหาให้ ดังนี้
6.การติดตาม กรณีผิดนัดชำระหนี้ ในกรณีที่ลูกค้าไม่สามารถชำระหนี้เมื่อครบกำหนดการชำระหนี้นั้น บริษัทจะทำการติดตามเรียกเก็บหนี้และผ่อนผันให้แก่ลูกค้า โดยพิจารณาถึงความจำเป็นและเหตุผลของลูกค้า ภายใต้ระบบการควบคุมความเสี่ยงที่ดูแลอย่างใกล้ชิด ขั้นตอนการติดตามทวงถามให้ชำระหนี้ธุรกิจสินเชื่อบุคคลนี้จะกระทำในลักษณะเดียวกันกับธุรกิจบัตรเครดิต (โปรดศึกษารายละเอียด การติดตามหนี้ ได้ที่หัวข้อ “ขั้นตอนการให้บริการบัตรเครดิตของธุรกิจการออกบัตรเครดิต หัวข้อย่อย 5) การติดตามหนี้”) | ||||||||||||
| ธุรกิจของบริษัทย่อย (ได้แก่ บจ.กรุงไทยธุรกิจลีสซิ่ง / บจ.เคทีซี นาโน / บจ.เคทีซี พรีเพด) | บริษัท กรุงไทยธุรกิจลีสซิ่ง จำกัด ประกอบธุรกิจให้บริการสินเชื่อส่วนบุคคลรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับประกอบธุรกิจประเภทบริการเช่าซื้อ (Hire Purchase) และบริการให้เช่าแบบลีสซิ่ง (Financial Lease) ซึ่งบริษัทได้มีนโยบายหยุดการปล่อยสินเชื่อใหม่ประเภทนี้ตั้งแต่เดือนสิงหาคม 2566 โดยปัจจุบันมุ่งเน้นการติดตามหนี้ และบริหารจัดการคุณภาพพอร์ตสินเชื่อที่มีอยู่เท่านั้น บริษัท เคทีซี นาโน จำกัด ประกอบธุรกิจให้บริการสินเชื่อส่วนบุคคลรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ ซึ่งปัจจุบัน จากสภาวะหนี้ครัวเรือนสูง และอัตราหนี้เสียมีแนวโน้มสูงขึ้น ดังนั้น จึงอยู่ระหว่างกระบวนการศึกษาโอกาสทางธุรกิจ บริษัท เคทีซี พรีเพด จำกัด ประกอบธุรกิจบริการการชำระเงินภายใต้การกำกับ ได้แก่ การให้บริการเงินอิเล็กทรอนิกส์ การให้บริการโอนเงินทางอิเล็กทรอนิกส์ และการให้บริการรับชำระเงินแทน ณ วันที่ 9 มกราคม 2569 บริษัท เคทีซี พรีเพด จำกัด (“KTCP”) ได้รับอนุญาตจากธนาคารแห่งประเทศไทยในการคืนใบอนุญาตการประกอบธุรกิจ โดยปัจจุบันอยู่ระหว่างการดำเนินการตามขั้นตอนทางกฎหมายเพื่อเลิกกิจการ ซึ่งคาดว่าจะแล้วเสร็จภายในไตรมาส 2 ปี 2569 ซึ่งไม่กระทบต่อผลการดำเนินงานหรือฐานะทางการเงินของเคทีซี บริษัท บัตรกรุงไทย จำกัด (มหาชน) ได้แจ้งการสิ้นสภาพของบริษัทย่อยต่อตลาดหลักทรัพย์แห่งประเทศไทยแล้ว |
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ค่าใช้จ่าย R&D ปีนี้
0.0
ค่าใช้จ่าย R&D ปีก่อน
0.0
ค่าใช้จ่าย R&D 2 ปีก่อน
0.0
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
สามารถดูรายละเอียดได้จากหัวข้อ “ทรัพย์สินที่ใช้ในการประกอบธุรกิจ”
สินทรัพย์ไม่มีตัวตน — รายละเอียด
สามารถดูรายละเอียดได้จากหัวข้อ “ทรัพย์สินที่ใช้ในการประกอบธุรกิจ”
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
สามารถดูรายละเอียดได้จากหัวข้อ “นโยบายการกำกับดูแลกิจการ”
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
นโยบายการตลาดของผลิตภัณฑ์หรือบริการที่สำคัญในปี 2568
ธุรกิจบัตรเครดิต
ในปี 2568 บริษัทตั้งเป้าการเติบโตของยอดใช้จ่ายผ่านบัตรเครดิตไว้ที่ 10% โดยเน้นกลุ่มผู้มีรายได้ตั้งแต่ 50,000 บาทขึ้นไป และกลุ่มคนเริ่มทำงาน (First Jobber) ภายใต้กลยุทธ์ “Maximize Growth Opportunity” ผ่านการขับเคลื่อนด้วยดิจิทัลและการตลาดเชิงข้อมูล (Data-Driven Marketing) ควบคู่ไปกับการขยายความร่วมมือกับพันธมิตรทางธุรกิจ เพื่อสร้างการเติบโตที่ยั่งยืน โดยมีรายละเอียดดังนี้
1.การบริหาร Credit Card Portfolio ให้มีคุณภาพ และการรักษาตำแหน่งพอร์ตที่มีลูกค้า Active สูงสุดในตลาด โดยนำ Data-Driven Marketing มาใช้เพื่อเพิ่มความแม่นยำในการทำการตลาดแบบเฉพาะกลุ่ม (ตั้งแต่การค้นหาลูกค้าใหม่ ไปจนถึงการนำเสนอสิทธิประโยชน์ที่ตอบโจทย์ความต้องการของลูกค้าแต่ละกลุ่มอย่างตรงจุด นอกจากนี้ยังมีแผนการใช้ข้อมูลทางเลือก (Alternative data) ในการพิจารณาอนุมัติบัตรเครดิต
2.การใช้ Digital Transformation เพื่อยกระดับการทำการตลาดในทุก Customer Journey
Apply Online Service: เป็นช่องทางการสมัครสมาชิกใหม่ผ่านออนไลน์ที่ให้ลูกค้าทำรายการสมัครบัตรเครดิตด้วยตนเอง
บัตรเครดิตเคทีซี ดิจิทัล:
การออกบัตรเครดิตเคทีซี ดิจิทัลเพื่อตอบโจทย์กลุ่มลูกค้าที่มีรายได้สูง (Higher-Income) • แอปพลิเคชัน
KTC Mobile: การพัฒนาการใช้งานอย่างต่อเนื่อง เพื่อเป็นเครื่องมือหลักในการบริการสมาชิกบัตรเครดิต โดยนำเสนอโปรโมชั่นที่ตอบโจทย์ความต้องการเฉพาะบุคคล (Personalization)
3.สร้างความแตกต่างในการทำการตลาด ด้วย Loyalty Program โดยร่วมมือกับพันธมิตรทางธุรกิจ เพื่อตอบแทนลูกค้าที่ใช้จ่ายผ่านบัตรเครดิตอย่างต่อเนื่อง โดยเน้นที่หมวดร้านอาหาร ช้อปปิ้ง และท่องเที่ยว เป็นหลัก
4.พัฒนา KTC Digital Communication โดยเพิ่มช่องทางการสื่อสาร LINE Connect เพื่อเข้าถึงลูกค้าได้อย่างตรงจุด ผ่าน Personalized Marketing พร้อมทั้งพัฒนา Customer Data Platform (CDP) ซึ่งเป็นเครื่องมือสำคัญในการบริหารข้อมูลลูกค้า ช่วยให้การแบ่งกลุ่มลูกค้า (มีความชัดเจนและลดความซ้ำซ้อนในการสื่อสาร
ธุรกิจสินเชื่อบุคคล
ในปี 2568 ธุรกิจสินเชื่อส่วนบุคคล บัตรกดเงินสด “เคทีซี พราว” ตั้งเป้าเติบโตที่ 3% เน้นขยายฐานสมาชิกใหม่ผ่านพันธมิตรธุรกิจต่างๆ เพื่อเพิ่มโอกาสเข้าถึงสินเชื่อผ่านช่องทางสมัครสินเชื่อออนไลน์ E-Application ที่ลูกค้าสามารถทำรายการได้ด้วยตนเอง รู้ผลอนุมัติพร้อมรับเงินโอนเข้าบัญชีภายใน 30 นาที พร้อมสร้างประสบการณ์การใช้งานให้กับสมาชิกผ่านฟังก์ชัน “รูด โอน กด ผ่อน” ครบจบในบัตรเดียว และสานต่อโครงการ “เคลียร์หนี้” เพื่อเสริมวินัยทางการเงินแก่สมาชิก
สำหรับธุรกิจสินเชื่อ "เคทีซี พี่เบิ้ม รถแลกเงิน" ได้ตั้งเป้าการเติบโตที่ 3,000 ล้านบาท โดยเน้นขยายพอร์ตสินเชื่อคุณภาพผ่านสาขาธนาคารกรุงไทย ตัวแทนจำหน่าย และพันธมิตรธุรกิจต่าง ๆ เน้นเจาะกลุ่มลูกค้าที่มีรายได้ประจำและเจ้าของกิจการขนาดเล็กที่เป็นเจ้าของรถยนต์หรือรถจักรยานยนต์ และกำลังมองหาสินเชื่อให้สามารถเข้าถึงแหล่งเงินทุนในระบบได้ง่ายและปลอดภัย พร้อมรับวงเงินใหญ่สูงสุด 100% ของราคาประเมิน อนุมัติไว ภายใน 1 ชั่วโมง รับเงินทันที โดยไม่ต้องมีคนค้ำประกัน
นโยบายการตลาดของผลิตภัณฑ์หรือบริการที่สำคัญในปี 2569
ธุรกิจบัตรเครดิต
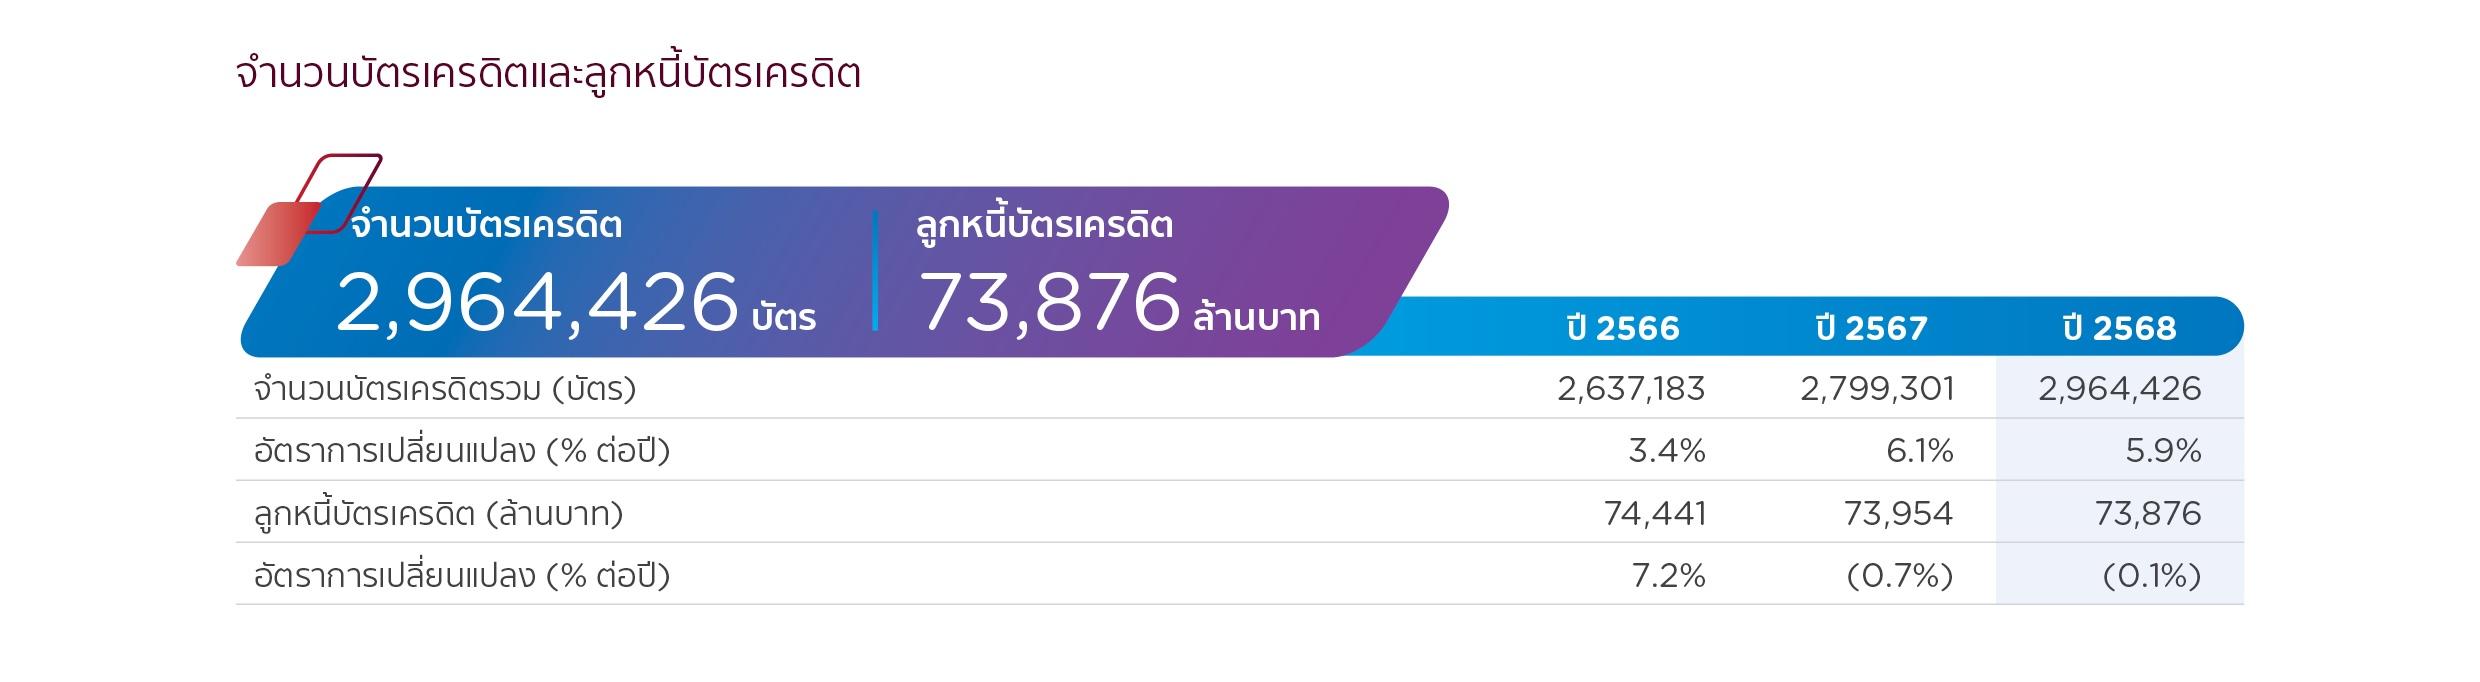
ในปี 2569 บริษัทตั้งเป้าการเติบโตของยอดใช้จ่ายผ่านบัตรเครดิตที่ 5% ควบคู่กับแผนการเพิ่มจำนวนสมาชิกใหม่ 250,000 ราย จากฐานสมาชิกปัจจุบันจำนวนประมาณ 2.3 ล้านราย และจำนวนบัตรเครดิตรวม 2.9 ล้านใบ โดยการดำเนินงานดังกล่าวจะขับเคลื่อนผ่าน 4 กลยุทธ์สำคัญ ได้แก่
1.เสริมความแข็งแกร่งของพอร์ตสมาชิกให้มีคุณภาพ ยกระดับผลิตภัณฑ์ เพิ่มประสิทธิภาพในการขยายฐานสมาชิก ผ่านช่องทางดิจิทัลพร้อมนำเสนอสิทธิประโยชน์ที่ตอบโจทย์ไลฟ์สไตล์ กิน ช้อป เที่ยว รวมถึงหมวดที่สอดรับกับเทรนด์ที่ลูกค้าให้ความสนใจ เช่น หมวดการดูแลสุขภาพ และ Healthcare
2.ต่อยอดธุรกิจนายหน้าประกัน (Insurance Brokerage) ผ่านความร่วมมือกับพันธมิตรเพื่อพัฒนาผลิตภัณฑ์ประกันชีวิตและวินาศภัย เพิ่มทางเลือกและความคุ้มค่าให้สมาชิก รวมถึงสร้างรายได้ใหม่จากผลิตภัณฑ์ประกันบนช่องทางบัตรเครดิต
3.มุ่งสร้างการเติบโตร่วมกับธนาคารกรุงไทยในหลายมิติ โดยเน้น 3 กลุ่มเป้าหมายหลัก ได้แก่ กลุ่มลูกค้า Wealth ยกระดับสิทธิพิเศษและบริการที่ครอบคลุมกว่าเดิม กลุ่ม SME สร้างช่องทางการขยายโอกาสให้พันธมิตรร้านค้า บน e-marketplace “KTC U SHOP” ซึ่งเตรียมรีแบรนด์เป็น “KTC MALL” และกลุ่ม Gen Z เจาะกลุ่มนักศึกษามหาวิทยาลัย เพื่อสร้างฐานสมาชิกใหม่ตั้งแต่ช่วงเริ่มต้นกำลังซื้อ
4.ใช้ Digital และ AI ขับเคลื่อนกลยุทธ์การตลาด เพื่อยกระดับประสบการณ์ให้ลูกค้า “ง่าย เร็ว ไร้รอยต่อ” และเสนอสิทธิประโยชน์เฉพาะบุคคลได้อย่างแม่นยำ
ธุรกิจสินเชื่อบุคคล
ในปี 2569 คาดว่าเศรษฐกิจยังคงชะลอตัว ธุรกิจสินเชื่อส่วนบุคคลเคทีซีจึงมุ่งเน้นในการรักษาและควบคุมคุณภาพหนี้เป็นสำคัญ โดยเป้าเติบโต 2% เน้นพอร์ตสินเชื่อเติบโตอย่างมีคุณภาพ เพิ่มสมาชิกใหม่บัตรกดเงินสด KTC Proud 110,000 ราย ด้วย 4 กลยุทธ์การตลาดในการดำเนินธุรกิจ ได้แก่
1.ปรับโฉมการสมัครออนไลน์ E-Application ให้อยู่บนแอป KTC Mobile เพื่อความสะดวกรวดเร็วยิ่งขึ้น สามารถทำการสมัคร และรู้ผลอนุมัติไวใน 30 นาที
2.ขยายฐานสมาชิกใหม่ผ่านพันธมิตร และจุดขายที่มีดีมานด์สูงกว่า 2,000 ร้านค้า สแกนสมัครได้ที่หน้าร้าน อนุมัติ และรับสินค้าได้ทันที รวมถึงความร่วมมือกับธนาคารกรุงไทยผ่านฐานข้อมูล Payroll
3.ดูแลสมาชิกกว่า 700,000 รายด้วยสิทธิพิเศษ ทั้ง “รูด–โอน–กด–ผ่อน” เพื่อรองรับพฤติกรรมทุกไลฟ์สไตล์ และเดินหน้าโครงการ “เคลียร์หนี้” เพื่อส่งเสริมวินัยการชำระเงิน
4.ช่วยผ่อนหนักเป็นเบา ผ่านโปรโมชันผ่อนสินค้าด้วยดอกเบี้ย 0% นานถึง 24 เดือน
สำหรับสินเชื่อ “เคทีซี พี่เบิ้ม รถแลกเงิน” ซึ่งเป็นบริการสินเชื่อส่วนบุคคลในรูปแบบสินเชื่อจำนำทะเบียนรถจะใช้กลยุทธ์ในการขยายฐานสมาชิกผ่านธนาคารกรุงไทยเป็นหลัก โดยจะปรับโฉมผลิตภัณฑ์ให้ตอบโจทย์ความต้องการของกลุ่มเป้าหมายมากขึ้น
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ภาพรวมของอุตสาหกรรมของธุรกิจสินเชื่อเพื่อผู้บริโภค
ข้อมูลจากสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติระบุว่า ภาพรวมเศรษฐกิจไทยในปี 2568 ขยายตัวร้อยละ 2.4 ชะลอลงจากร้อยละ 2.9 ในปี 2567 เนื่องจากการใช้จ่ายภาคเอกชนและภาครัฐชะลอตัว อย่างไรก็ตาม เศรษฐกิจยังได้แรงสนับสนุนจากการส่งออกสินค้าที่ยังขยายตัว การลงทุนภาคเอกชนที่กลับมาฟื้นตัว และการลงทุนภาครัฐที่เร่งตัวขึ้น
สำหรับคาดการณ์แนวโน้มการขยายตัวของเศรษฐกิจไทยในปี 2569 อยู่ในช่วงระหว่างร้อยละ 1.5 – 2.5 (ค่ากลางร้อยละ 2.0) โดยมีปัจจัยกดดันหลักจากภาคการส่งออกและการผลิตที่ได้รับผลกระทบโดยตรงจากมาตรการกำแพงภาษีของสหรัฐฯ ความผันผวนของเศรษฐกิจโลก การเปลี่ยนแปลงของเทคโนโลยีและการปรับตัวของอุตสาหกรรม รวมถึงความขัดแย้งทางภูมิรัฐศาสตร์ ขณะเดียวกัน คาดว่าเศรษฐกิจจะยังได้รับแรงหนุนจากการฟื้นตัวขึ้นของภาคการท่องเที่ยว การเร่งเบิกจ่ายงบประมาณลงทุนของภาครัฐ และการบริโภคภาคเอกชนที่ยังขยายตัวได้ตามการจ้างงานที่มั่นคง อย่างไรก็ตาม ข้อจำกัดหลักยังคงอยู่ที่ปัญหาหนี้ครัวเรือนสะสมในระดับสูงและความเข้มงวดในการปล่อยสินเชื่อ ซึ่งเป็นสาเหตุสำคัญที่กดดันความเชื่อมั่นของผู้บริโภค ความต้องการสินเชื่อ และการเข้าถึงสภาพคล่องของครัวเรือนรายได้น้อย ท่ามกลางความไม่แน่นอนทางการเมืองในช่วงเปลี่ยนผ่านรัฐบาล สภาวการณ์ดังกล่าวส่งผลต่อเนื่องให้ภาพรวมอุตสาหกรรมสินเชื่อเพื่อผู้บริโภคมีการเติบโตในอัตราที่ชะลอตัวลง
โดยในไตรมาส 3 ปี 2568 ประเทศไทยมีปริมาณหนี้ครัวเรือนอยู่ที่ 16.31 ล้านล้านบาท ลดลงเล็กน้อยจากสิ้นปี 2567 ซึ่งอยู่ที่ 16.43 ล้านล้านบาท หรือคิดเป็นลดลงร้อยละ 0.7 ขณะที่สัดส่วนหนี้ครัวเรือนต่อ GDP ของประเทศไทย ณ สิ้น ไตรมาส 3 ของปี 2568 อยู่ที่ร้อยละ 86.8 ลดลงจากสิ้นปี 2567 ที่มีสัดส่วนอยู่ที่ร้อยละ 88.4
แม้ว่าแนวโน้มสัดส่วนหนี้ครัวเรือนต่อ GDP จะมีทิศทางที่ลดน้อยลง ตามการชะลอตัวของปริมาณยอดหนี้คงค้างในระบบ สาเหตุมาจากภาพรวมเศรษฐกิจที่เปราะบาง ความไม่แน่นอนของรายได้ และภาระค่าใช้จ่ายที่ยังสูง ส่งผลให้ศักยภาพการก่อหนี้ใหม่ของครัวเรือนถูกจำกัด ภาคครัวเรือนบางกลุ่มมีการปรับเปลี่ยนพฤติกรรม ด้วยการชะลอการก่อหนี้ที่ไม่จำเป็น และนำเงินไปชำระคืนหนี้เดิมแทนการกู้ใหม่ (Debt Repayment) อีกทั้งการยกระดับความเข้มงวดในการอนุมัติสินเชื่อใหม่ (Underwriting Standards) เพื่อควบคุมคุณภาพสินทรัพย์และลดความเสี่ยงจากการเกิดหนี้เสีย สอดคล้องไปกับเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) ของธนาคารแห่งประเทศไทย ที่เน้นให้ความสำคัญกับความสามารถในการชำระหนี้ที่แท้จริงของผู้กู้ ประกอบกับการบริหารจัดการคุณภาพผ่านการปรับโครงสร้างหนี้และการตัดจำหน่ายหนี้สูญออกจากระบบ
อย่างไรก็ตาม สัดส่วนหนี้ครัวเรือนต่อ GDP ของประเทศก็ยังคงอยู่ในระดับที่สูง เมื่อเทียบกับเกณฑ์มาตรฐานของธนาคารเพื่อการชำระบัญชีระหว่างประเทศ (BIS) ที่กำหนดระดับยั่งยืนไว้ไม่เกินร้อยละ 80 ของ GDP ซึ่งการที่หนี้ครัวเรือนอยู่ในระดับสูงต่อเนื่องเช่นนี้ อาจเป็นปัจจัยบั่นทอนการเติบโตทางเศรษฐกิจและเสถียรภาพของระบบการเงินในระยะยาว
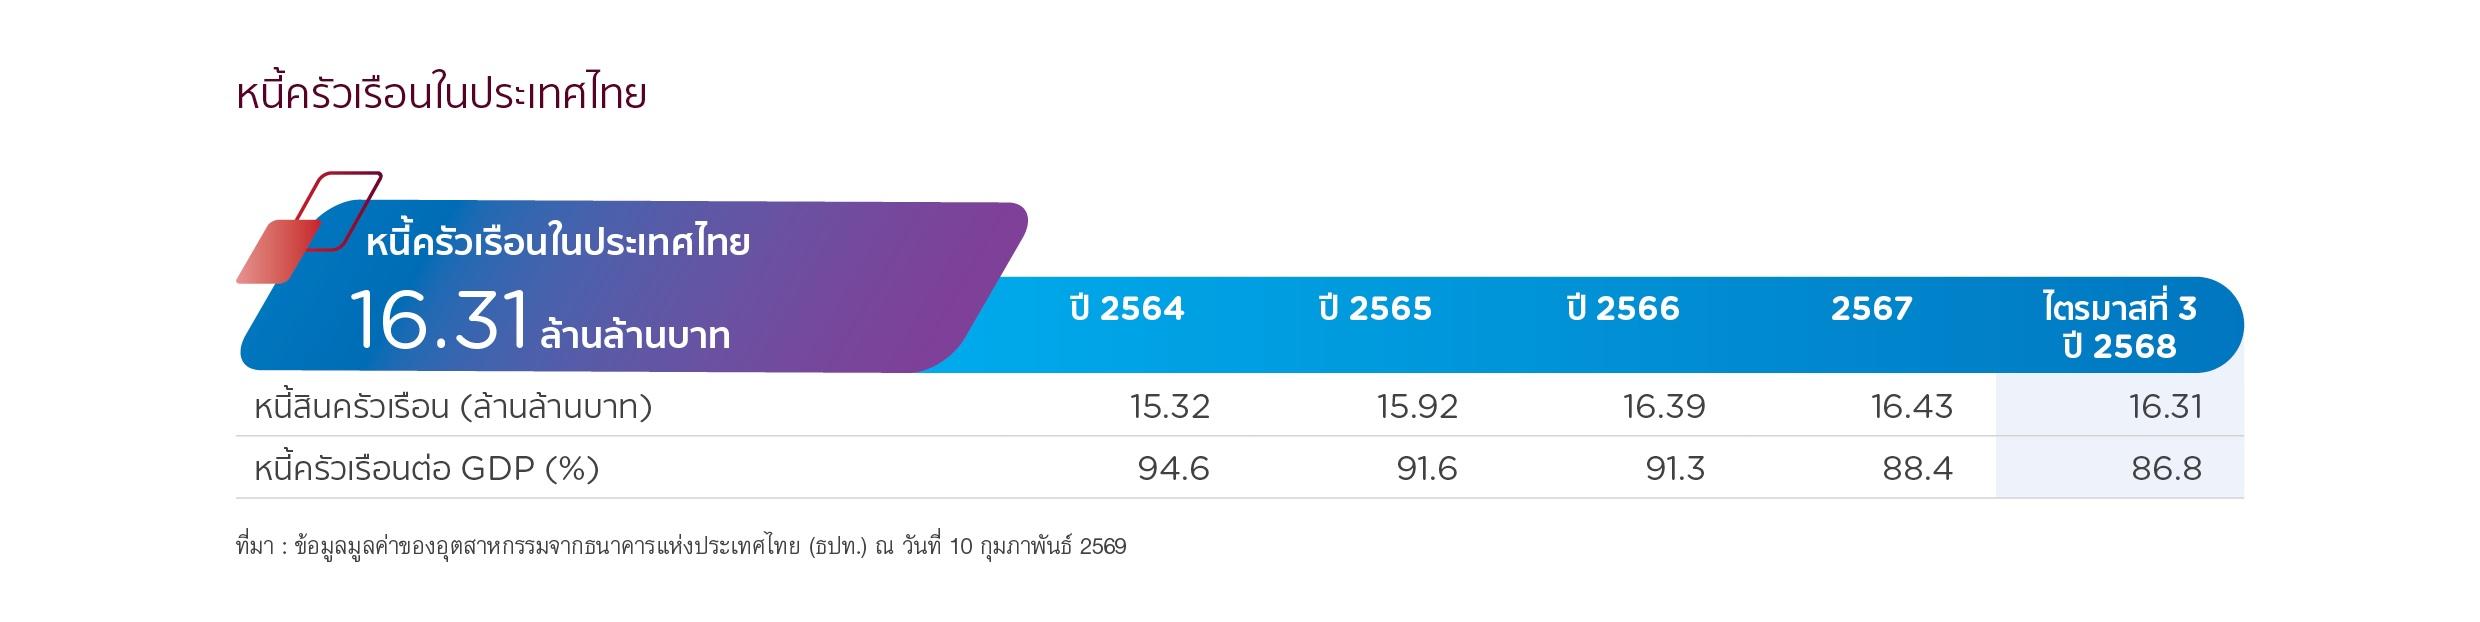
สถานการณ์หนี้ครัวเรือนไทยที่อยู่ในระดับสูงเป็นหนึ่งในปัญหาเชิงโครงสร้างทางเศรษฐกิจ ที่มีสาเหตุหลักมาจากการที่คนไทยยังคงต้องเผชิญกับภาวะรายได้โตช้ากว่ารายจ่ายของครัวเรือนบางกลุ่ม ปัญหาความเหลื่อมล้ำทางการเงินและการเข้าถึงแหล่งเงินทุน รวมถึงพฤติกรรมการก่อหนี้เพื่อใช้จ่ายที่อยู่ในระดับสูงของภาคครัวเรือน เป็นต้น ด้วยระดับภาระหนี้ที่สูง ส่งผลให้ศักยภาพในการก่อหนี้ใหม่ถูกจำกัด และยังบั่นทอนความสามารถในการชำระหนี้เดิม ด้วยเหตุนี้สัดส่วนสินเชื่อด้อยคุณภาพ (Non-Performing Loan: NPL) จึงมีแนวโน้มปรับตัวสูงขึ้นอย่างต่อเนื่อง
ทั้งนี้ธนาคารแห่งประเทศไทยได้ออกมาตรการแนวทางการแก้ปัญหาหนี้ครัวเรือนอย่างยั่งยืน ผ่านการให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending: RL) ซึ่งกำหนดให้สถาบันการเงินต้องดูแลลูกหนี้อย่างครบวงจร ตั้งแต่การพิจารณาความสามารถในการชำระหนี้ที่เข้มงวด ไปจนถึงการปรับโครงสร้างหนี้ทั้งก่อนและหลังเป็นหนี้เสีย เพื่อเกื้อหนุนให้ลูกหนี้ โดยเฉพาะกลุ่มหนี้เรื้อรังสามารถปิดจบหนี้ได้จริง ควบคู่กันนั้น ยังได้มีการผลักดันมาตรการความช่วยเหลือเพิ่มเติมผ่านโครงการ 'คุณสู้ เราช่วย' (เฟส 1 และ 2) เพื่อประคับประคองลูกหนี้รายย่อยและ SMEs เฉพาะกลุ่มอย่างต่อเนื่อง และล่าสุดในช่วงปลายปี 2568 กระทรวงการคลังได้ร่วมกับธนาคารแห่งประเทศไทยและสถาบันการเงิน เปิดตัวโครงการเฉพาะกิจ 'ปิดหนี้ไว ไปต่อได้' เพื่อจัดการปัญหาหนี้เสียเชิงรุกผ่านกลไกการซื้อหนี้ของ บริษัทบริหารสินทรัพย์ (AMC) โดยมุ่งเน้นช่วยเหลือลูกหนี้รายย่อยที่เป็นหนี้เสีย (NPLs) ในกลุ่มสินเชื่อไม่มีหลักประกันที่มีวงเงินรวมทุกบัญชีไม่เกิน 100,000 บาท ต่อราย ณ วันที่ 30 กันยายน 2568 ซึ่งมาตรการนี้ถือเป็นกลไกพิเศษเพื่อเคลียร์หนี้เสียในระบบให้กลับมามีสถานะปกติและสามารถดำเนินกิจกรรมทางเศรษฐกิจต่อไปได้
ปัญหาหนี้ครัวเรือนข้างต้น ส่งผลกระทบเชิงลบต่อเสถียรภาพเศรษฐกิจการเงิน และสร้างความท้าทายให้กับการดำเนินนโยบายเพื่อรักษาเสถียรภาพทางเศรษฐกิจ ดังนั้น การระดมความร่วมมือจากทุกภาคส่วน ไม่ว่าจะเป็นหน่วยงานภาครัฐ ภาคธุรกิจเอกชน และสถาบันการเงิน เพื่อให้การแก้ไขปัญหาหนี้ครัวเรือนเป็นไปอย่างยั่งยืนและมีประสิทธิภาพ จะช่วยเสริมสร้างความมั่นคงทางการเงินของครัวเรือน ซึ่งจะเป็นรากฐานที่สำคัญในการเสริมสร้างความแข็งแกร่งของเศรษฐกิจที่ยั่งยืนในระยะยาวต่อไป
1.ภาพรวมอุตสาหกรรมของธุรกิจบัตรเครดิต
(1) การแข่งขันและคู่แข่งในธุรกิจบัตรเครดิต
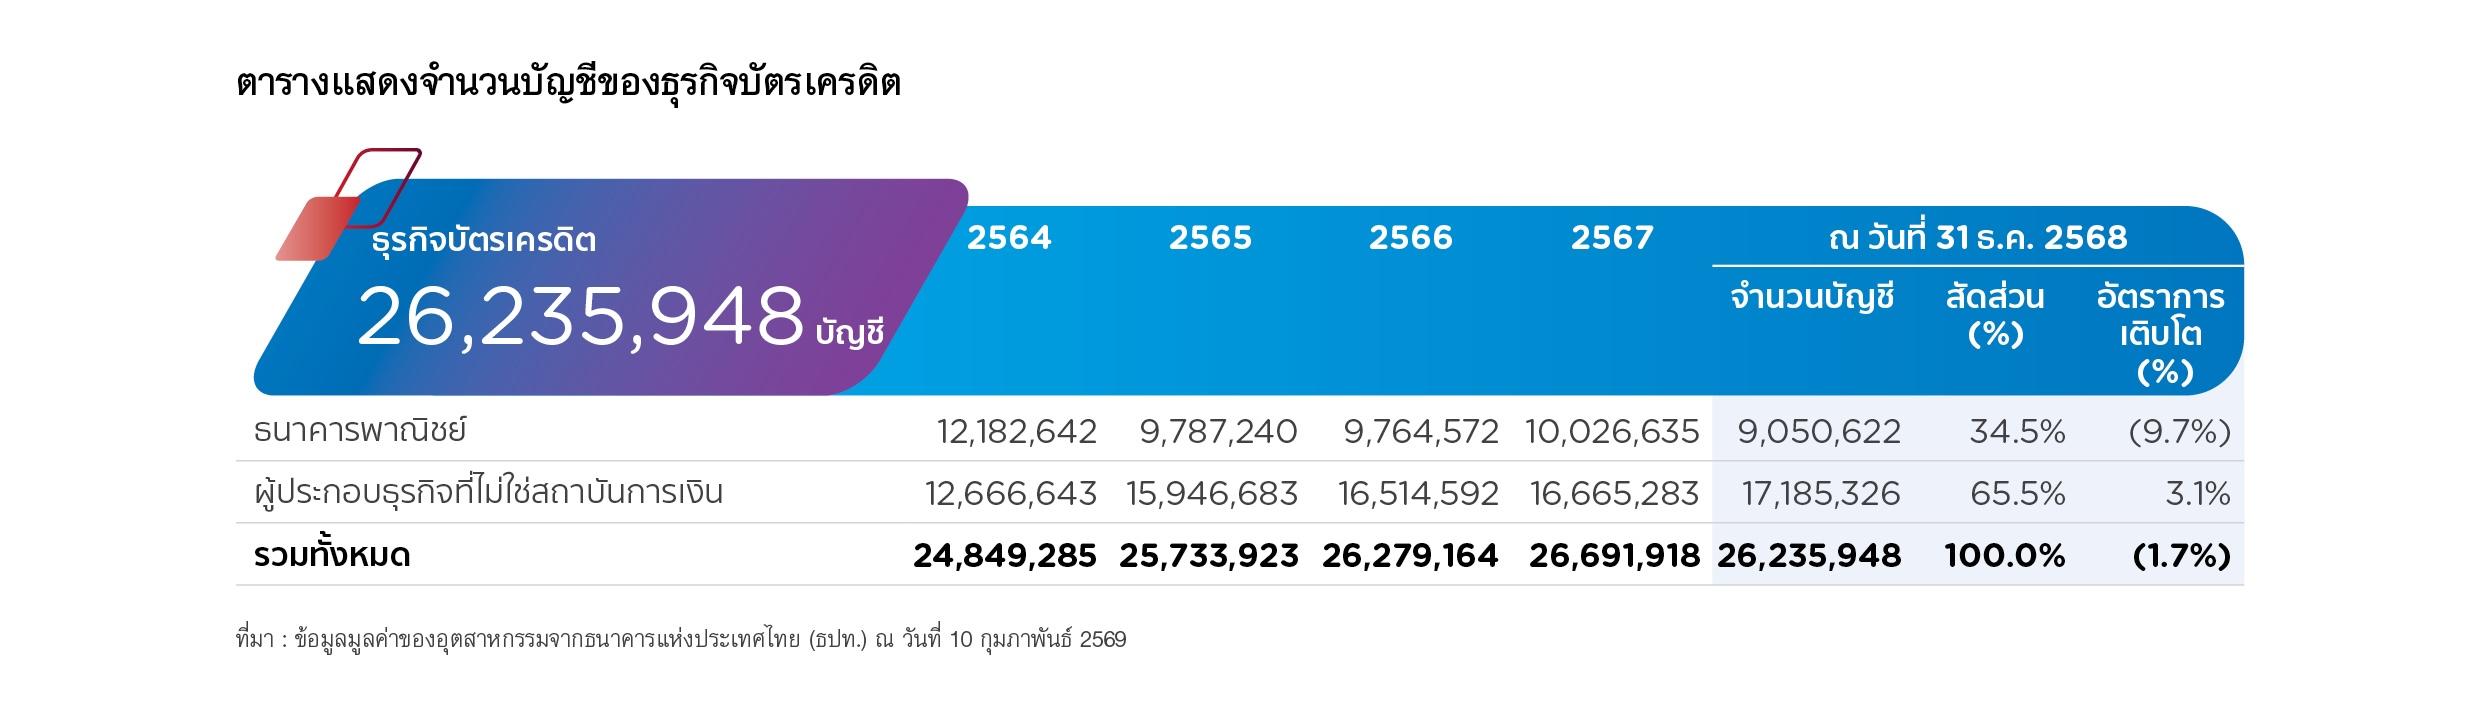
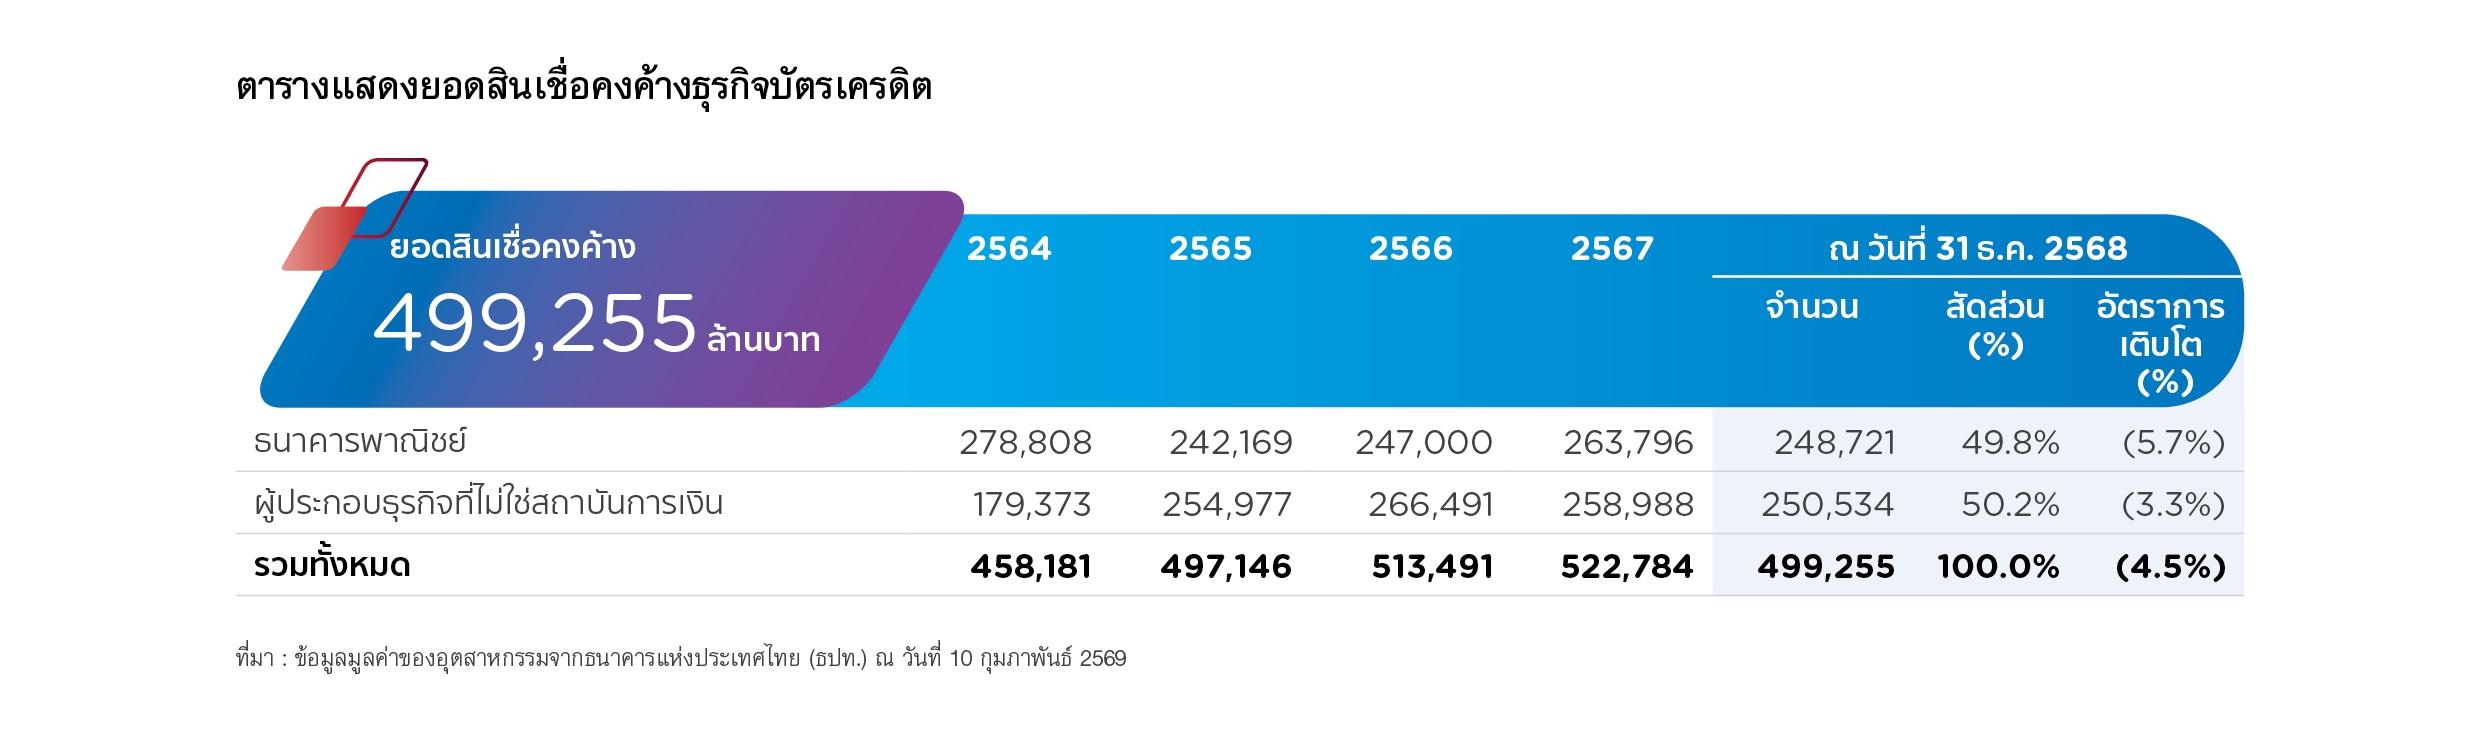
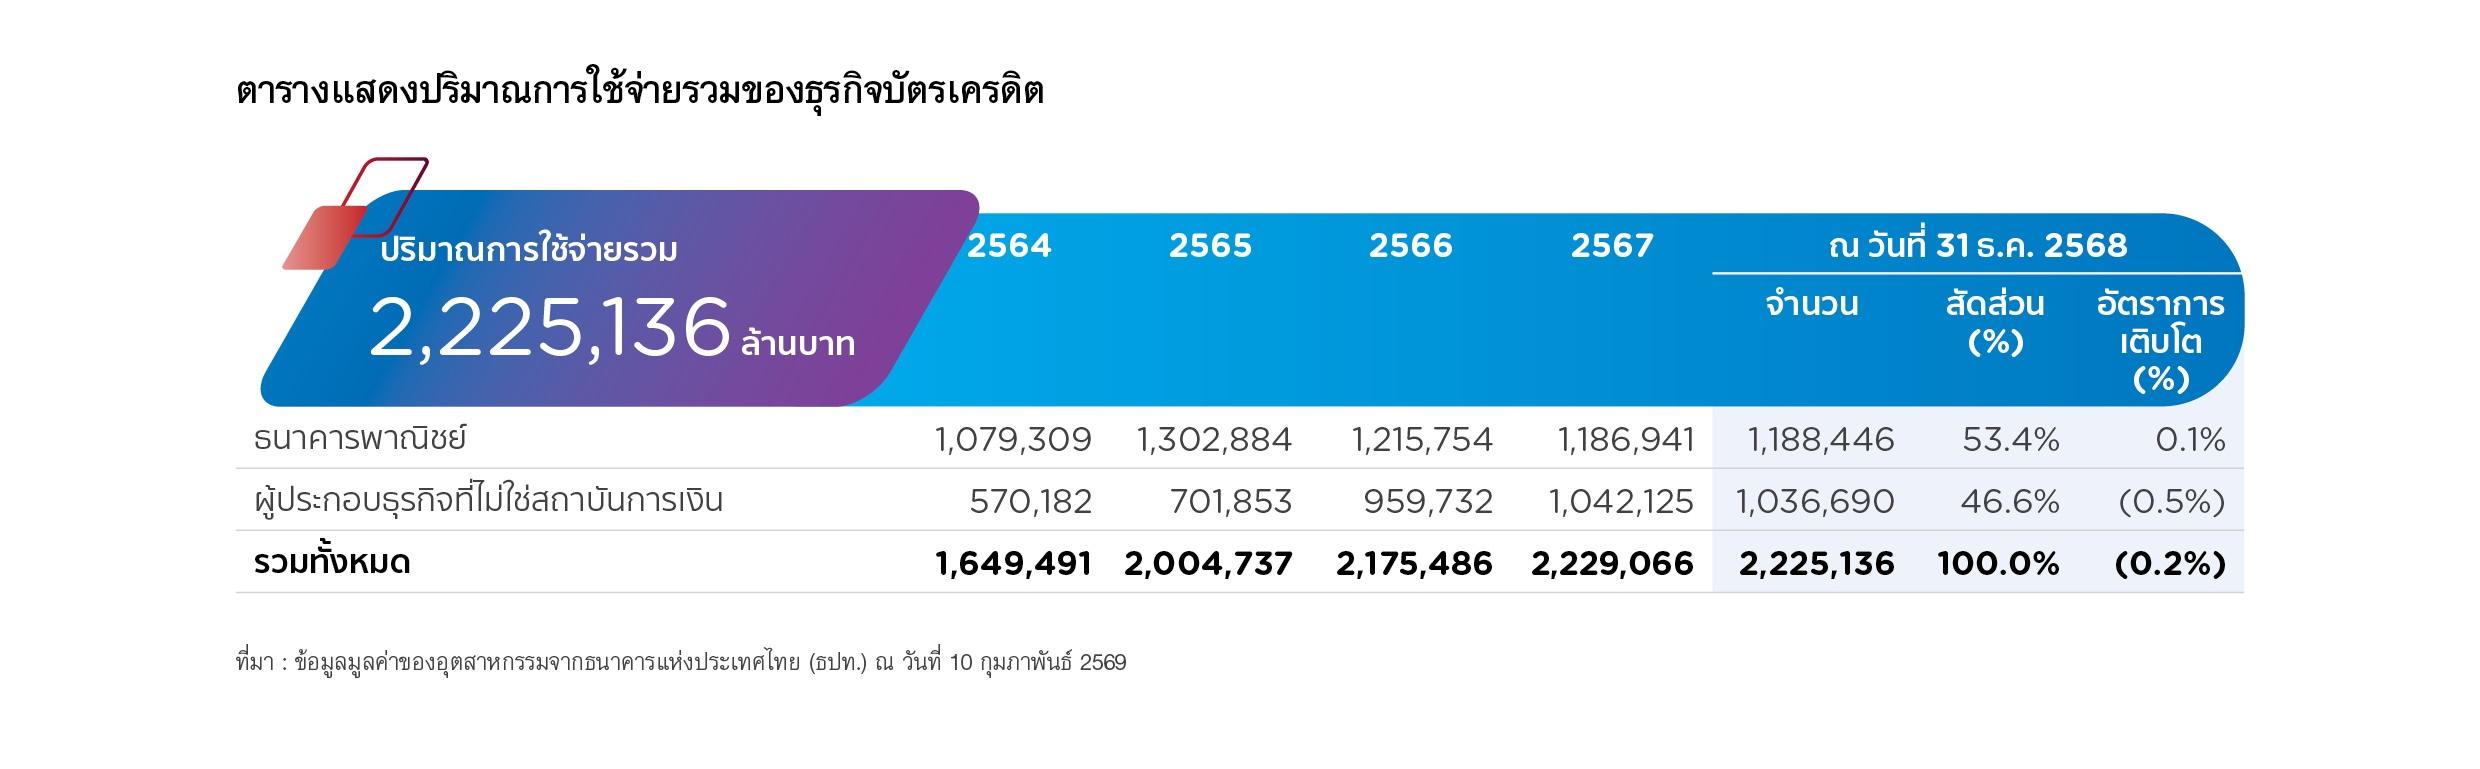
อุตสาหกรรมบัตรเครดิต ข้อมูล ณ 31 ธันวาคม 2568 พบว่า จำนวนบัญชีบัตรเครดิตทั้งอุตสาหกรรม มีอัตราหดตัวลงร้อยละ 1.7 (ปี 2567 เติบโตอยู่ที่ร้อยละ 1.6%) จากการเพิ่มความเข้มงวดด้านการขยายสินเชื่อและการอนุมัติบัตรใหม่เพื่อลดปัญหาหนี้เสีย ขณะที่ยอดสินเชื่อคงค้าง ลดลงร้อยละ 4.5 (ปี 2567 เติบโตอยู่ที่ร้อยละ 1.8%) การใช้จ่ายผ่านบัตร (ไม่รวมการเบิกเงินสดล่วงหน้า) ขยายตัวลดลงร้อยละ 1.2 (ปี 2567 ขยายตัวอยู่ที่ร้อยละ 2.5%) และการเบิกเงินสดล่วงหน้า ขยายตัวอยู่ที่ร้อยละ 12.6 (ปี 2567 ขยายตัวอยู่ที่ร้อยละ 27.4%) จะเห็นได้ว่าภาพรวมการเติบโตของสินเชื่ออุตสาหกรรมบัตรเครดิตชะลอตัวลงอย่างเห็นได้ชัด สาเหตุส่วนหนึ่งมาจากแรงกดดันจากกำลังซื้อในประเทศที่ฟื้นตัวช้า รวมถึงปัญหาหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ขณะเดียวกัน ผู้ประกอบการต่างเพิ่มความเข้มงวดมากขึ้นในการพิจารณาอนุมัติสินเชื่อ โดยมุ่งเน้นไปที่การรักษาคุณภาพของพอร์ตลูกหนี้ให้ดีขึ้น เพื่อหลีกเลี่ยงต้นทุนที่จะเพิ่มขึ้นจากการตั้งสำรองค่าเผื่อหนี้สูญ
ขณะเดียวกัน อุตสาหกรรมบัตรเครดิตปัจจุบันยังคงเผชิญกับสภาวะการแข่งขันที่รุนแรง อันเป็นผลมาจากความพยายามของผู้ประกอบการในการขยายฐานลูกค้าและเพิ่มส่วนแบ่งทางการตลาด โดยข้อมูลในช่วงปีที่ผ่านมา แสดงให้เห็นว่า ผู้ประกอบธุรกิจที่ไม่ใช่สถาบันการเงิน (Non-Bank) มีบทบาทเพิ่มขึ้นอย่างต่อเนื่อง และสามารถครองส่วนแบ่งตลาดด้านยอดสินเชื่อคงค้างในระดับที่ใกล้เคียงกับกลุ่มธนาคารพาณิชย์ สะท้อนถึงความสามารถในการตอบโจทย์ความต้องการของผู้บริโภคผ่านผลิตภัณฑ์ที่มีความยืดหยุ่นและกลยุทธ์ทางการตลาดเชิงรุก ส่งผลให้ตั้งแต่ปี 2565 เป็นต้นมา กลุ่ม Non-Bank ก้าวขึ้นมาเป็นผู้นำตลาดในหลายมิติ ขณะเดียวกัน เมื่อพิจารณาในด้านจำนวนบัตรเครดิต พบว่าผู้ประกอบธุรกิจ Non-Bank มีสัดส่วนในระดับที่สูงกว่าธนาคารพาณิชย์อย่างมีนัยสำคัญ หรือคิดเป็นร้อยละ 65 ของจำนวนบัตรทั้งหมด สะท้อนถึงการเข้าถึงฐานลูกค้ารายย่อยในวงกว้าง และตอกย้ำภาพการแข่งขันที่เข้มข้นของอุตสาหกรรมบัตรเครดิตในปัจจุบัน
ด้วยการแข่งขันที่รุนแรงและสถานการณ์เศรษฐกิจในปัจจุบัน ทำให้ผู้ประกอบการบัตรเครดิตต่างเร่งปรับกลยุทธ์ให้สอดคล้องไปกับพฤติกรรมผู้บริโภคที่เปลี่ยนแปลง เพื่อกระตุ้นยอดใช้จ่ายผ่านบัตรเครดิต อาทิ การพัฒนาทางเทคโนโลยีและนวัตกรรมการชำระเงินที่เกี่ยวกับบัตรเครดิตและผลิตภัณฑ์ทางการเงินใหม่ ๆ การขยายฐานลูกค้าไปสู่กลุ่มที่มีรายได้ปานกลางถึงสูง การมุ่งเน้นเติบโตผ่านพันธมิตรทางธุรกิจทั้งในและต่างประเทศ และการแข่งขันในด้านของสิทธิประโยชน์ผ่านการใช้บัตร เช่น การให้สิทธิพิเศษ คะแนนสะสม เครดิตเงินคืน และส่วนลด เป็นต้น โดยทำควบคู่ไปกับการรักษาคุณภาพสินเชื่อและให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) ตลอดจนให้ความสำคัญต่อการบริหารจัดการคุณภาพหนี้ เพื่อลดความเสี่ยงด้านการผิดนัดชำระหนี้ และในขณะเดียวกัน ธุรกิจยังคงต้องเผชิญกับความท้าทายจากการเข้ามาของนวัตกรรมทางการเงินรูปแบบใหม่ๆ ที่เข้ามาแย่งส่วนแบ่งตลาด
อย่างไรก็ตาม สภาวะเศรษฐกิจที่คาดการณ์ว่าจะฟื้นตัวอย่างค่อยเป็นค่อยไป จะเป็นปัจจัยในการขับเคลื่อนให้ธุรกิจบัตรเครดิตยังคงเป็นธุรกิจที่สามารถเติบโตต่อไปได้ในอนาคต ตามความต้องการสินเชื่อที่เพิ่มขึ้น สอดคล้องไปกับความต้องการใช้จ่ายและความเชื่อมั่นของผู้บริโภค
โดย ณ วันที่ 31 ธันวาคม 2568 มีจำนวนบัตรเครดิตในระบบทั้งสิ้น 26.2 ล้านบัญชี มีอัตราการเติบโตที่ลดลง คิดเป็นร้อยละ 1.7 สอดคล้องไปกับยอดสินเชื่อธุรกิจบัตรเครดิตของทั้งระบบซึ่งอยู่ที่ 499,255 ล้านบาท ลดลงร้อยละ 4.5 เมื่อเทียบกับสิ้นปีก่อนหน้า สำหรับปริมาณการใช้จ่ายผ่านบัตรรวมของอุตสาหกรรม มีมูลค่า 2,225,136 ล้านบาท หดตัวลงร้อยละ 0.2 ทั้งนี้สามารถดูรายละเอียดข้อมูลอุตสาหกรรมเพิ่มเติมได้จากตารางดังต่อไปนี้
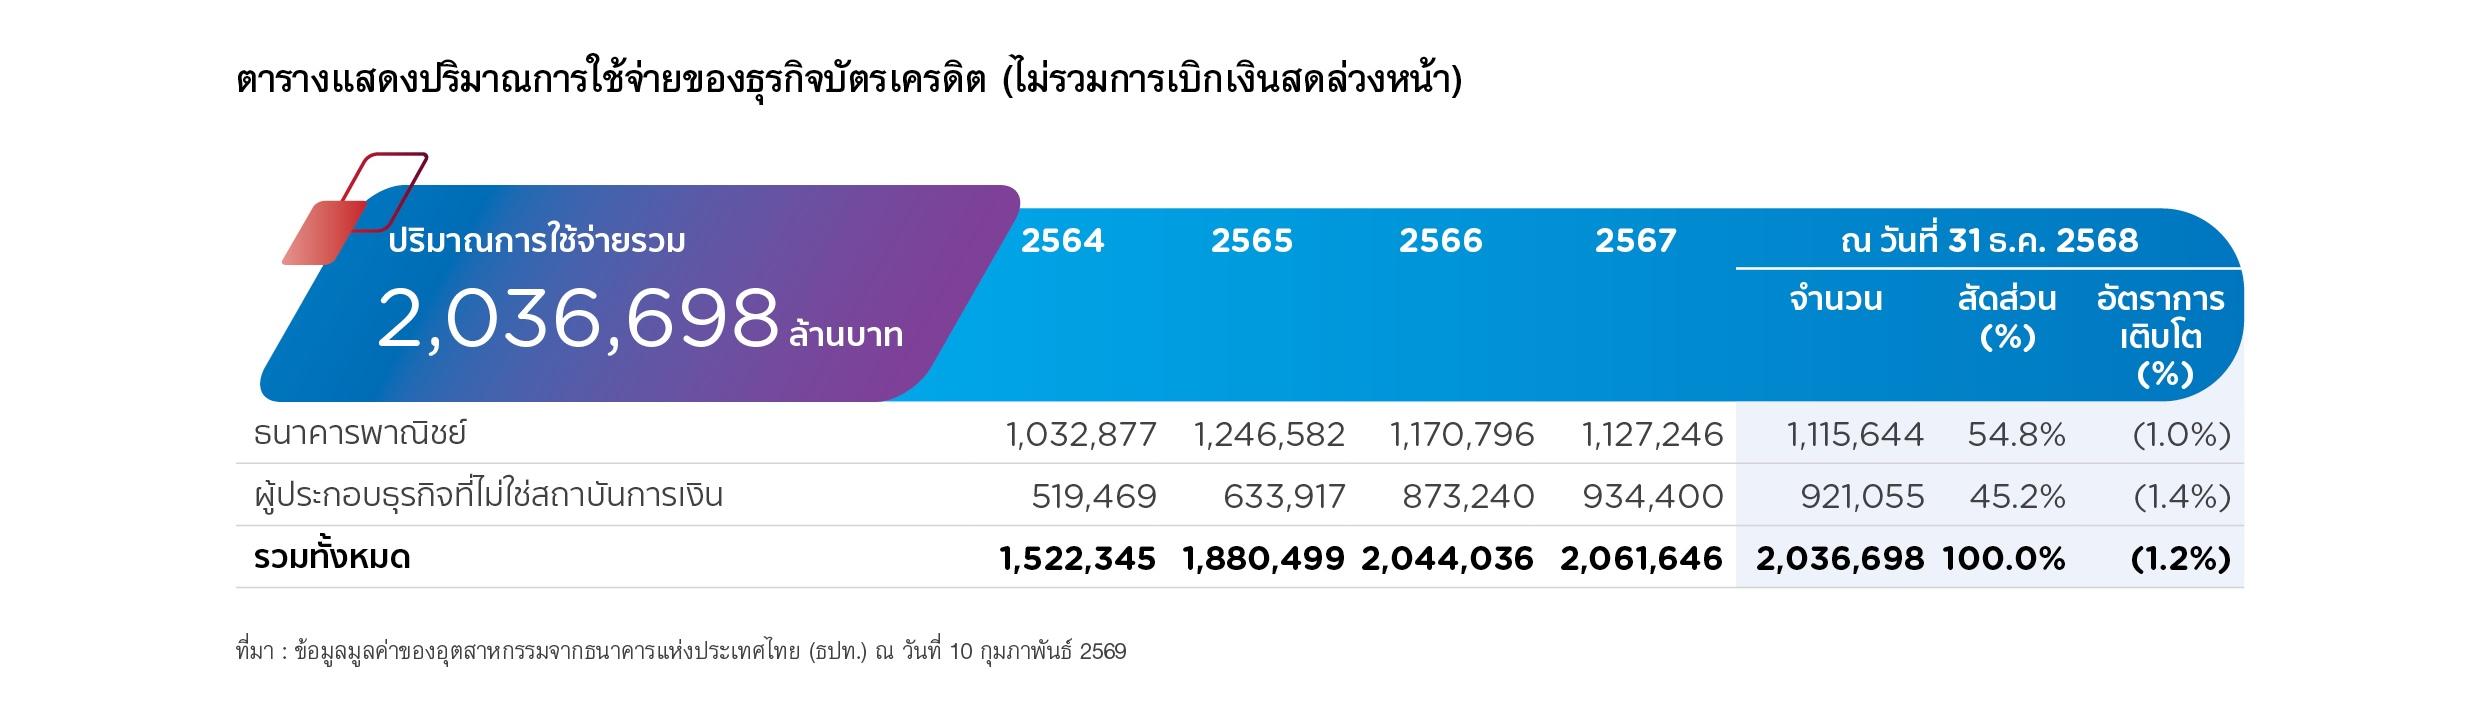
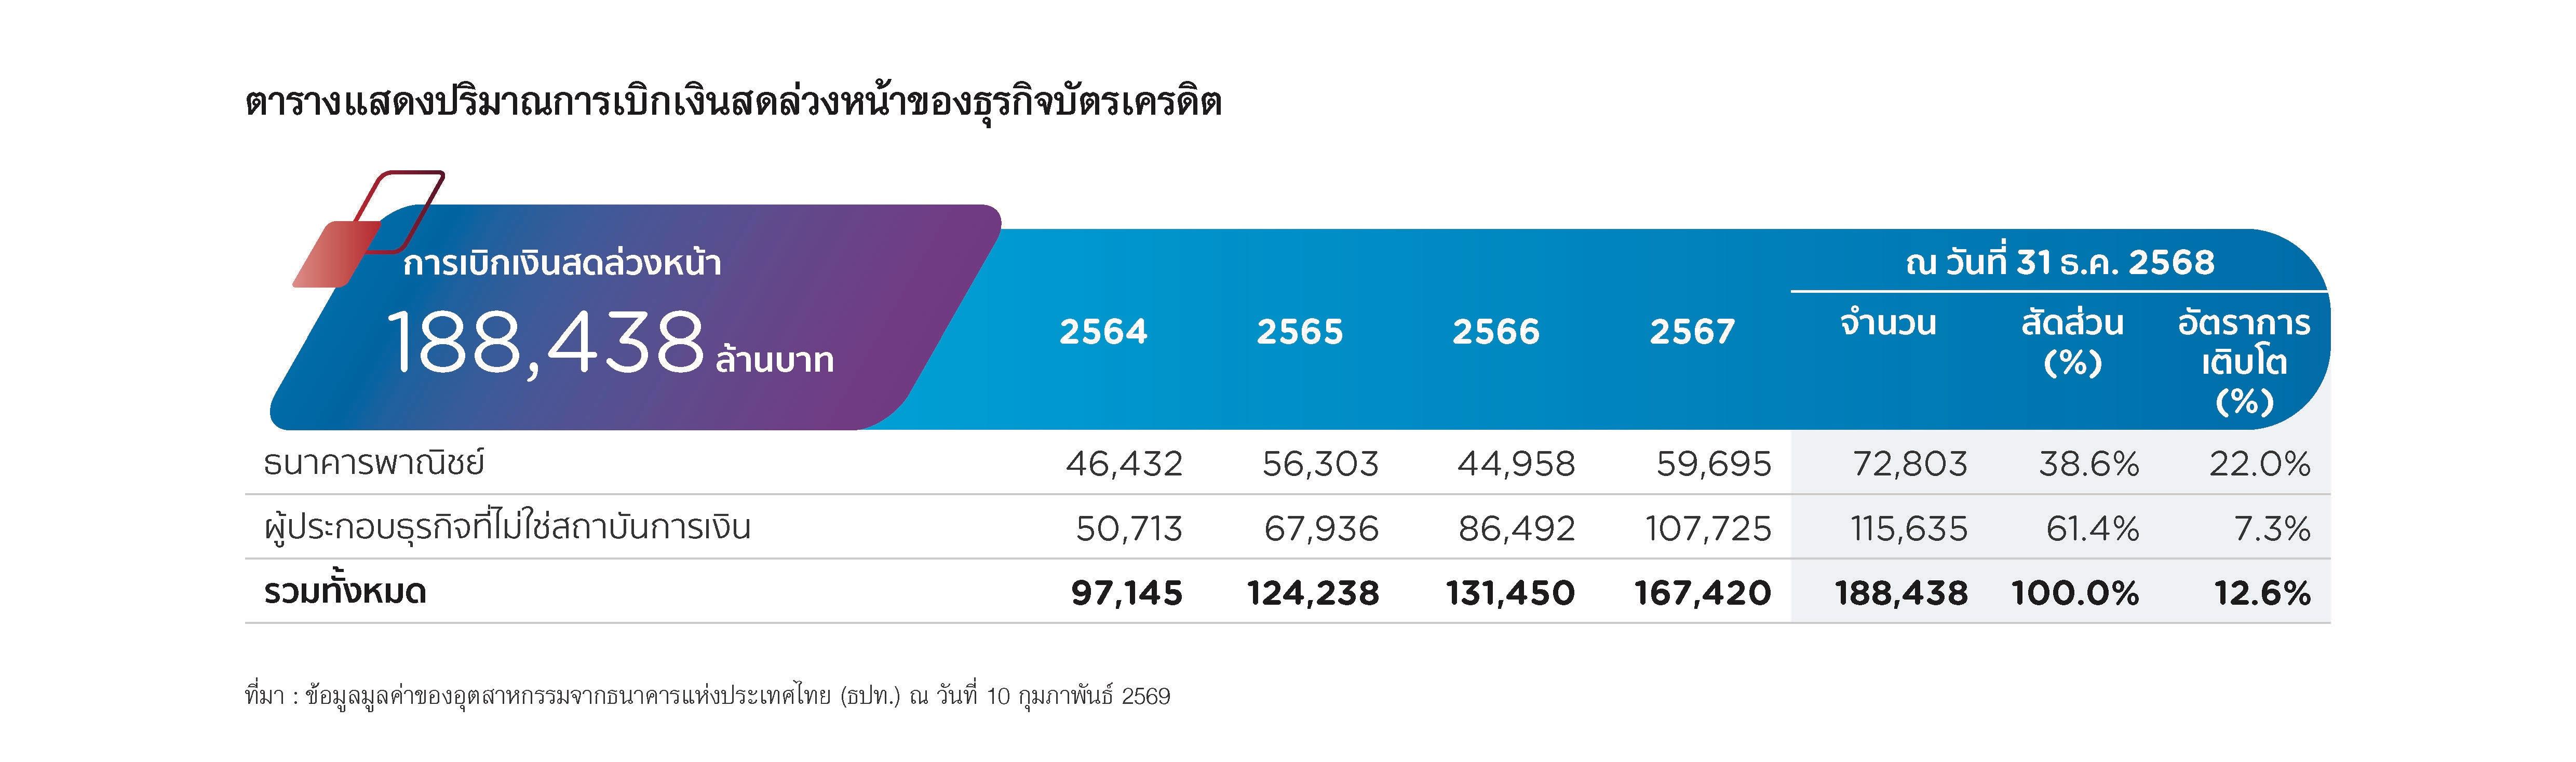
(2) ธุรกิจบัตรเครดิตของบริษัทเทียบกับอุตสาหกรรม
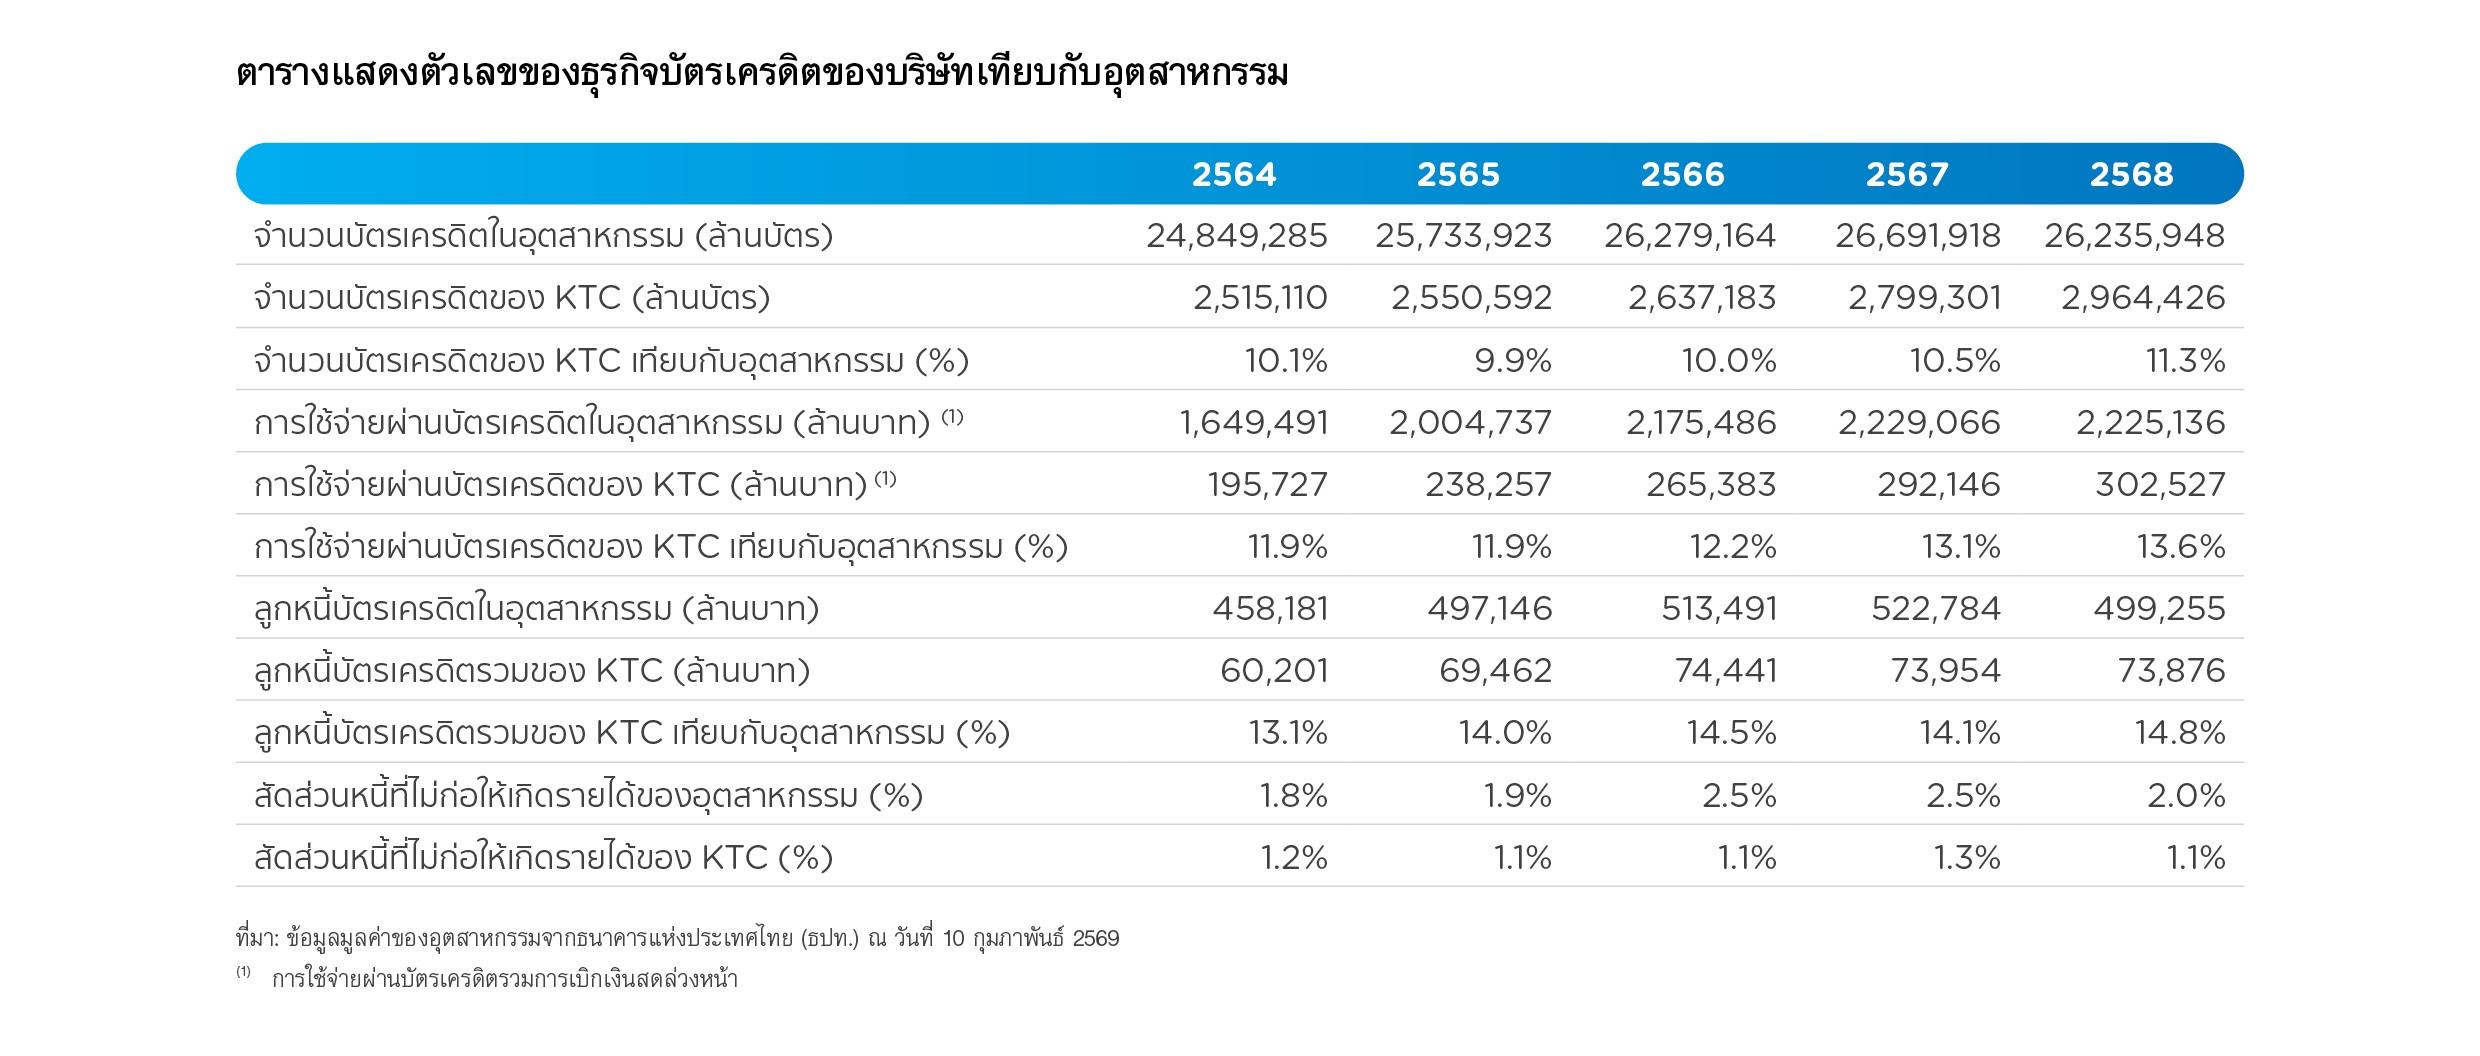
เมื่อพิจารณาธุรกิจบัตรเครดิตของบริษัทเทียบกับอุตสาหกรรมจะพบว่า การใช้จ่ายผ่านบัตรเครดิตของบริษัทในปี 2568 มีมูลค่าเท่ากับ 302,527 ล้านบาท เพิ่มขึ้นจากช่วงเดียวกันของปีก่อนที่มีมูลค่าเท่ากับ 292,146 ล้านบาท หรือเพิ่มขึ้นร้อยละ 3.6 ขณะที่การใช้จ่ายผ่านบัตรเครดิตของอุตสาหกรรมรวม หดตัวลงร้อยละ 0.2 เป็นผลให้ส่วนแบ่งตลาดของบริษัทอยู่ที่ร้อยละ 13.6
ในด้านลูกหนี้บัตรเครดิตของบริษัท ข้อมูล ณ วันที่ 31 ธันวาคม 2568 มีมูลค่า 73,876 ล้านบาท ลดลงเล็กน้อยที่ร้อยละ 0.1 ขณะเดียวกัน อัตราการเติบโตของยอดลูกหนี้ทั้งอุตสาหกรรมหดตัวลงคิดเป็นร้อยละ 4.5 และบริษัทมีส่วนแบ่งตลาดอยู่ที่ร้อยละ 14.8
บริษัทมีกลยุทธ์ร่วมกับทั้ง วีซ่า มาสเตอร์การ์ด เจซีบี และยูเนี่ยนเพย์ ในการขยายฐานสมาชิกบัตรให้เพิ่มขึ้น นอกจากนี้ยังมีการจัดโปรแกรมกระตุ้นการใช้จ่ายให้ครอบคลุมหมวดสินค้าและบริการต่าง ๆ ที่ตรงกับไลฟ์สไตล์ของสมาชิก ควบคู่ไปกับการขยายพันธมิตรใหม่ เพื่อเป็นการขยายสิทธิประโยชน์ในหมวดใหม่ ๆ ให้กับสมาชิก โดย ณ สิ้นปี 2568 จำนวนบัตรเครดิตของบริษัท เท่ากับ 3.0 ล้านบัญชี และมีส่วนแบ่งตลาดอยู่ที่ร้อยละ 11.3
สำหรับสัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ของทั้งอุตสาหกรรม ณ วันที่ 31 ธันวาคม 2568 อยู่ที่ร้อยละ 2.0 ลดลงจากร้อยละ 2.5 ในปี 2567 และเมื่อพิจารณาถึงสัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ ในปี 2568 แยกตามกลุ่มผู้ให้บริการ กลุ่มธนาคารพาณิชย์มี NPL อยู่ที่ร้อยละ 2.2 ในขณะที่บริษัทที่ประกอบธุรกิจบัตรเครดิตที่ไม่ใช่สถาบันการเงิน (Non-Banks) มี NPL อยู่ที่ร้อยละ 1.8 จะเห็นได้ว่าแนวโน้มสัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ของทั้งอุตสาหกรรมมีการปรับตัวลดลง ซึ่งเป็นผลจากทั้งความเข้มงวดในการปล่อยสินเชื่อของผู้ประกอบการ การปรับเกณฑ์พิจารณาอนุมัติสินเชื่อให้รัดกุมมากขึ้น การบริหารจัดการพอร์ตลูกหนี้เชิงรุก ตลอดจนมาตรการช่วยเหลือลูกหนี้ในด้านต่างๆ ส่งผลให้คุณภาพสินทรัพย์โดยรวมปรับตัวดีขึ้น ขณะเดียวกันสำหรับหนี้ที่ไม่ก่อให้เกิดรายได้ของ KTC ณ วันที่ 31 ธันวาคม 2568 อยู่ที่ร้อยละ 1.1 โดยในภาพรวมบริษัทยังมีตัวเลขที่ต่ำกว่าหนี้ที่ไม่ก่อให้เกิดรายได้ของอุตสาหกรรม
 2.ภาพรวมอุตสาหกรรมของธุรกิจสินเชื่อบุคคล
(1) การแข่งขันและคู่แข่งในธุรกิจสินเชื่อบุคคล
ในปี 2568 ภาพรวมของสินเชื่อบุคคลภายใต้การกำกับมีการเติบโตที่ชะลอตัวลงสอดคล้องไปกับสภาวะเศรษฐกิจ รวมถึงศักยภาพในการก่อหนี้ใหม่ของลูกหนี้ที่ถูกจำกัดจากความสามารถในการชำระหนี้ที่มีแนวโน้มลดลงอย่างต่อเนื่อง อย่างไรก็ตาม ธุรกิจสินเชื่อบุคคลยังคงมีความท้าทายในเรื่องการควบคุมคุณภาพหนี้ ทำให้มาตรฐานการให้สินเชื่อจึงมีความเข้มงวดขึ้น
ณ วันที่ 31 ธันวาคม 2568 จำนวนบัญชีของธุรกิจสินเชื่อบุคคลของอุตสาหกรรมอยู่ที่ 27.4 ล้านบัญชี เติบโต ร้อยละ 4.0 ลดลงจากช่วงเดียวกันของปีก่อนที่มีจำนวน 26.4 ล้านบัญชี อย่างไรก็ตาม สำหรับการแข่งขันในธุรกิจสินเชื่อบุคคลยังคงมีอยู่อย่างต่อเนื่อง เนื่องจากเป็นตลาดที่ให้ส่วนต่างของอัตราผลกำไรสูง (High Margin Product) ทำให้มีผู้ประกอบการหลายรายหันมาให้ความสนใจ โดยสามารถดูรายละเอียดข้อมูลอุตสาหกรรมเพิ่มเติมได้จากตารางดังต่อไปนี้
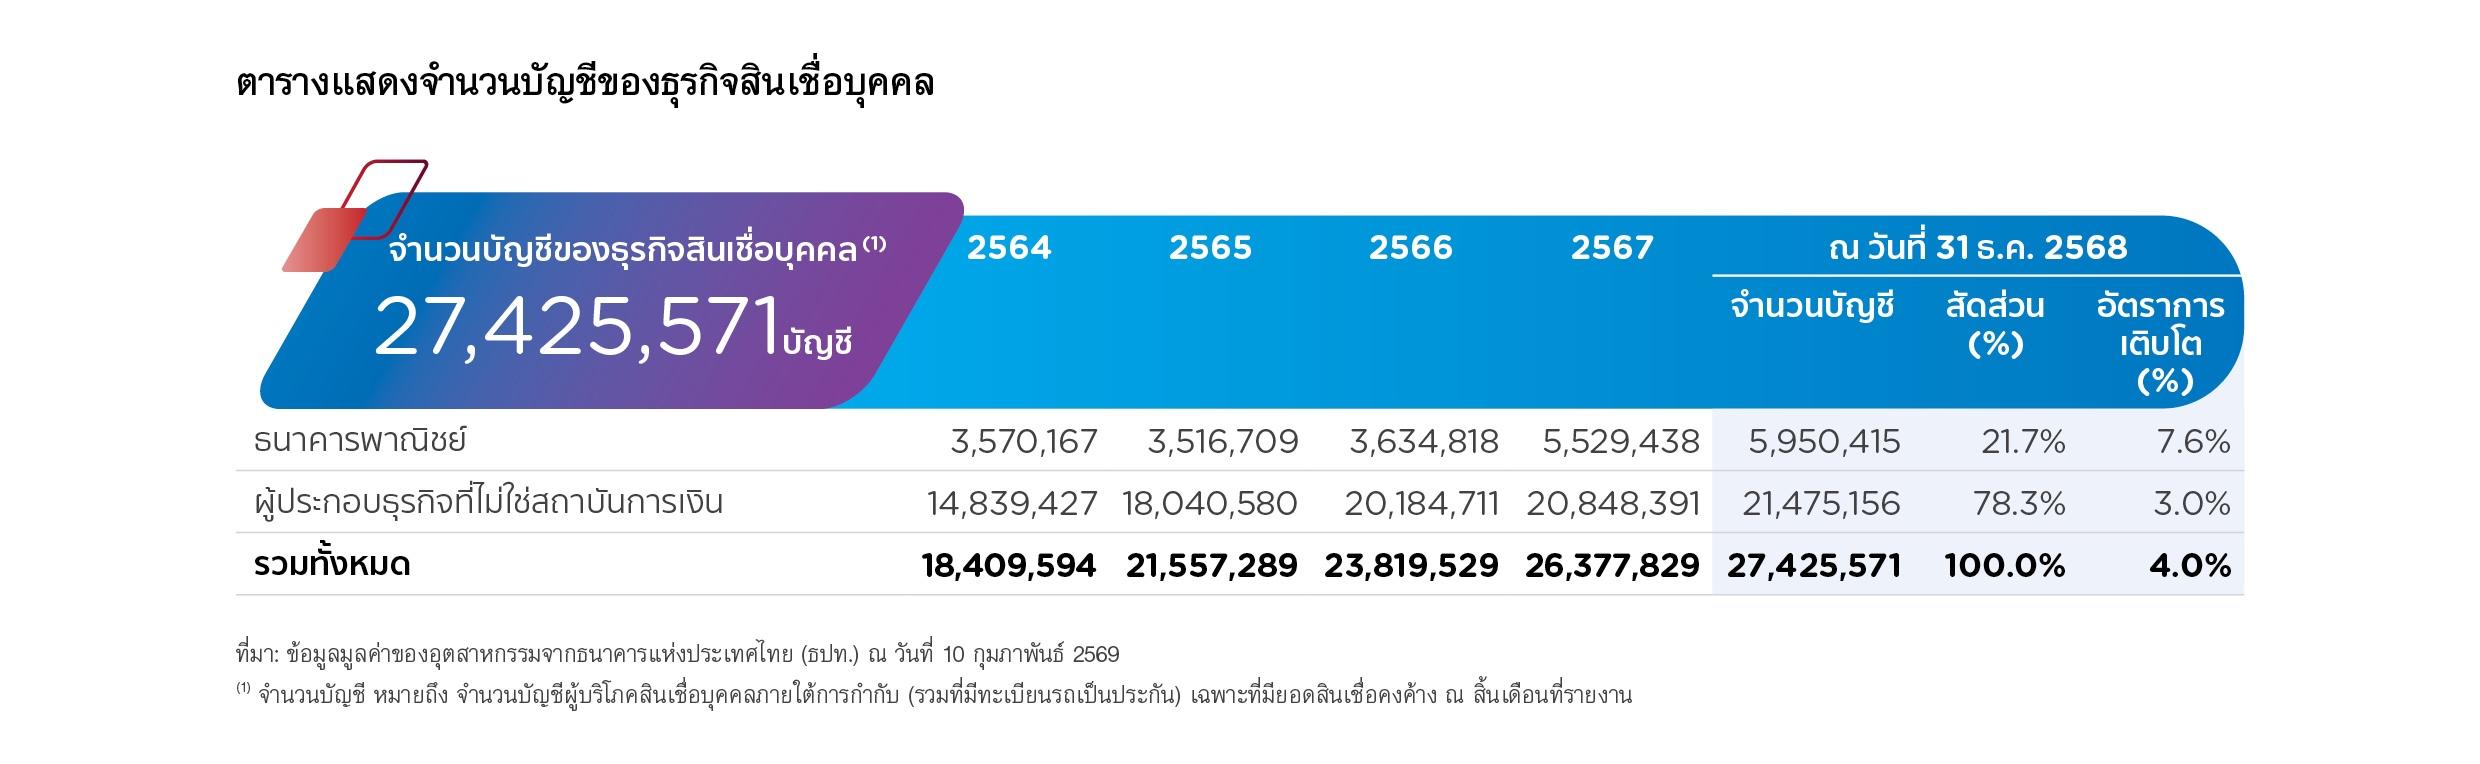
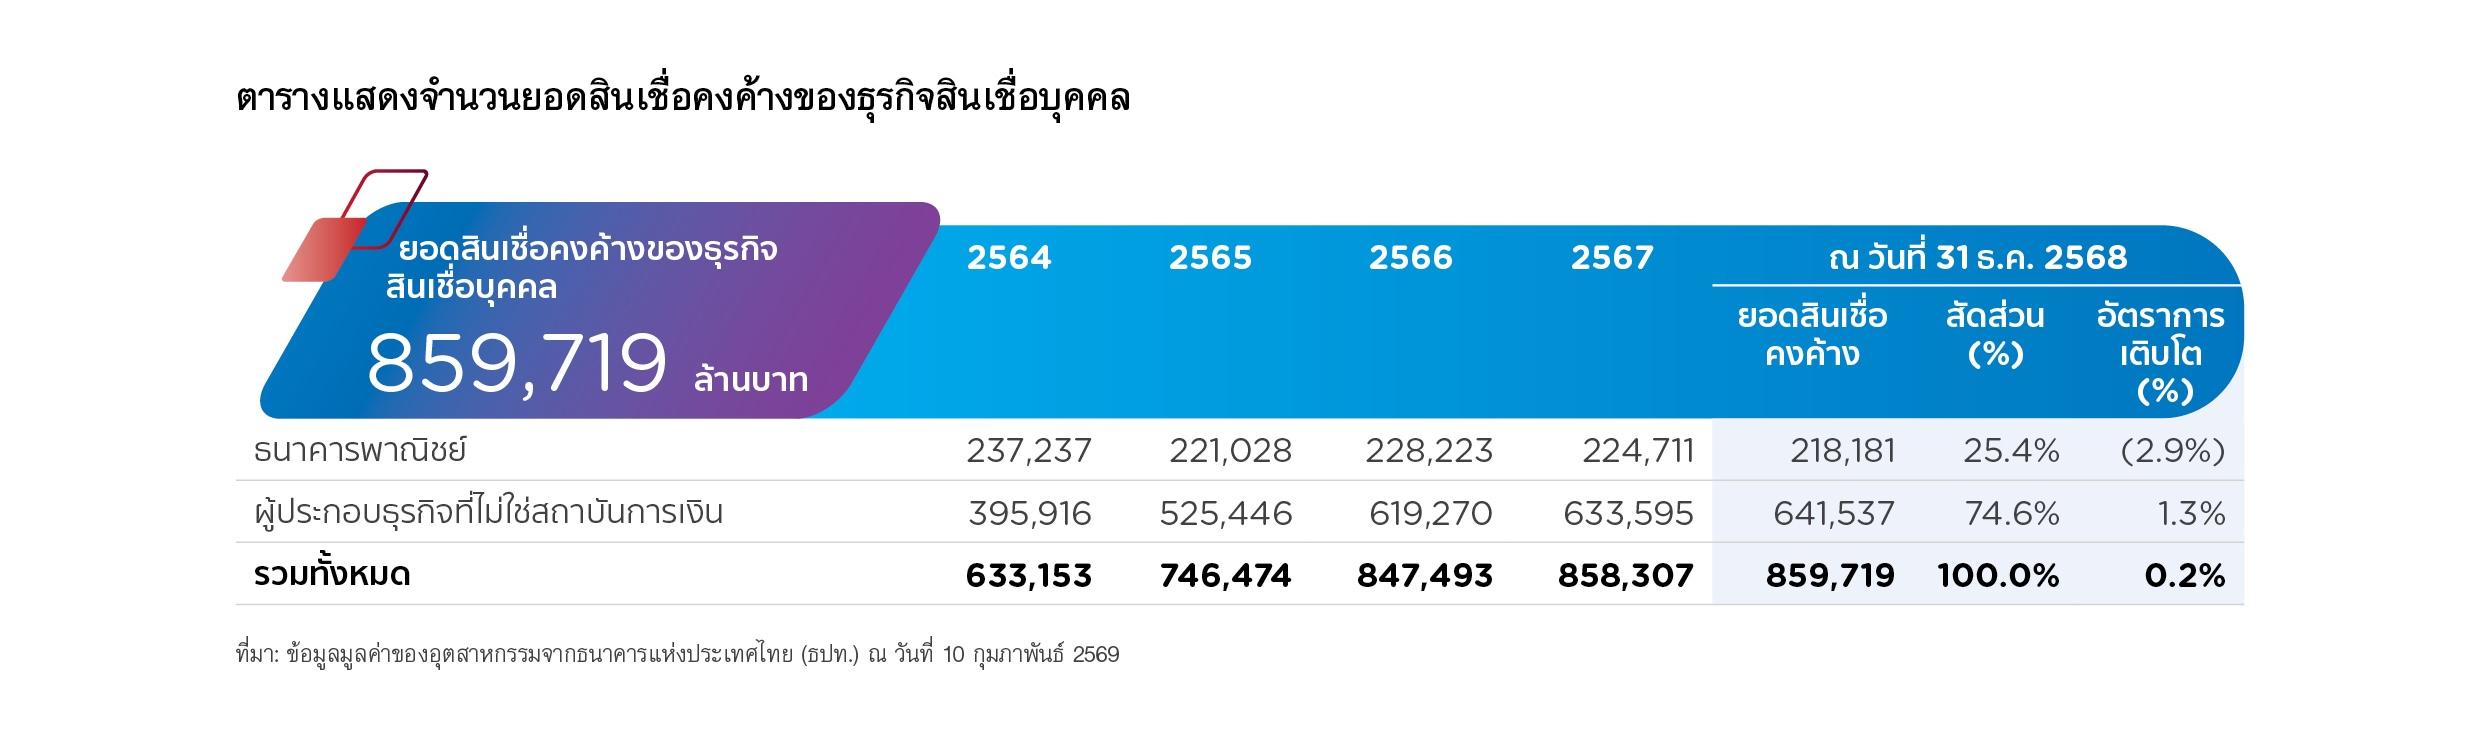
(2) ธุรกิจสินเชื่อบุคคลของบริษัทเทียบกับอุตสาหกรรม
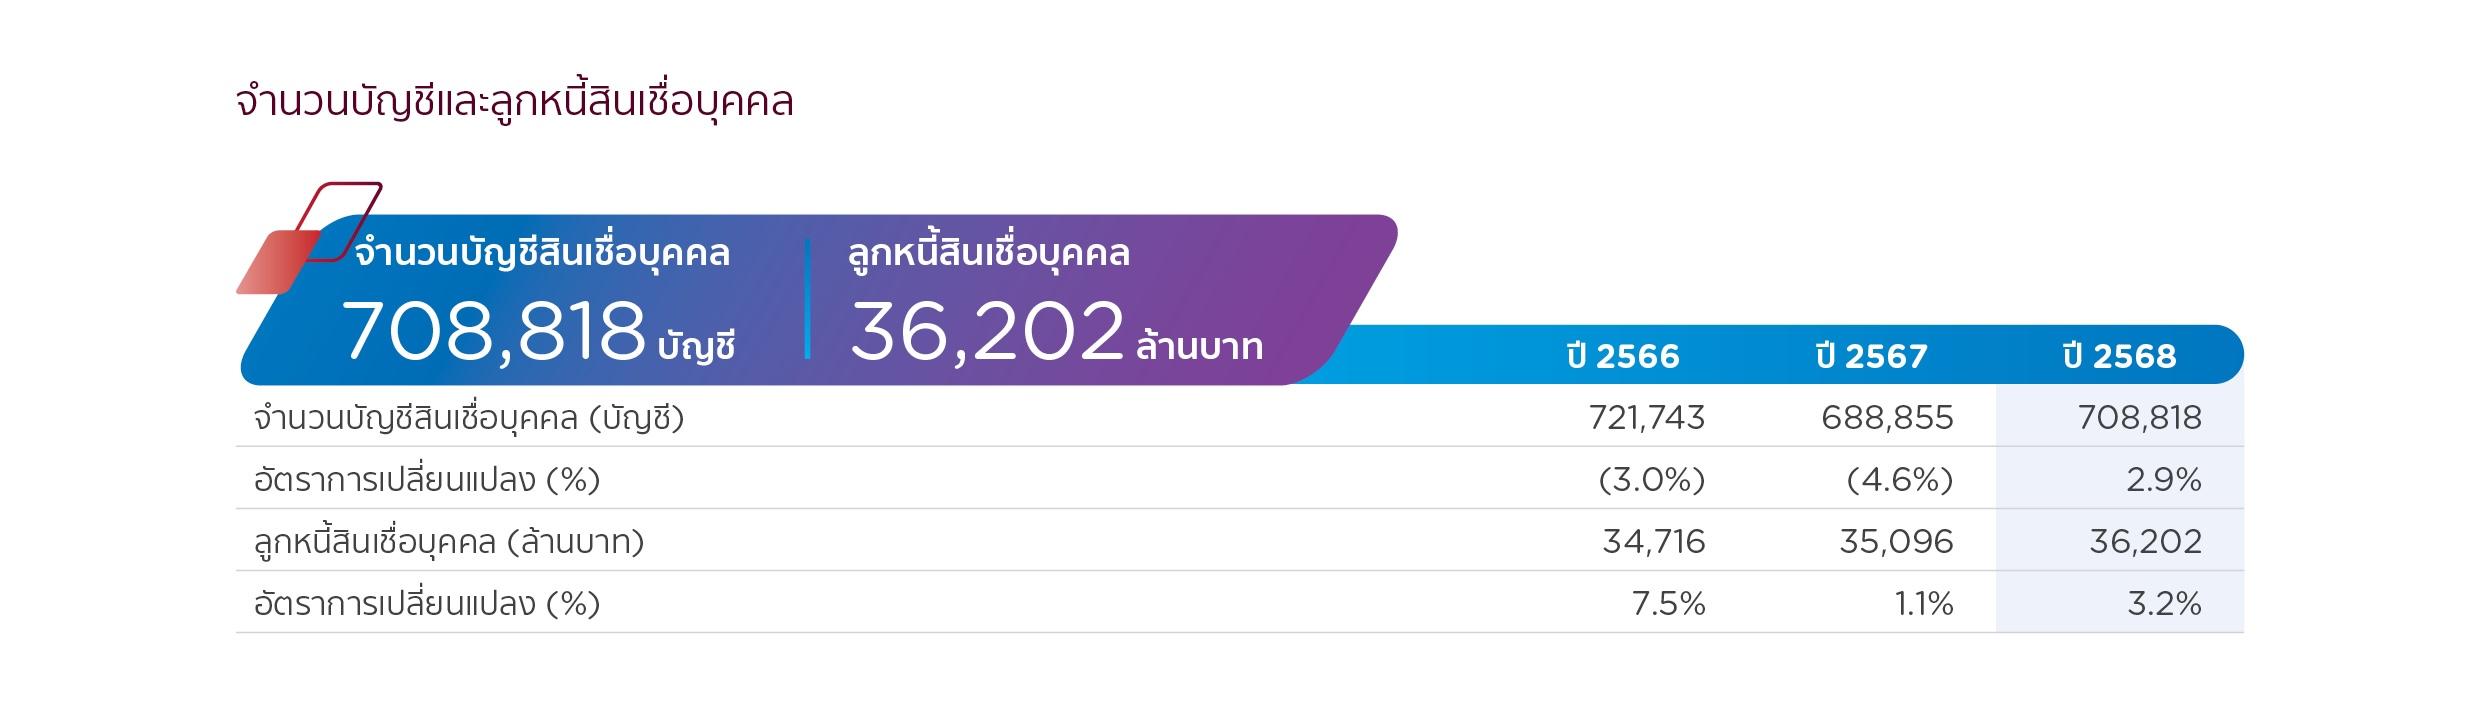
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีจำนวนบัญชีสินเชื่อบุคคลอยู่ที่ 708,818 บัญชี เพิ่มขึ้นร้อยละ 2.9 ขณะที่อุตสาหกรรมเติบโตอยู่ที่ร้อยละ 4.0 และบริษัทมีส่วนแบ่งตลาดของจำนวนบัญชีสินเชื่อบุคคลในปี 2568 อยู่ที่ร้อยละ 2.6 สำหรับยอดลูกหนี้สินเชื่อบุคคลคงค้าง ณ สิ้นปี 2568 ของบริษัทเท่ากับ 36,202 ล้านบาท ขยายตัวร้อยละ 3.2 และมีส่วนแบ่งตลาดอยู่ที่ร้อยละ 4.2 อย่างไรก็ตาม บริษัทยังคงมีความมุ่งมั่นที่จะขยายฐานสมาชิกใหม่อยู่อย่างต่อเนื่อง โดยเน้นเจาะกลุ่มลูกค้าที่มีศักยภาพ ขยายฐานสมาชิกใหม่ผ่านพันธมิตร และเพิ่มโอกาสการเข้าถึงสินเชื่อผ่านช่องทางสมัครสินเชื่อออนไลน์ E-Application ที่สมาชิกสามารถทำรายการได้ด้วยตนเอง ควบคู่ไปกับความมุ่งมั่นในการรักษาพอร์ตลูกหนี้ให้ยังคงมีคุณภาพที่ดีไปพร้อม ๆ กัน
เมื่อพิจารณาคุณภาพของลูกหนี้สินเชื่อบุคคล จะเห็นได้ว่าสัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ของทั้งอุตสาหกรรมในปี 2568 อยู่ที่ร้อยละ 3.1 ลดลงเมื่อเทียบกับปีก่อนซึ่งอยู่ที่ร้อยละ 3.4 ขณะที่สัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ของบริษัท ณ วันที่ 31 ธันวาคม 2568 อยู่ที่ร้อยละ 2.5 ซึ่งอยู่ในระดับใกล้เคียงเดิมกับสิ้นปี 2567 อย่างไรก็ตาม บริษัทยังคงมุ่งเน้นในการควบคุมคุณภาพของพอร์ตลูกหนี้ ปรับเปลี่ยนกลยุทธ์ตามสถานการณ์พร้อมกับการขยายสินเชื่ออย่างระมัดระวัง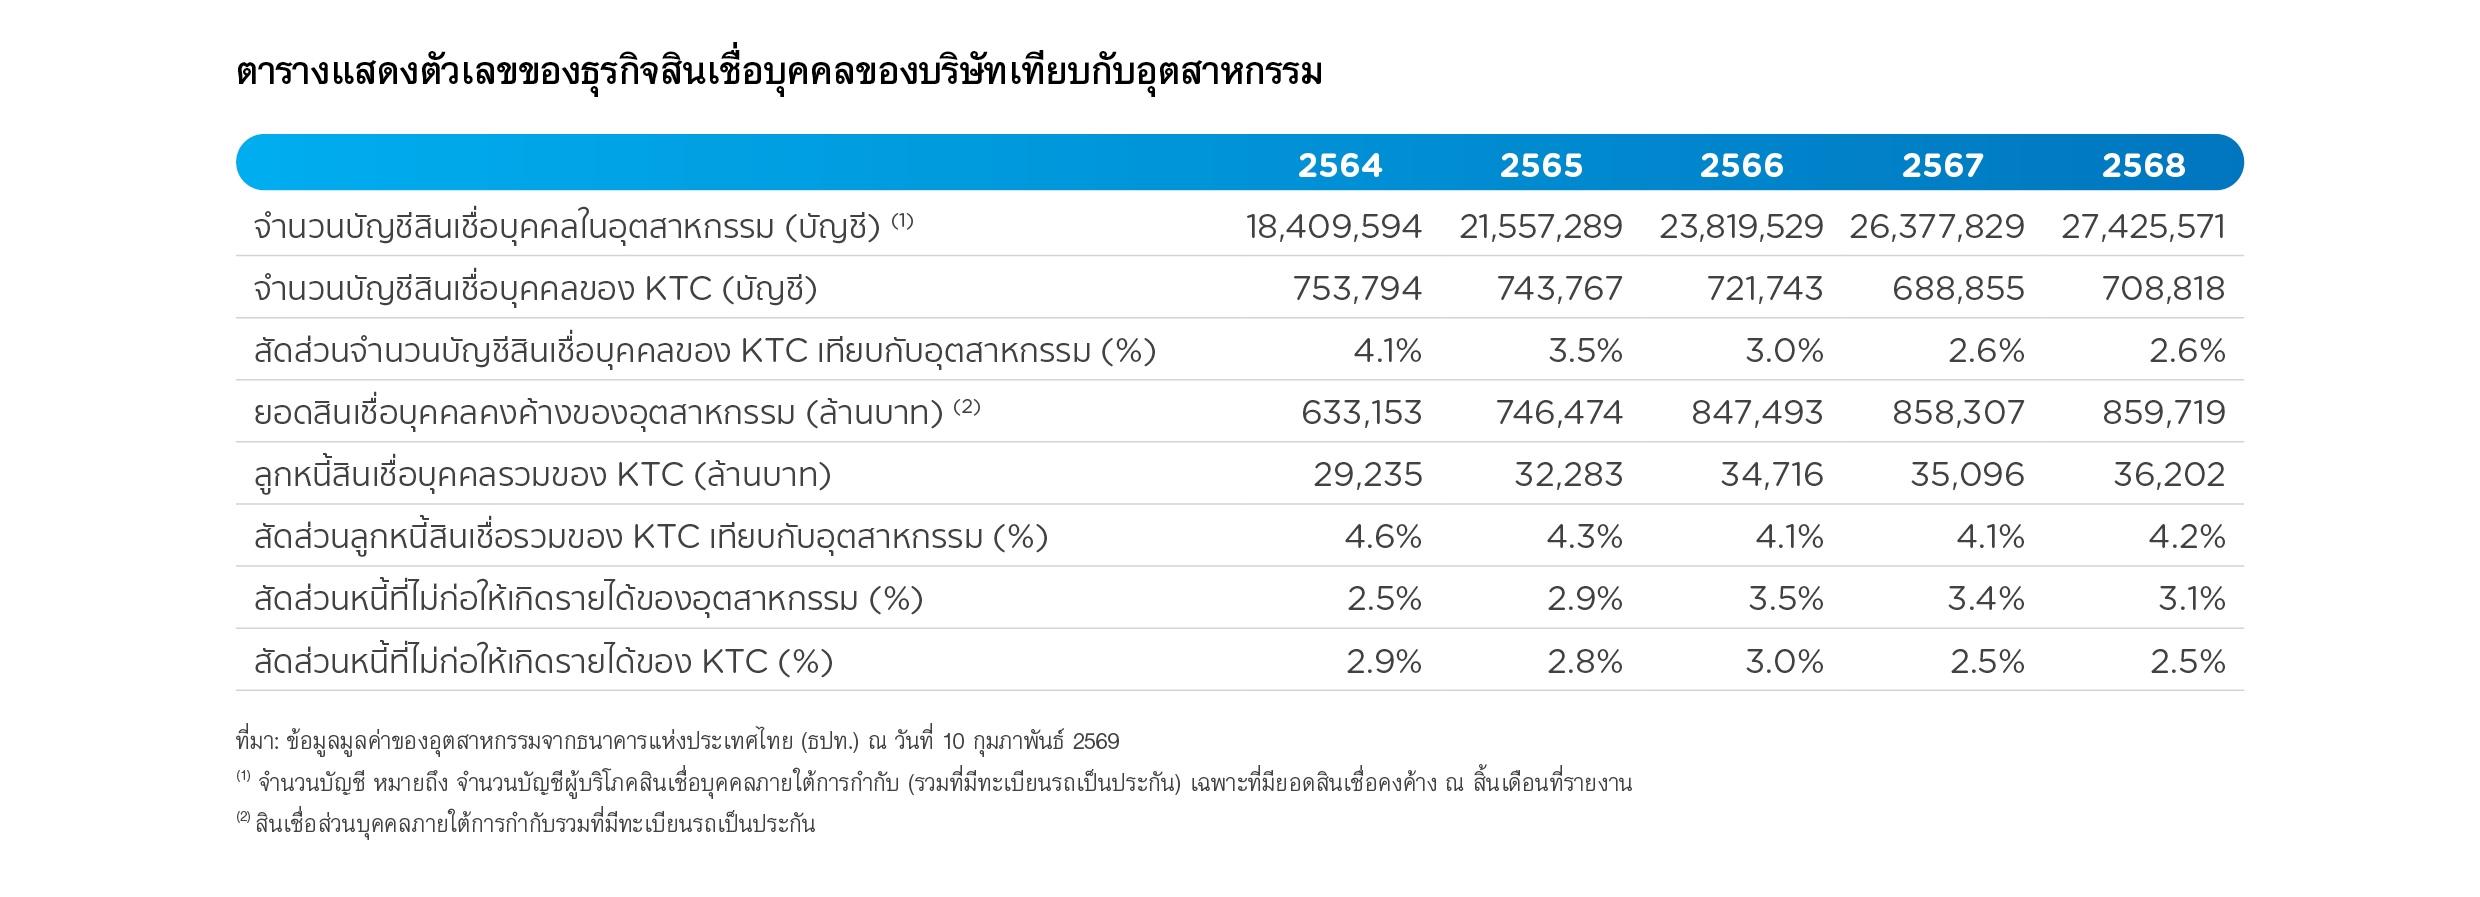
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
การจัดหาบัตรเครดิต
เนื่องจากบริษัทต้องจัดหาบัตรพลาสติกที่จะนำมาใช้ผลิตบัตรเครดิตตามรูปแบบต่าง ๆ พร้อมทั้งบันทึกข้อมูลของผู้ถือบัตรลงในชิปที่ฝังอยู่บนหน้าบัตร และแถบแม่เหล็กหลังบัตรพลาสติก ซึ่งบริษัทได้เลือกใช้บริการจากผู้ให้บริการภายนอกที่ได้รับการรับรอง (Certified) จากวีซ่า มาสเตอร์การ์ด เจซีบี และยูเนี่ยนเพย์ในขั้นตอนการผลิตบัตรเครดิตทั้งกระบวนการ ดังนี้
การสั่งซื้อบัตรเปล่า (Blank Card): ผู้ให้บริการภายนอกจะดำเนินการผลิตบัตรพลาสติกตามจำนวน และรูปแบบต่าง ๆ ที่บริษัทสั่งซื้อ โดยบริษัทจะประมาณการและสั่งซื้อให้เพียงพอต่อการใช้งาน เมื่อบัตรพลาสติกคงคลังถึงจุดสั่งซื้อบริษัทจะดำเนินการสั่งซื้อเพิ่มเติม เพื่อให้ผู้ให้บริการภายนอกมีระยะเวลาในการผลิตบัตรพลาสติกได้ทันต่อการใช้งาน
การพิมพ์ตัวนูน (หรือการพ่นหมึกตามสั่ง (Drop on demand) และการบันทึกข้อมูลลงในแถบแม่เหล็กและชิปบัตรพลาสติกในรูปแบบหรือประเภทที่ผู้ถือบัตรเลือก: ชื่อนามสกุลของผู้ถือบัตรจะถูกนำมาพิมพ์บนบัตรเครดิต และข้อมูลของผู้ถือบัตรจะถูกบันทึกลงในชิปและแถบแม่เหล็กด้วยมาตรฐานการผลิตของผู้ให้บริการภายนอกที่ได้รับการรับรองจากวีซ่า มาสเตอร์การ์ด เจซีบี และยูเนี่ยนเพย์
การบรรจุบัตร และส่งมอบให้ผู้ถือบัตร: บัตรเครดิตที่ถูกผลิตเรียบร้อยแล้วจะถูกบรรจุลงในซองพร้อมกับ QR Codeเพื่อให้ผู้ถือบัตรสามารถ Scan ดูรายละเอียดข้อตกลงและเงื่อนไขการใช้บัตร สิทธิประโยชน์ต่าง ๆ รวมถึง QR Code สำหรับโหลดแอปพลิเคชัน KTC Mobile ด้วย โดยบริษัทจะจัดส่งบัตรเครดิตไปตามช่องทางต่าง ๆ ที่ผู้ถือบัตรเลือก เช่น จัดส่งทางไปรษณีย์ตามที่อยู่ที่ผู้ถือบัตรระบุ จัดส่งบัตรไปยัง KTC TOUCH หรือสาขาธนาคารกรุงไทยที่ผู้ถือบัตรระบุไว้ เป็นต้น
การจัดหาเครื่องรับบัตรอัตโนมัติ (EDC / อุปกรณ์อ่านบัตร)
บริษัทจัดหาเครื่องรับบัตรอัตโนมัติ (EDC / อุปกรณ์อ่านบัตร) ให้กับทุกร้านค้าที่ผ่านการพิจารณาอนุมัติ โดยการเช่าจากผู้ให้บริการเช่าเครื่อง โดยจะพิจารณาคัดเลือก ผู้ให้บริการเช่าเครื่องที่มีผลิตภัณฑ์ที่มีชื่อเสียง ทันสมัย สามารถรองรับกับเทคโนโลยีใหม่ ๆ ของการชำระเงิน และมาตรฐานด้านการชำระเงินรวมทั้งด้านความปลอดภัยของข้อมูลในระดับสากล ประกอบกับนโยบายที่เน้นเรื่องระดับการให้บริการหลังการขาย จึงต้องให้ความสำคัญเป็นอย่างยิ่งกับการเลือกใช้บริการของผู้ให้บริการเช่าเครื่องที่มีความมั่นคง การบริหารงานที่เป็นมืออาชีพพร้อมทีมงานและเครือข่ายที่ครอบคลุมพื้นที่บริการทั่วประเทศ สามารถให้ความมั่นใจได้ว่าจะรักษาระดับการให้บริการได้ตามที่บริษัทได้ให้พันธสัญญาไว้กับร้านค้าสมาชิก เพื่อให้บริการร้านค้าได้รวดเร็วและลดโอกาสที่จะเกิดรายการทุจริตจากร้านค้าสมาชิก
แหล่งที่มาของเงินทุน
กลุ่มบริษัทจัดหาเงินทุนจาก 2 แหล่ง ได้แก่ ส่วนของผู้ถือหุ้นและหนี้สิน โดย ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทมีส่วนของผู้ถือหุ้นทั้งหมด 44,019 ล้านบาท ซึ่งประกอบด้วยทุนชำระแล้ว 2,578 ล้านบาท ส่วนเกินมูลค่าหุ้นสามัญ 1,892 ล้านบาท และกำไรสะสม (กำไรสะสมจัดสรรแล้วตามกฎหมาย และกำไรสะสมที่ยังไม่จัดสรร) 39,258 ล้านบาท นอกจากนี้ กลุ่มบริษัทมีส่วนเกินทุนจากการรวมธุรกิจภายใต้การควบคุมเดียวกันและองค์ประกอบอื่นของส่วนของเจ้าของ เท่ากับ 424 ล้านบาท ส่วนได้เสียที่ไม่มีอำนาจควบคุมมียอดติดลบจำนวน 133 ล้านบาท และมีหนี้สินทั้งหมด 66,505 ล้านบาท
และสำหรับแหล่งที่มาด้านหนี้สิน กลุ่มบริษัทมีเงินกู้ยืมรวมทั้งสิ้น 57,140 ล้านบาท (รวมหนี้สินตามสัญญาเช่า) สัดส่วนโครงสร้างแหล่งเงินทุนส่วนใหญ่เป็นเงินกู้ยืมระยะยาว 52% และมีเงินกู้ยืมระยะสั้น (รวมส่วนของเงินกู้ยืมและหุ้นกู้ที่ครบกำหนดชำระภายในหนึ่งปี) ในสัดส่วน 48% เคทีซีมีแหล่งที่มาของเงินกู้ยืมที่ครอบคลุม ทั้งจากธนาคารพาณิชย์ไทย บริษัทหลักทรัพย์ บริษัทประกัน และกองทุนต่าง ๆ โดยแบ่งเป็น เงินกู้ยืมระยะสั้นจากธนาคารกรุงไทยและบริษัทที่เกี่ยวข้องกัน จำนวน 4,100 ล้านบาท เงินกู้ยืมระยะสั้นจากสถาบันการเงินอื่น จำนวน 7,200 ล้านบาท เงินกู้ยืมระยะยาวจากธนาคารกรุงไทย จำนวน 10,000 ล้านบาท และหุ้นกู้จำนวน 35,612 ล้านบาท โดยในส่วนของหุ้นกู้ คิดเป็นสัดส่วนประมาณ 62% ของเงินกู้ยืมรวม ซึ่งชี้ให้เห็นถึงความเชื่อมั่นของนักลงทุนและความสามารถในการเข้าถึงตลาดตราสารหนี้ของบริษัทได้เป็นอย่างดี
ลักษณะการประกอบธุรกิจ — ภาพรวม
บทนำ
บริษัท บัตรกรุงไทย จำกัด (มหาชน) (“บริษัท” หรือ “เคทีซี”) ประกอบธุรกิจหลักด้านบัตรเครดิต ตลอดจนธุรกิจที่เกี่ยวเนื่องกับธุรกิจบัตรเครดิต ธุรกิจร้านค้ารับบัตร การให้บริการรับชำระเงินแทน และธุรกิจสินเชื่อบุคคล ซึ่งครอบคลุมไปถึงสินเชื่อส่วนบุคคลภายใต้การกำกับ และสินเชื่อที่มีทะเบียนรถเป็นประกัน นอกจากนี้ บริษัทได้จัดตั้งบริษัทย่อยเพื่อเพิ่มผลิตภัณฑ์ทางการเงินซึ่งครอบคลุม ธุรกิจสินเชื่อรายย่อยสำหรับการประกอบอาชีพ ธุรกิจเช่าซื้อและธุรกิจลีสซิ่ง
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
บทนำ
แหล่งเงินทุน
บริษัทจัดหาเงินทุนจาก 2 แหล่ง ได้แก่ ส่วนของผู้ถือหุ้นและหนี้สิน โดย ณ วันที่ 31 ธันวาคม 2568 บริษัทมีส่วนของผู้ถือหุ้นทั้งหมด 44,019 ล้านบาท ซึ่งประกอบด้วยทุนชำระแล้ว 2,578 ล้านบาท ส่วนเกินมูลค่าหุ้นสามัญ 1,892 ล้านบาท ส่วนเกินทุนจากการรวมธุรกิจภายใต้การควบคุมเดียวกันและองค์ประกอบอื่นของส่วนของเจ้าของ 424 ล้านบาท กำไรสะสม (กำไรสะสมจัดสรรแล้วตามกฎหมายและกำไรสะสมที่ยังไม่จัดสรร) 39,258 ล้านบาท และส่วนได้เสียที่ไม่มีอำนาจควบคุมติดลบจำนวน 133 ล้านบาท และมีหนี้สินทั้งหมด 66,505 ล้านบาท ณ สิ้นปี 2568 กลุ่มบริษัทมีวงเงินกู้ยืมระยะสั้นจากสถาบันการเงินรวม (Total Short-Term Credit Line) ทั้งสิ้นจำนวน 31,740 ล้านบาท (รวมวงเงินจากธนาคารกรุงไทย 18,030 ล้านบาท) ใช้วงเงินระยะสั้นไปจำนวน 11,270 ล้านบาท มีวงเงินคงเหลือทั้งสิ้น 20,470 ล้านบาท
ณ สิ้นปี 2568 กลุ่มบริษัทมีเงินกู้ยืมทั้งสิ้น 57,140 ล้านบาท (รวมหนี้สินตามสัญญาเช่า 228 ล้านบาท) ลดลง 8.3% (YoY) โดยมีสัดส่วนโครงสร้างแหล่งเงินทุนเป็นเงินกู้ยืมระยะสั้น (รวมส่วนของเงินกู้ยืมและหุ้นกู้ที่ครบกำหนดชำระภายในหนึ่งปี) 48% และเงินกู้ยืมระยะยาว 52% ซึ่งเคทีซีมีแหล่งที่มาของเงินกู้ยืมที่หลากหลาย ทั้งจากธนาคารพาณิชย์ไทย บริษัทหลักทรัพย์ บริษัทประกันและกองทุนต่าง ๆ โดยแบ่งเป็น
มูลค่าของเงินกู้ยืมระยะยาวจากธนาคารกรุงไทย ที่ยังไม่ครบกำหนดไถ่ถอนรวมทั้งสิ้น 10,000 ล้านบาท โดยมีอัตราดอกเบี้ยตามอัตราตลาดทุน (Capital Market Rate)
มูลค่าของตั๋วเงินที่เกิดจากเงินกู้ยืมระยะสั้นจากสถาบันการเงินและยังไม่ครบกำหนดไถ่ถอนรวมทั้งสิ้น 11,300 ล้านบาทประกอบด้วยเงินกู้ยืมระยะสั้นจากสถาบันการเงินและบุคคลที่เกี่ยวข้องกัน 4,100 ล้านบาท และสถาบันการเงินอื่น จำนวน 7,200 ล้านบาท โดยมีอัตราดอกเบี้ยตามอัตราตลาดเงิน (Money Market Rate)
มูลค่าของหุ้นกู้ที่ยังไม่ครบกำหนดไถ่ถอนรวมทั้งสิ้น 35,612 ล้านบาท ซึ่งหุ้นกู้ทั้งหมดเป็นหุ้นกู้ไม่มีหลักประกันและได้รับการจัดอันดับความน่าเชื่อถือของหุ้นกู้ระดับ AA- จากบริษัท ทริสเรทติ้ง จำกัด ดังนี้
มีหุ้นกู้ (Y/N)
มี
หุ้นกู้
| ชื่อหุ้นกู้ | รายละเอียด/อันดับความน่าเชื่อถือ | อัตราดอกเบี้ย (%) | มูลค่าคงค้าง | วันครบกำหนด | อายุ | ประเภท |
|---|---|---|---|---|---|---|
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2559 ชุดที่ 1 ครบกำหนดไถ่ถอนปี พ.ศ.2569 | หุ้นกู้เสนอขายเป็นกรณีจำกัดให้แก่ผู้ลงทุนโดยเฉพาะเจาะจงไม่เกิน 10 ราย (PP-10) | 3.85 | 200 | 17 กุมภาพันธ์ 2569 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2559 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ.2569 | หุ้นกู้เสนอขายเป็นกรณีจำกัดให้แก่ผู้ลงทุนโดยเฉพาะเจาะจงไม่เกิน 10 ราย (PP-10) | 3.85 | 300 | 17 กุมภาพันธ์ 2569 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 7/2559 ครบกำหนดไถ่ถอนปี พ.ศ.2569 | หุ้นกู้เสนอขายเป็นกรณีจำกัดให้แก่ผู้ลงทุนโดยเฉพาะเจาะจงไม่เกิน 10 ราย (PP-10) | 3.5 | 200 | 22 กันยายน 2569 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 8/2559 ชุดที่ 3 ครบกำหนดไถ่ถอนปี พ.ศ.2569 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ในการดำเนินธุรกิจและขยายธุรกิจของบริษัท รวมถึงการชำระคืนหนี้ของบริษัท (Refinance) ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=100682&SD=2811255930112559 | 4 | 3,030 | 27 พฤศจิกายน พ.ศ. 2569 | 9 ปี 11 เดืิอน 28 วัน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 9/2559 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ.2569 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ในการดำเนินธุรกิจและขยายธุรกิจของบริษัท รวมถึงการชำระคืนหนี้ของบริษัท (Refinance) ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=107018&SD=2312255928122559 | 4 | 2,500 | 29 ธันวาคม พ.ศ. 2569 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 3/2560 ครบกำหนดไถ่ถอนปี พ.ศ.2570 | หุ้นกู้เสนอขายเป็นกรณีจำกัดให้แก่ผู้ลงทุนโดยเฉพาะเจาะจงไม่เกิน 10 ราย | 3.8 | 1,500 | 3 สิงหาคม พ.ศ. 2570 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 4/2560 ครบกำหนดไถ่ถอนปี พ.ศ.2570 | หุ้นกู้เสนอขายเป็นกรณีจำกัดให้แก่ผู้ลงทุนโดยเฉพาะเจาะจงไม่เกิน 10 ราย | 3.65 | 1,000 | 25 สิงหาคม พ.ศ. 2570 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 5/2560 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ.2570 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ในการดำเนินธุรกิจและขยายธุรกิจของบริษัท ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=158028&SD=1710256019102560 | 3.5 | 1,000 | 19 ตุลาคม พ.ศ. 2570 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 6/2560 ครบกำหนดไถ่ถอนปี พ.ศ.2570 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ในการดำเนินธุรกิจและขยายธุรกิจของบริษัท ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=162574&SD=1311256015112560 | 3.5 | 2,000 | 16 พฤศจิกายน พ.ศ. 2570 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2561 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ.2571 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ในการดำเนินธุรกิจและขยายธุรกิจของบริษัท ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=183211&SD=1302256115022561 | 3.43 | 1,250 | 16 กุมภาพันธ์ พ.ศ. 2571 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 2/2561 ชุดที่ 3 ครบกำหนดไถ่ถอนปี พ.ศ.2571 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้เดิมประมาณ 7,000 ล้านบาท และ/หรือ ใช้ในการดำเนินธุรกิจและขยายธุรกิจของบริษัท ช่วงเดือนสิงหาคม ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=211668&SD=1408256115082561 | 3.83 | 2,065 | 16 สิงหาคม พ.ศ. 2571 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 2/2562 ครบกำหนดไถ่ถอนปี พ.ศ.2572 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้เดิมประมาณ 1,500 ล้านบาท ภายในเดือนกรกฏาคม พ.ศ. 2562 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=259981 | 3.2 | 1,500 | 25 กรกฎาคม พ.ศ. 2572 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 3/2562 ครบกำหนดไถ่ถอนปี พ.ศ. 2572 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้เดิมประมาณ 1,700 ล้านบาท ภายในเดือนพฤศจิกายน พ.ศ. 2562 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=273880 | 2.8 | 1,700 | 31 ตุลาคม พ.ศ. 2572 | 10 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2563 ครบกำหนดไถ่ถอนปี พ.ศ. 2573 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้เดิมประมาณ 1,000 ล้านบาท ภายในเดือนกุมภาพันธ์ พ.ศ. 2563 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=287233 | 2.65 | 1,000 | 31 มกราคม พ.ศ. 2573 | 9 ปี 11 เดือน 27 วัน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 4/2564 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2574 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้และ/หรือเงินทุนหมุนเวียน ภายในเดือน สิงหาคม พ.ศ. 2564 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=351233 | 2.9 | 500 | 1 สิงหาคม พ.ศ. 2574 | 9 ปี 11 เดือน 30 วัน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 3/2565 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อชำระคืนหนี้เดิม และ/หรือ ใช้เป็นเงินทุนหมุนเวียนของบริษัท ภายในเดือนกรกฎาคม พ.ศ. 2565 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้ สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=440773&SD=0507256507072565 | 3 | 1,232 | 8 กรกฎาคม พ.ศ. 2570 | 5 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 6/2565 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้ภายในปี 2565 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้ สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=479611&SD=1011256511112565 | 3.38 | 2,100 | 18 พฤศจิกายน พ.ศ. 2569 | 4 ปี 4 วัน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2566 ครบกำหนดไถ่ถอนปี พ.ศ. 2569 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้เดิม ภายในเดือนมิถุนายน พ.ศ. 2566 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้ สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=529916&SD=2505256626052566 | 2.9 | 4,000 | 29 พฤษภาคม พ.ศ. 2569 | 3 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 3/2566 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้เดิมภายในเดือนกันยายน พ.ศ. 2566 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้ สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=556549&SD=1809256619092566 | 3.1 | 1,000 | 22 กันยายน พ.ศ. 2570 | 4 ปี 2 วัน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2567 ครบกำหนดไถ่ถอนปี พ.ศ. 2572 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้เดิมภายในเดือนกุมภาพันธ์ พ.ศ. 2567 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้ สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=587122&SD=3101256731012567 | 3.1 | 2,000 | 1 กุมภาพันธ์ พ.ศ.2572 | 5 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 2/2567 ครบกำหนดไถ่ถอนปี พ.ศ. 2572 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนหนี้จากการออกตราสารหนี้ภายในเดือนพฤศจิกายน พ.ศ. 2567 ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้ สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=663202&SD=1211256713112567 | 2.95 | 730 | 14 พฤศจิกายน พ.ศ. 2572 | 5 ปี | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| หุ้นกู้ของบริษัท บัตรกรุงไทย จำกัด (มหาชน) ครั้งที่ 1/2568 ครบกำหนดไถ่ถอนปี พ.ศ. 2571 | หุ้นกู้เสนอขายต่อผู้ลงทุนสถาบัน โดยมีวัตถุประสงค์การใช้เงินเพื่อใช้ชำระคืนจากการออกตราสารหนี้ (roll-over) ซึ่งบริษัทได้ใช้เงินที่ระดมทุนครบถ้วนและเป็นไปตามวัตถุประสงค์ที่ได้แจ้งในแบบแสดงรายการเสนอขายตราสารหนี้แล้ว ทั้งนี้ หุ้นกู้ดังกล่าวไม่มีการชำระดอกเบี้ยตลอดอายุหุ้นกู้ โดยผลตอบแทนรวมต่อหน่วยที่ผู้ลงทุนจะได้รับตลอดอายุของหุ้นกู้จะเท่ากับส่วนต่างระหว่าง
มูลค่าที่ตราไว้ต่อหน่วยและราคาเสนอขายต่อหน่วย (สำหรับหุ้นกู้นี้จะเทียบเท่ากับอัตราคิดลดร้อยละ 1.48 ต่อปี) สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=711492&SD=1509256815092568
| 0 | 5,000 | 15 กันยายน พ.ศ. 2571 | 2 ปี 11 เดือน 30 วัน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
ตั๋วแลกเงิน
| วันที่ออก | วันครบกำหนด | มูลค่าที่ออก | มูลค่าคงค้างสิ้นปี | การไถ่ถอนก่อนครบกำหนด | คำอธิบาย |
|---|---|---|---|---|---|
| 24 ธันวาคม พ.ศ. 2568 | 23 มกราคม พ.ศ. 2569 | 30 | 29.98 | ไม่มี | ตัวแลกเงินของ บริษัทบัตรกรุงไทย จำกัด (มหาชน) มูลค่า 30 ล้านบาท ครบกําหนดไถ่ถอนวันที 23 มกราคม พ.ศ. 2569 เสนอขายต่อผู้ลงทุนสถาบัน ทั้งนี้ ตั๋วแลกเงินไม่มีอัตราดอกเบี้ย โดยเป็นการคิดอัตราส่วนลดจากราคาตามหน้าตั๋วแลกเงินระยะสั้น ซึ่งขึ้นอยู่กับการตกลงโดยใช้อัตราคิดลดเทียบเท่ากับอัตราดอกเบี้ยร้อยละ 1.30 ต่อปี สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=732997&SD=2412256824122568 |
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี