

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน4 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน3 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
บทสรุปผู้บริหาร
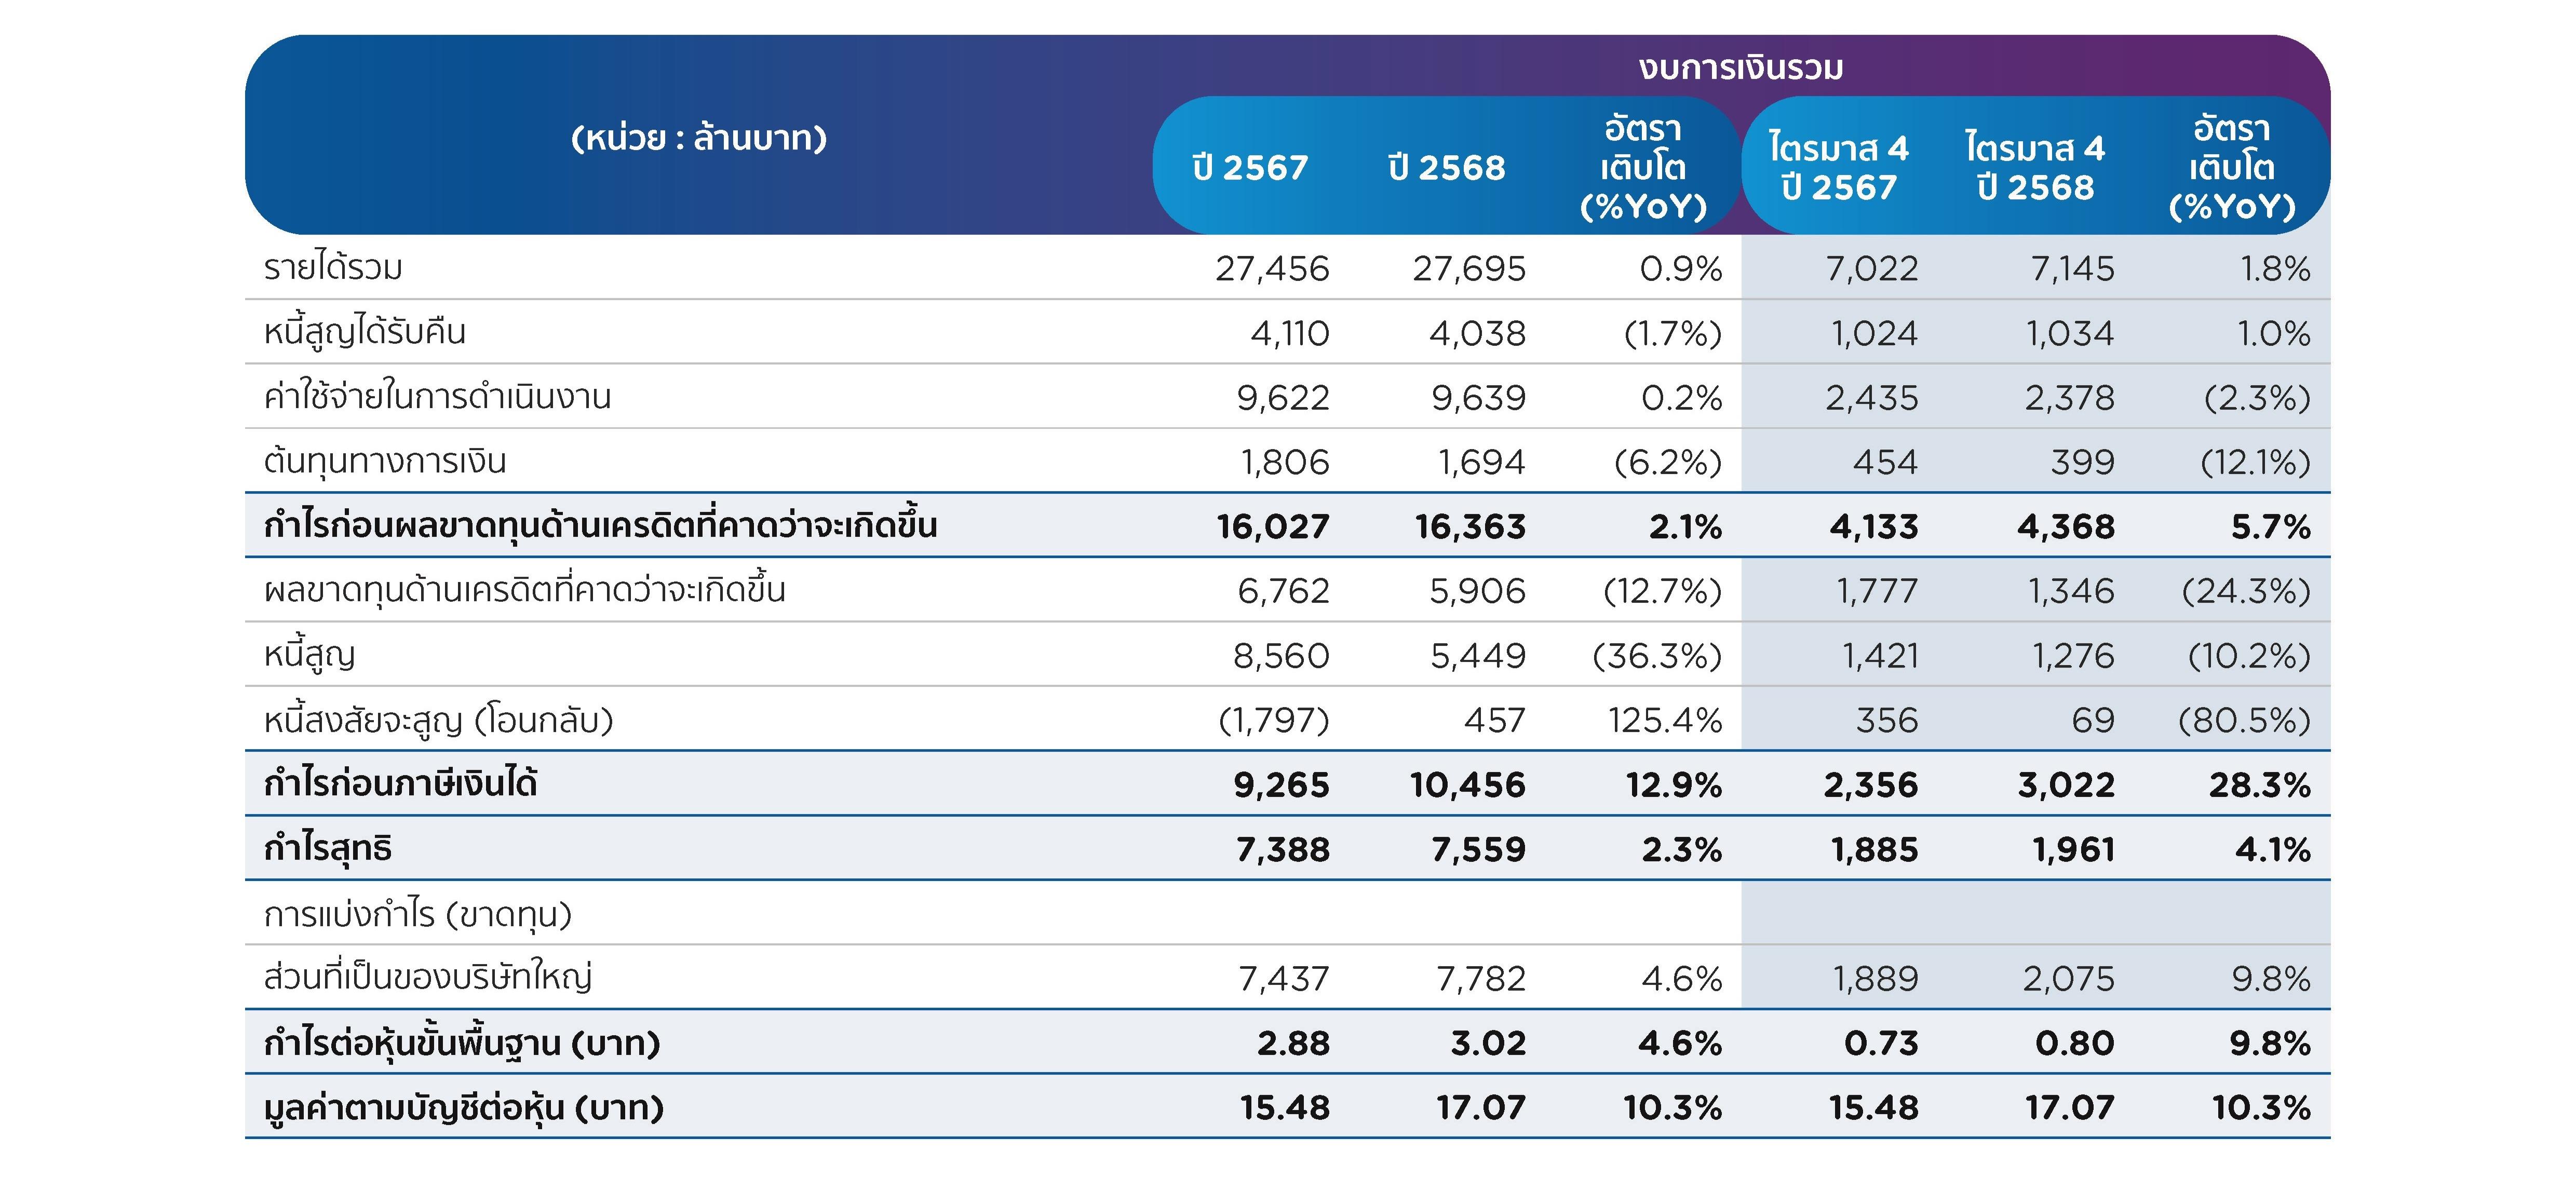
ในปี 2568 บริษัท บัตรกรุงไทย จำกัด (มหาชน) (“เคทีซี” หรือ “บริษัท”) และบริษัทย่อย (“กลุ่มบริษัท”) มีกำไรสุทธิ 7,782 ล้านบาท เพิ่มขึ้น 4.6% (YoY) ขณะที่งบการเงินเฉพาะกิจการมีกำไรสุทธิสำหรับปี 2568 เท่ากับ 8,289 ล้านบาท เพิ่มขึ้น 10.2% (YoY)
ทั้งนี้กลุ่มบริษัทรักษาฐานรายได้รวมในปี 2568 อยู่ที่ 27,695 ล้านบาท เพิ่มขึ้นเล็กน้อยที่ 0.9% (YoY) ขณะที่ค่าใช้จ่ายรวมของปี 2568 เท่ากับ 17,239 ล้านบาท ลดลง 5.2% (YoY) จากผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นลดลง เป็นผลมาจากการบริหารจัดการคุณภาพสินทรัพย์ได้ดี รวมถึงค่าใช้จ่ายทางการเงินที่ลดลงจากเงินกู้ยืมที่ลดลง โดยมีค่าใช้จ่ายในการบริหารเพิ่มขึ้นเล็กน้อยจากค่าใช้จ่ายทางการตลาดสำหรับกิจกรรมส่งเสริมการขายที่กระตุ้นปริมาณการใช้จ่ายผ่านบัตรเครดิต และจัดหาลูกค้าสมาชิกใหม่ ส่งผลให้อัตราส่วนค่าใช้จ่ายในการบริหารต่อรายได้รวมอยู่ที่ 34.8% ปรับลงเล็กน้อยจาก 35.0%
ณ สิ้นปี 2568 กลุ่มบริษัทมีพอร์ตสินเชื่อรวม 111,585 ล้านบาท เพิ่มขึ้นเล็กน้อยที่ 0.4% (YoY) แบ่งเป็น พอร์ตบัตรเครดิตที่หดตัวที่ 0.1% (YoY) โดยมีอัตราการขยายตัวของปริมาณการใช้จ่ายผ่านบัตรเครดิตในปี 2568 ที่ 3.6% (YoY) และพอร์ตสินเชื่อบุคคลรวมที่เติบโตที่ 3.2% (YoY) เคทีซียังคงเน้นการเติบโตของพอร์ตสินเชื่อควบคู่กับการคัดกรองคุณภาพภายใต้ความเสี่ยงที่เหมาะสม
ในด้านคุณภาพสินทรัพย์ กลุ่มบริษัทยังคงความสามารถในการบริหารจัดการได้ดี รักษาระดับเงินสำรองที่แข็งแกร่งและเพียงพอ ซึ่งสะท้อนได้จาก NPL Ratio ของกลุ่มบริษัท อยู่ที่ 1.79% และ NPL Coverage Ratio ที่ 425.0% โดยมี Credit Cost สำหรับปี 2568 อยู่ที่ 5.3% ลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อนซึ่งอยู่ที่ 6.1%
บริษัทได้เริ่มดำเนินงานในธุรกิจนายหน้าประกันภัย ด้วยการสร้างความร่วมมือกับพันธมิตรบริษัทประกันวินาศภัย และบริษัทประกันชีวิต เพื่อที่จะสามารถนำเสนอผลิตภัณฑ์ประกันภัยที่หลากหลายผ่านช่องทางต่าง ๆ ของเคทีซี ให้กับสมาชิกบัตรเครดิตและสินเชื่อบุคคลของบริษัท โดยเน้นการนำเอาเทคโนโลยีมาปรับใช้เพื่อตอบสนองความต้องการของสมาชิกให้ตรงจุด และยังเป็นการยกระดับการให้คำแนะนำและการจัดการข้อมูลลูกค้าอย่างปลอดภัยและคำนึงถึงความเป็นส่วนตัว เพื่อเป็นการสร้างโอกาสทางธุรกิจใหม่ ๆ รวมไปถึงการเพิ่มรายได้จากค่าธรรมเนียม การนำเสนอผลิตภัณฑ์ประกันภัย ทั้งนี้บริษัทจะเติบโตอย่างค่อยเป็นค่อยไป เน้นขยายตัวอย่างรอบคอบ ซึ่งจะเป็นส่วนหนึ่งในการเพิ่มมูลค่าการบริการให้แก่ลูกค้าและช่วยสร้างรายได้ที่มิใช่ดอกเบี้ยแก่บริษัท
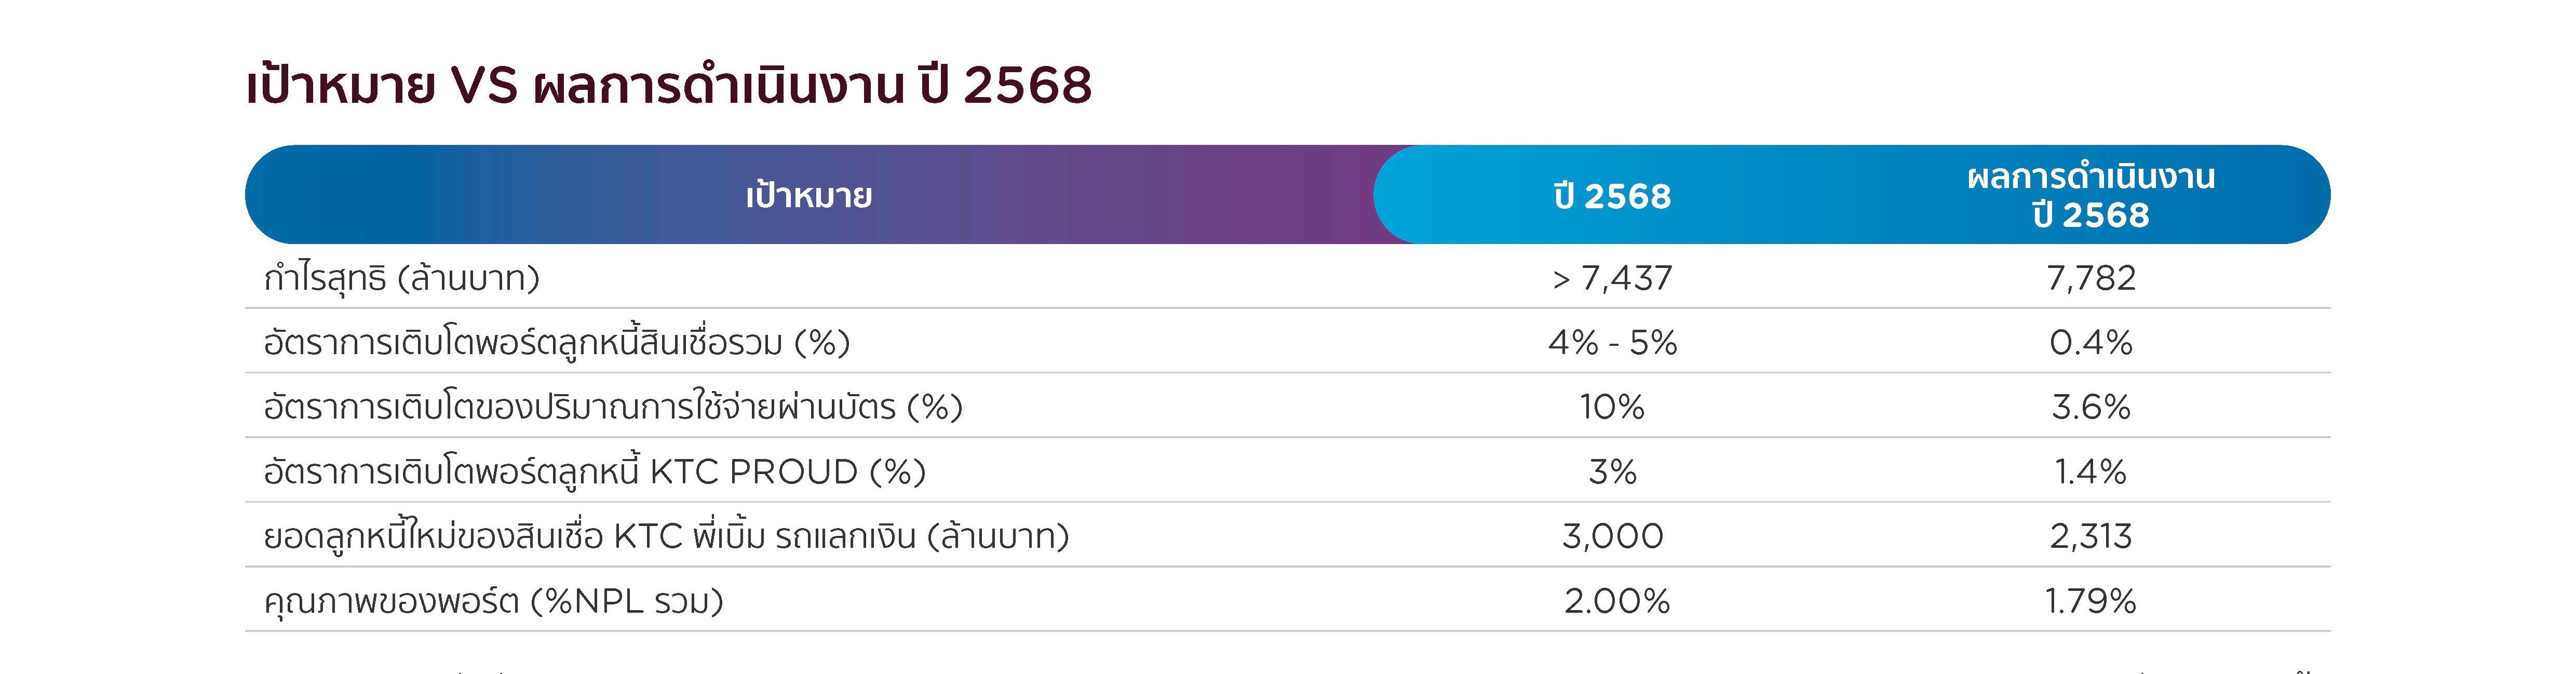
นับเป็นอีกปีหนึ่งที่มีความท้าทาย แต่กลุ่มบริษัทก็สามารถสร้างผลกำไรสุทธิสำหรับปี 2568 สูงขึ้นกว่าปีก่อนหน้าได้ตามเป้าหมายที่ได้วางไว้ สะท้อนถึงความสามารถในการปรับตัวต่อการเปลี่ยนแปลง ความแข็งแกร่งในการดำเนินงานและการบริหารจัดการอย่างมีประสิทธิภาพพร้อมรักษาคุณภาพสินทรัพย์ได้เป็นอย่างดี โดยอัตราส่วนหนี้ด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL) ไม่เกินกว่าอัตราที่ได้ตั้งเป้าหมายไว้ แม้ว่าจะเผชิญกับภาวะเศรษฐกิจที่ชะลอตัว ทั้งจากหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ตลอดจนประเด็นเรื่องสถานการณ์ความตึงเครียดระหว่างไทยกับกัมพูชา ความขัดแย้งในตะวันออกกลางที่ยังคงยืดเยื้อและสงครามการค้าที่ยังคงมีความไม่แน่นอนสูง ปัจจัยเสี่ยงเหล่านี้ส่งผลกระทบต่อความเชื่อมั่นและกำลังซื้อของผู้บริโภค ซึ่งกลุ่มบริษัทได้ติดตามสถานการณ์อย่างใกล้ชิดและดำเนินธุรกิจด้วยความรอบคอบและระมัดระวัง ภายใต้หลักการดำเนินธุรกิจอย่างมีความรับผิดชอบและเป็นธรรม พร้อมให้ความสำคัญกับการควบคุมคุณภาพสินทรัพย์และการบริหารความเสี่ยงอย่างมีประสิทธิภาพ ซึ่งเป็นรากฐานสำคัญของการเติบโตอย่างมั่นคงและยั่งยืนในระยะยาว
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
ภาพรวมรายได้และค่าใช้จ่าย
รายได้รวม
“รายได้รวม ปี 2568 มีจำนวน 27,695 ล้านบาท รักษาฐานรายได้ให้มีการเติบโต”
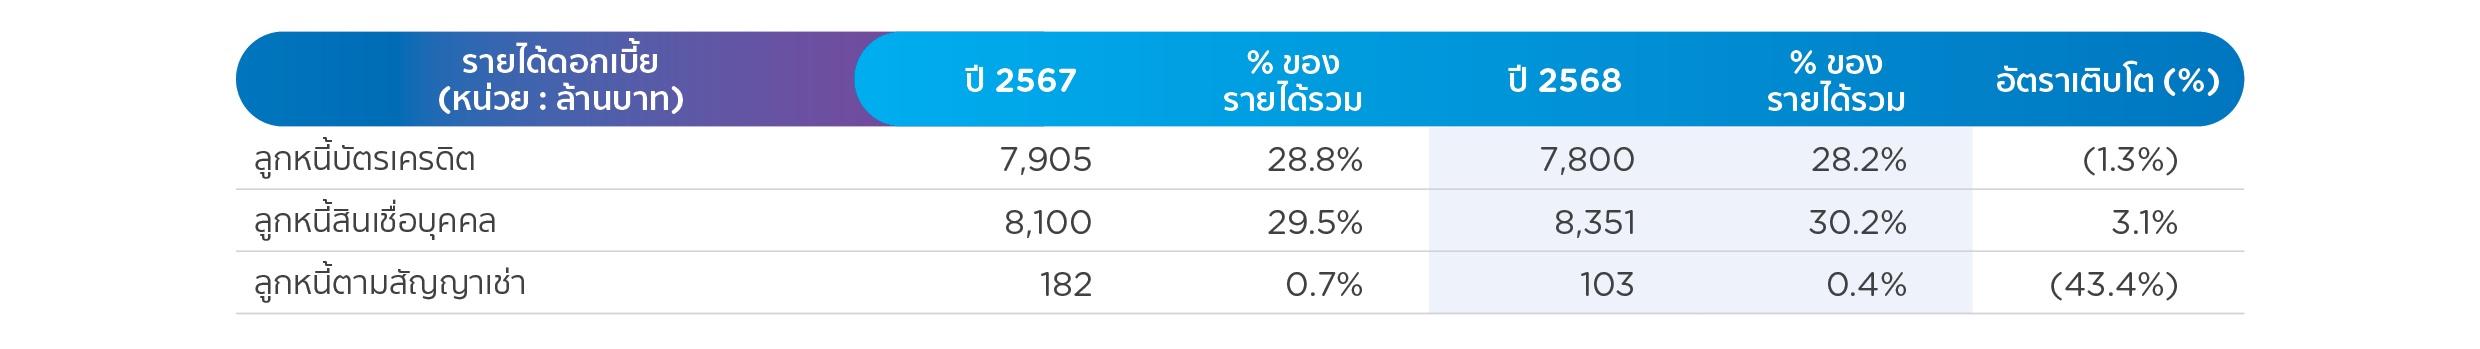
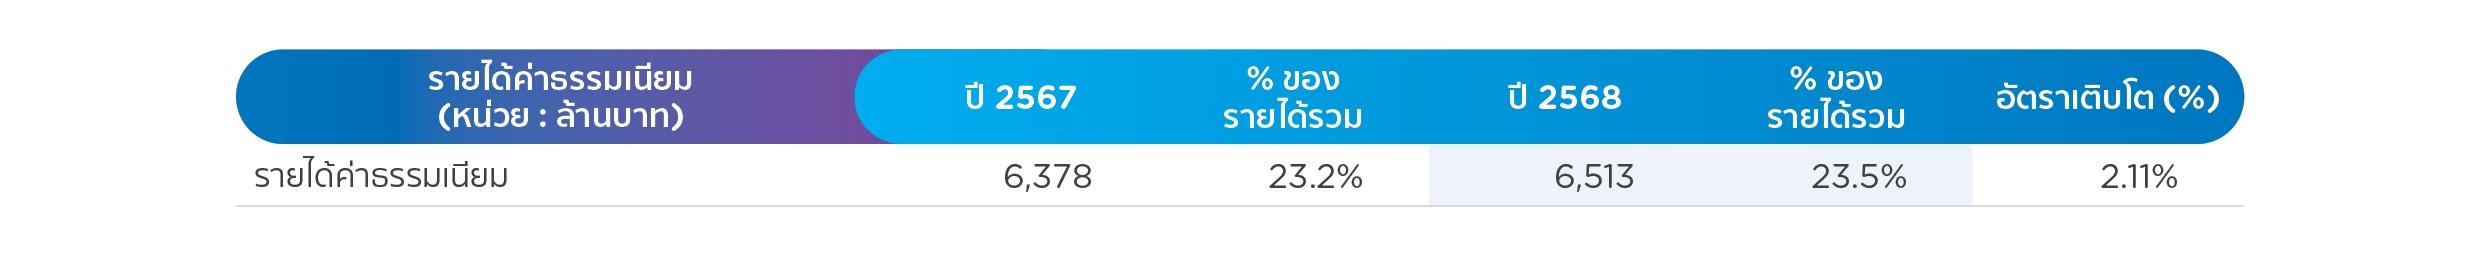
ในปี 2568 กลุ่มบริษัทมีรายได้รวม 27,695 ล้านบาท เติบโตเล็กน้อยที่ 0.9% (YoY) โดยมีปัจจัยหลักมาจากรายได้ดอกเบี้ยรวม 16,254 ล้านบาท ที่ขยายตัวเล็กน้อยที่ 0.4% (YoY) ซึ่งมาจากการเติบโตของรายได้ดอกเบี้ยของสินเชื่อบุคคลที่เพิ่มขึ้น 3.1% (YoY) ตามการขยายตัวของพอร์ตสินเชื่อบุคคลและพอร์ตสินเชื่อ KTC พี่เบิ้ม รถแลกเงิน และรายได้ค่าธรรมเนียมอยู่ที่ 6,513 ล้านบาท เพิ่มขึ้น 2.1% (YoY) ส่วนใหญ่จากรายได้ค่าธรรมเนียม interchange ที่เพิ่มขึ้นตามปริมาณการใช้จ่ายผ่านบัตรที่เพิ่มขึ้น
หนี้สูญได้รับคืนของปี 2568 อยู่ที่ 4,038 ล้านบาท ลดลงเล็กน้อย 1.7% (YoY) ซึ่งสะท้อนให้เห็นถึงการรักษาประสิทธิภาพในการติดตามหนี้ได้เป็นอย่างดีท่ามกลางภาวะเศรษฐกิจที่มีความท้าทายในปัจจุบัน
ค่าใช้จ่ายรวม
“ค่าใช้จ่ายรวม ปี 2568 เป็น 17,239 ล้านบาท ลดลง 5.2% (YoY) ค่าใช้จ่ายในการบริหารรวมต่อรายได้ (Cost to Income Ratio) คิดเป็น 34.8%”
ในปี 2568 ค่าใช้จ่ายในการบริหารของกลุ่มบริษัทอยู่ที่ 9,639 ล้านบาท เพิ่มขึ้นเล็กน้อยเพียง 0.2% (YoY) สาเหตุหลักมาจากค่าใช้จ่ายการตลาดเพื่อกระตุ้นปริมาณการใช้จ่ายและการจัดหาลูกค้าสมาชิกใหม่ อย่างไรก็ดี อัตราส่วนค่าใช้จ่ายในการบริหารต่อรายได้รวม (Cost to Income Ratio) ลดลงจาก 35.0% ในปี 2567 อยู่ที่ 34.8% ในปี 2568 ซึ่งสะท้อนให้เห็นถึงการควบคุมและบริหารจัดการค่าใช้จ่ายได้อย่างมีประสิทธิภาพ
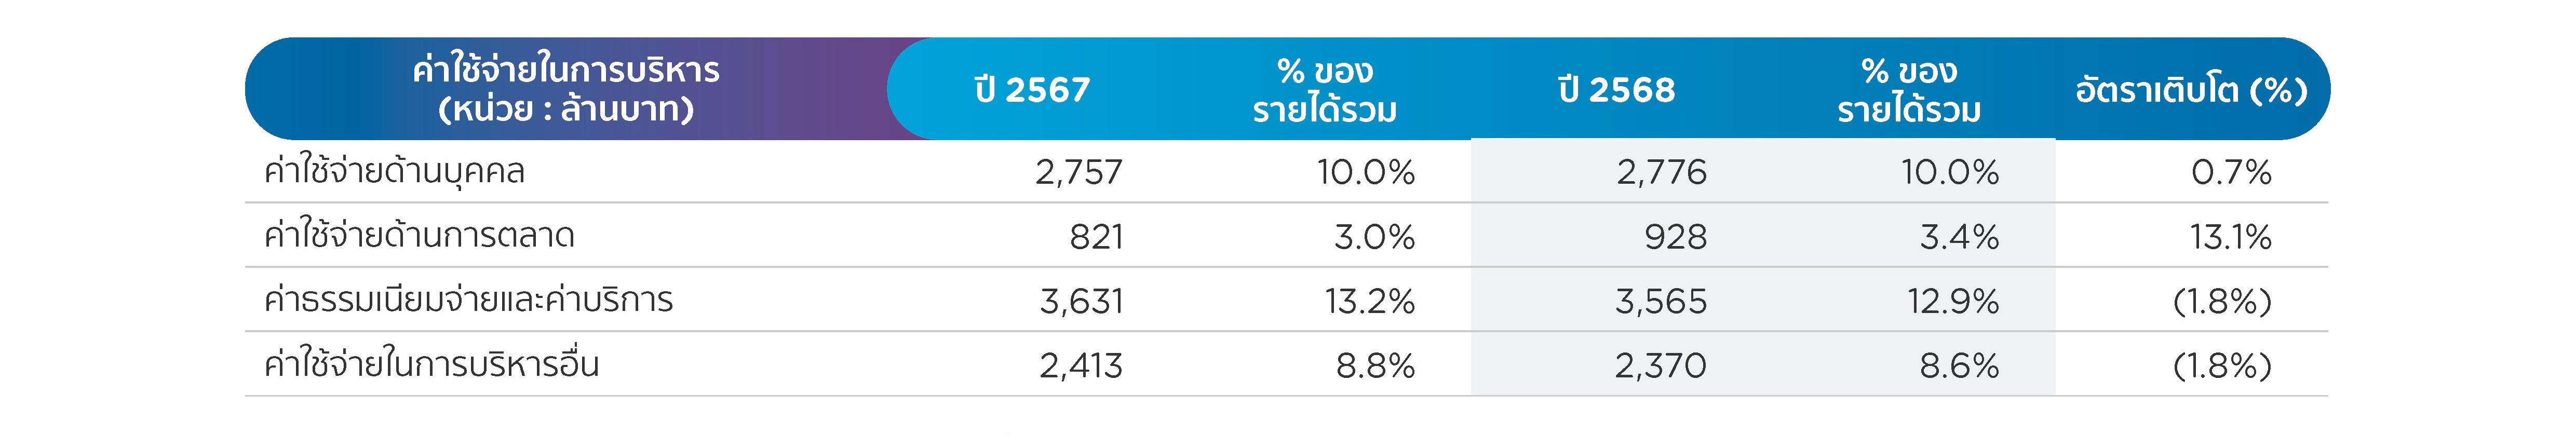
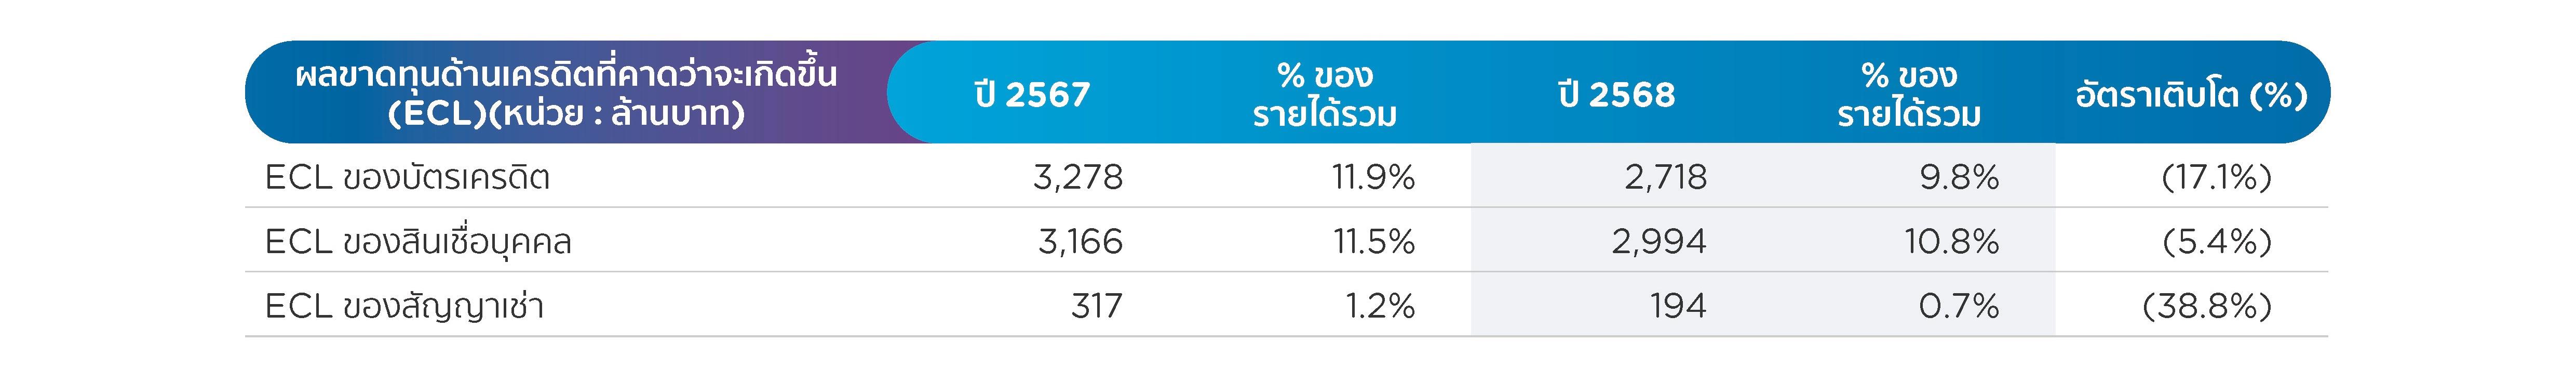
ขณะเดียวกัน ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น 5,906 ล้านบาท ลดลง 12.7% (YoY) แสดงให้เห็นถึงความสามารถในการบริหารพอร์ต การจัดการความเสี่ยงด้านเครดิตได้อย่างดี
สำหรับต้นทุนทางการเงินซึ่งมีจำนวน 1,694 ล้านบาท ลดลง 6.2% (YoY) สาเหตุหลักมาจากต้นทุนการกู้ยืมใหม่เพื่อทดแทนเงินกู้ยืมที่ครบกำหนดมีอัตราดอกเบี้ยที่ต่ำลงตามแนวโน้มของอัตราดอกเบี้ยในตลาดการเงินที่ลดลง
สภาพคล่องและความเพียงพอของเงินทุน
เงินกู้ยืม
“กลุ่มบริษัทยังคงเน้นรักษาวินัยทางการเงินที่ดี สะท้อนจากอัตราหนี้สินต่อส่วนของผู้ถือหุ้น (D/E Ratio) อยู่ที่ 1.51 เท่าและมีวงเงินกู้ยืมคงเหลือ 20,470 ล้านบาท”
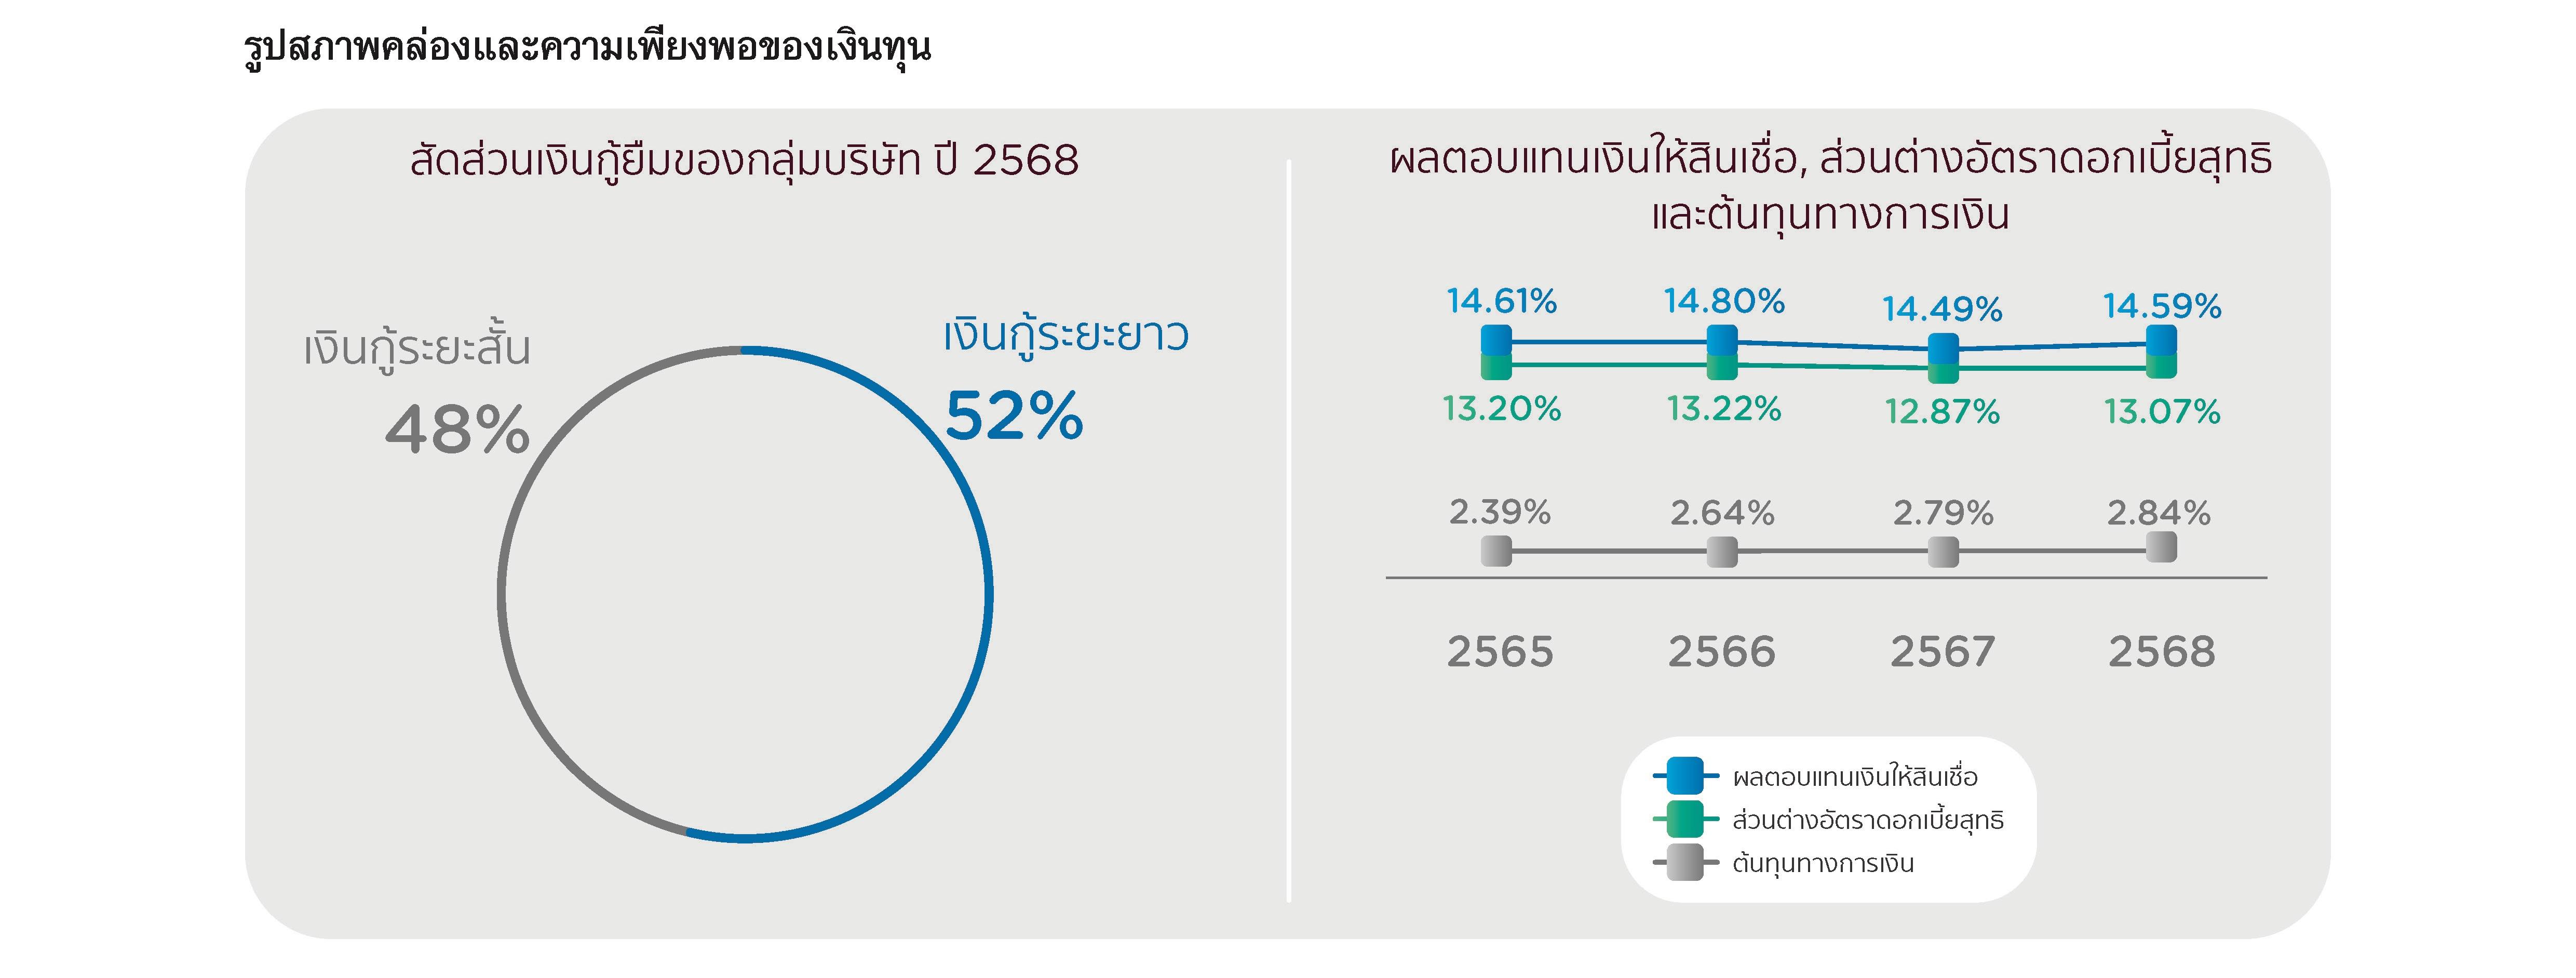
ณ ปี 2568 กลุ่มบริษัทมีโครงสร้างเงินทุนที่มั่นคงและมีการกระจายแหล่งเงินทุนที่หลากหลาย โดยมีเงินกู้ยืมรวมทั้งสิ้น 57,140 ล้านบาท (รวมหนี้สินตามสัญญาเช่า) สัดส่วนโครงสร้างแหล่งเงินทุนส่วนใหญ่เป็นเงินกู้ยืมระยะยาว 52% และมีเงินกู้ยืมระยะสั้น (รวมส่วนของเงินกู้ยืมและหุ้นกู้ที่ครบกำหนดชำระภายในหนึ่งปี) ในสัดส่วน 48% เคทีซีมีแหล่งที่มาของเงินกู้ยืมที่ครอบคลุม ทั้งจากธนาคารพาณิชย์ไทย บริษัทหลักทรัพย์ บริษัทประกัน และกองทุนต่าง ๆ โดยแบ่งเป็น เงินกู้ยืมระยะสั้นจากธนาคารกรุงไทยและบริษัทที่เกี่ยวข้องกัน จำนวน 4,100 ล้านบาท เงินกู้ยืมระยะสั้นจากสถาบันการเงินอื่น จำนวน 7,200 ล้านบาท เงินกู้ยืมระยะยาวจากธนาคารกรุงไทย จำนวน 10,000 ล้านบาท และหุ้นกู้จำนวน 35,612 ล้านบาท โดยในส่วนของหุ้นกู้คิดเป็นสัดส่วนประมาณ 62% ของเงินกู้ยืมรวมชี้ให้เห็นถึงความเชื่อมั่นของนักลงทุนและความสามารถในการเข้าถึงตลาดตราสารหนี้ของบริษัทได้เป็นอย่างดี
นอกเหนือจากการบริหารโครงสร้างเงินทุนแล้ว กลุ่มบริษัทยังคงเน้นรักษาวินัยทางการเงินที่ดี สะท้อนจากอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (D/E Ratio) ณ สิ้นปี 2568 ที่ลดลงมาอยู่ที่ 1.51 เท่า ถือว่าอยู่ในระดับต่ำมากเมื่อเทียบกับ D/E Ratio ที่ 1.78 เท่า ในงวดเดียวกันของปีก่อนหน้า การลดลงดังกล่าว มีสาเหตุมาจากปัจจัยหลักสองส่วนคือ 1) การสะสมกำไรที่แข็งแกร่ง ซึ่งช่วยเสริมสร้างส่วนของผู้ถือหุ้นให้เติบโต และ 2) จากการกู้ยืมเงินที่ลดลง ซึ่งสอดคล้องไปกับการขยายตัวของพอร์ตสินเชื่อที่เป็นไปอย่างระมัดระวังตามภาวะเศรษฐกิจที่ชะลอตัว ทำให้บริษัทไม่มีความจำเป็นต้องเพิ่มการกู้ยืมเพื่อนำมาใช้ปล่อยสินเชื่อใหม่ ทั้งนี้ อัตราส่วน D/E ปัจจุบันอยู่ในระดับต่ำมากเมื่อเทียบกับภาระผูกพัน (Debt Covenant) ที่กำหนดไว้ที่ 10 เท่า แสดงให้เห็นถึงความยืดหยุ่นทางการเงิน (Financial Flexibility) ที่สูงในการขยายธุรกิจหรือรองรับความผันผวนทางเศรษฐกิจในอนาคต
สภาพคล่อง:
ในด้านสภาพคล่อง ณ สิ้นปี 2568 กลุ่มบริษัทมีวงเงินกู้ยืมระยะสั้นที่ยังไม่เบิกใช้คงเหลือ (Available Credit Line) ทั้งสิ้น 20,470 ล้านบาท ขณะเดียวกัน บริษัทมีภาระหนี้หุ้นกู้และเงินกู้ยืมระยะยาวที่จะครบกำหนดชำระในปี 2569 จำนวนทั้งสิ้น 15,830 ล้านบาท จะเห็นได้ว่าบริษัทมีสภาพคล่องที่สูงกว่าภาระหนี้ที่ใกล้ครบกำหนด แสดงถึงสถานะสภาพคล่องที่แข็งแกร่งและความเสี่ยงด้านการผิดนัดชำระหนี้ในระยะสั้นที่อยู่ในระดับต่ำมาก
ต้นทุนทางการเงิน:
อัตราส่วนต้นทุนทางการเงินสำหรับงวดสิ้นปี 2568 ของกลุ่มบริษัทอยู่ที่ 2.84% สูงขึ้นเมื่อเทียบกับช่วงเดียวกันของปีก่อนซึ่งอยู่ที่ 2.79% แม้ว่าอัตราส่วนต้นทุนทางการเงินจะสูงขึ้น แต่ด้วยต้นทุนการกู้ยืมใหม่ที่ต่ำลงตามแนวโน้มของอัตราดอกเบี้ยในตลาดการเงินที่ลดลง ประกอบกับฐานเงินกู้ยืมที่ลดลงซึ่งสอดคล้องกับการขยายตัวของพอร์ตสินเชื่อ เป็นผลให้ค่าใช้จ่ายทางการเงินมีจำนวนลดลงเหลือ 1,694 ล้านบาท จาก 1,806 ล้านบาท ในงวดเดียวกันของปีก่อนหน้า
ผลตอบแทนเงินให้สินเชื่อรวม ส่วนต่างอัตราดอกเบี้ยสุทธิ:
ผลตอบแทนจากพอร์ตเงินให้สินเชื่อยังคงแข็งแกร่ง จากการเพิ่มขึ้นของสัดส่วนรายได้ดอกเบี้ยของผลิตภัณฑ์สินเชื่อบุคคลต่อรายได้ดอกเบี้ยรวม โดยผลตอบแทนเงินให้สินเชื่อรวม ในงวดสิ้นปี 2568 อยู่ที่ 14.59% เพิ่มขึ้นเล็กน้อยจากงวดเดียวกันของปีก่อน ซึ่งอยู่ที่ 14.49% ด้วยความสามารถในการบริหารจัดการองค์ประกอบของพอร์ตสินเชื่อให้สามารถรักษาและเสริมสร้างการทำกำไรได้อย่างต่อเนื่อง และด้วยมูลค่าของค่าใช้จ่ายทางการเงินที่ลดลง เป็นผลให้ส่วนต่างอัตราดอกเบี้ยสุทธิ (Net Interest Margin) ปรับตัวเพิ่มขึ้นมาอยู่ที่ 13.07% เทียบกับ 12.87% ในช่วงเดียวกันของปีก่อน
ความสามารถในการบริหารสินทรัพย์
ภาพรวมสินเชื่อ
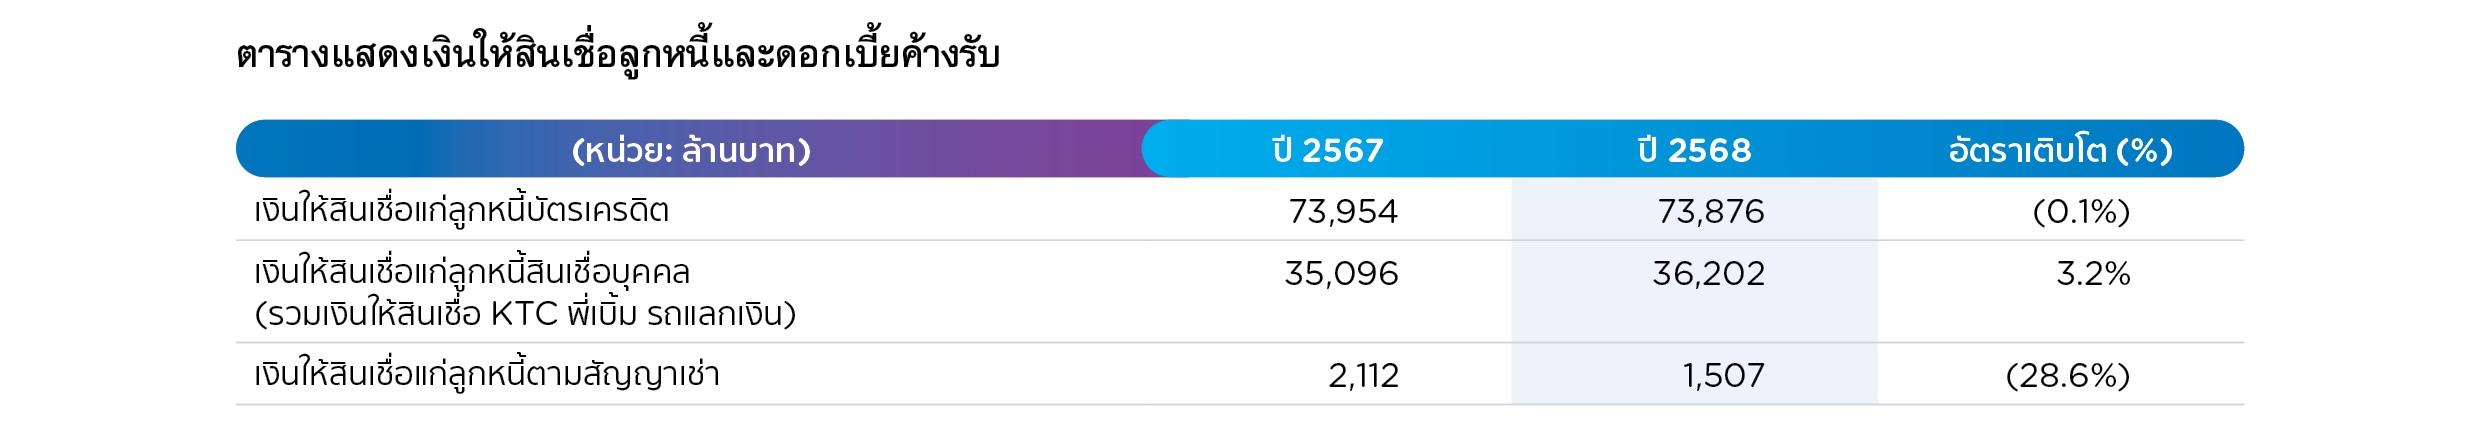
จากการดำเนินธุรกิจหลัก ณ สิ้นปี 2568 เคทีซีมีพอร์ตเงินให้สินเชื่อแก่ลูกหนี้และดอกเบี้ยค้างรับ เท่ากับ 111,078 ล้านบาท เติบโต 0.9% (YoY) ส่วนใหญ่มาจากพอร์ตสินเชื่อบุคคล ขณะที่การเติบโตของพอร์ตสินเชื่อบัตรเครดิตยังทรงตัวอยู่ในระดับใกล้เคียงเดิม ขณะที่เมื่อเทียบกับพอร์ตรวมของกลุ่มบริษัท จะขยายตัวเพียง 0.4% (YoY) เนื่องจากพอร์ตสินเชื่อลูกหนี้ตามสัญญาเช่าที่หดตัวลดลงตามนโยบายหยุดการปล่อยสินเชื่อ
ทั้งนี้ การเติบโตของพอร์ตสินเชื่อยังคงได้รับผลกระทบจากภาคเศรษฐกิจไทยที่ต้องเผชิญกับความไม่แน่นอนจากปัจจัยทั้งภายในและภายนอกต่างๆ ซึ่งส่งผลต่อความเชื่อมั่นของผู้บริโภคในภาพรวม และกดดันการเติบโตของพอร์ตสินเชื่อ
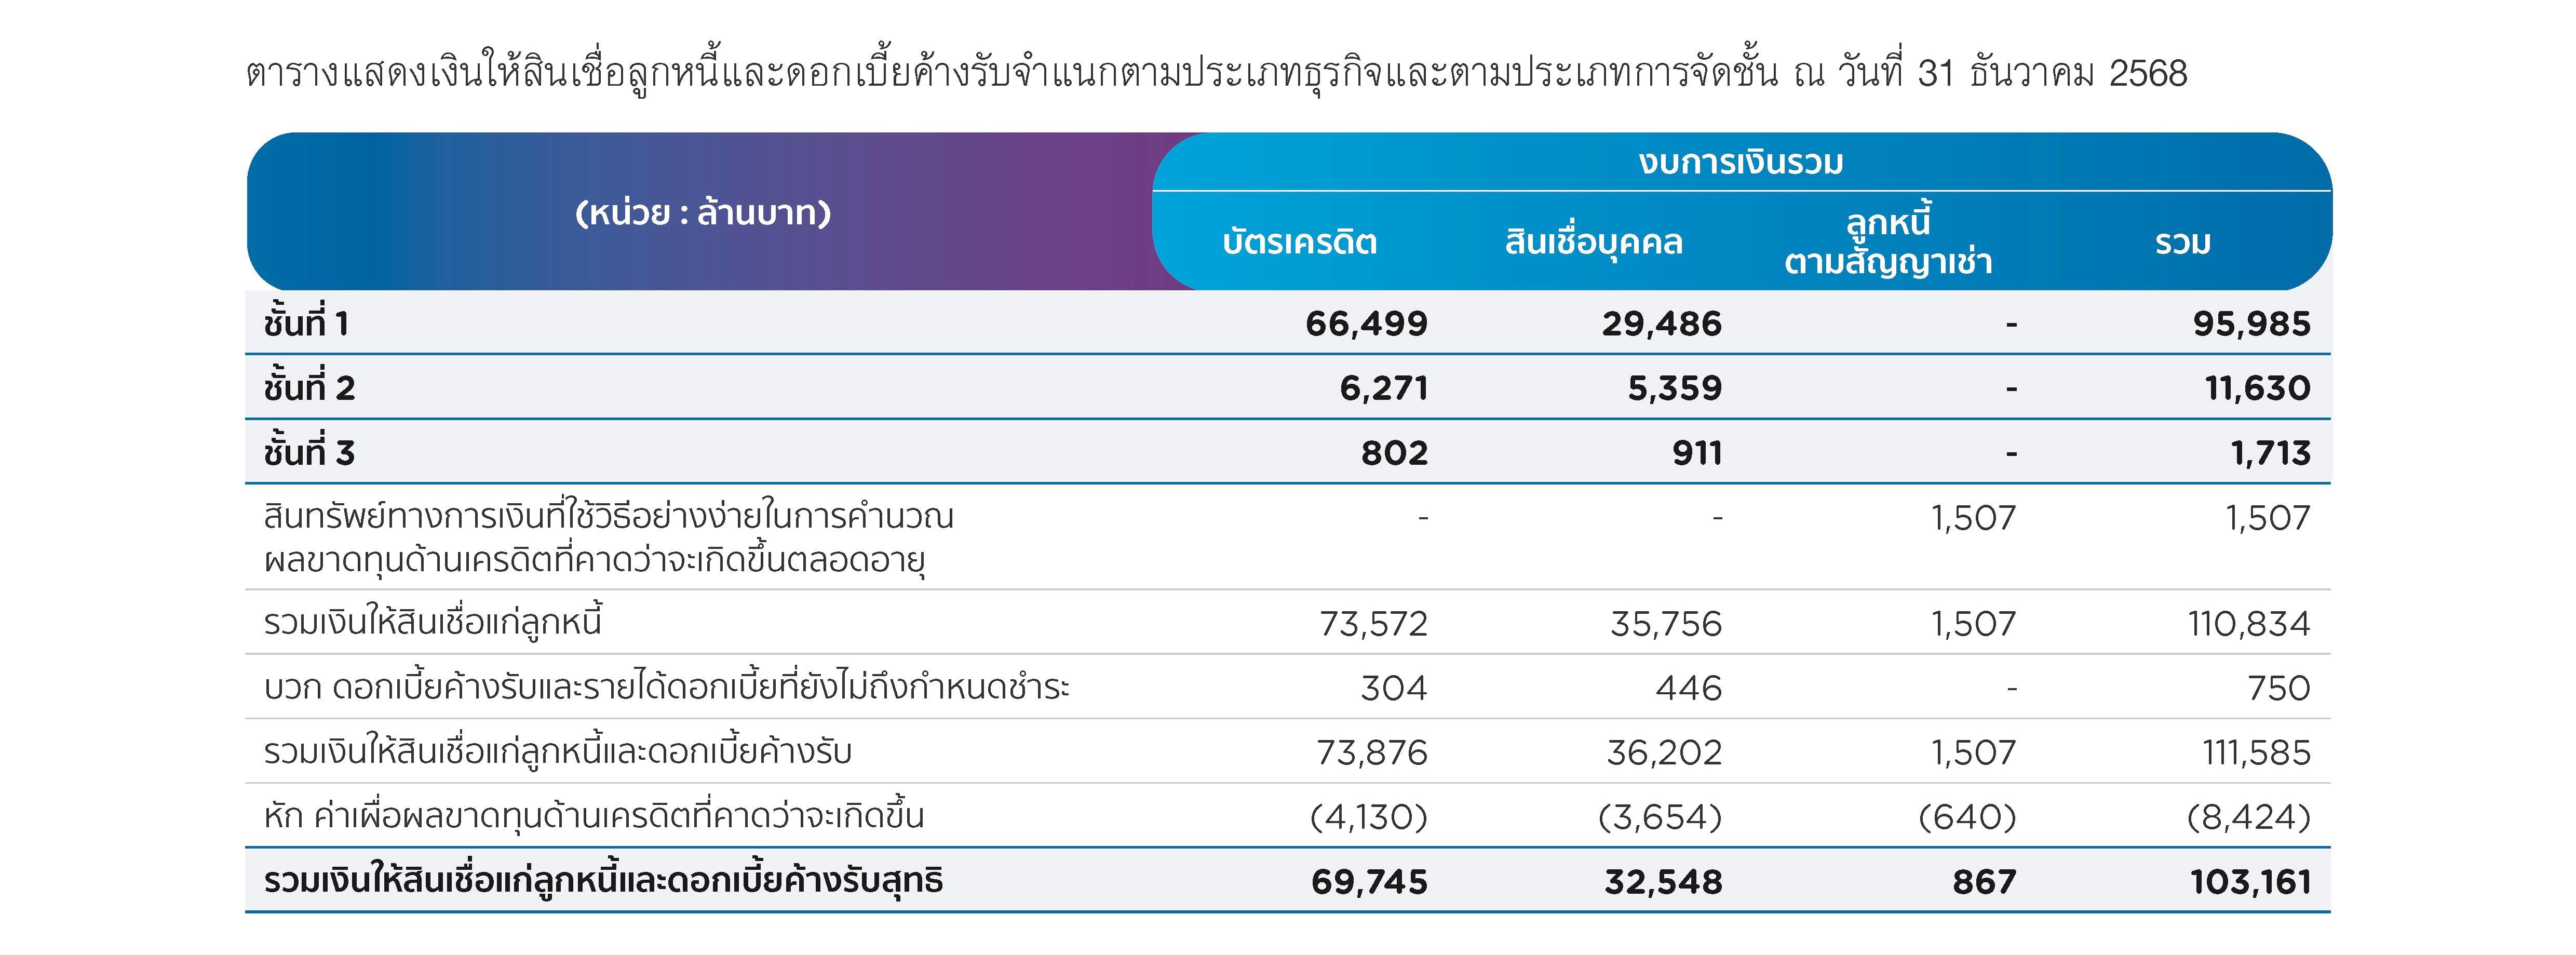
1.พอร์ตลูกหนี้บัตรเครดิตรวม มีมูลค่า 73,876ล้านบาท ลดลงเล็กน้อยที่ 0.1% (YoY) จากปริมาณการใช้จ่ายที่เติบโตอย่างค่อยเป็นค่อยไปตามสถานการณ์เศรษฐกิจที่อ่อนไหว รวมถึงนโยบายการบริหารพอร์ตที่มุ่งเน้นคุณภาพของสินเชื่อเป็นสำคัญ ท่ามกลางความกังวลต่อทิศทางเศรษฐกิจโดยรวม ทำให้สมาชิกบัตรมีความระมัดระวังในการใช้จ่าย และการก่อหนี้ใหม่ นอกจากนี้อัตราการชำระคืนหนี้ที่เพิ่มขึ้นก็มีผลต่อการปรับตัวลงของพอร์ตสินเชื่อ
2.พอร์ตสินเชื่อบุคคล มีมูลค่า 36,202ล้านบาท ขยายตัว 3.2% (YoY) ด้วยการบริหารจัดการพอร์ตลูกหนี้อย่างมีคุณภาพ และการพัฒนาสิทธิประโยชน์สำหรับสมาชิกอย่างต่อเนื่อง มุ่งสร้างความแตกต่างจากคู่แข่งและตอบสนองความต้องการของลูกค้า ซึ่งเป็นกลยุทธ์หลักสำคัญที่ผลักดันการขยายตัวของพอร์ตสินเชื่อบุคคล
3.พอร์ตลูกหนี้ตามสัญญาเช่า มีมูลค่าคงค้าง 1,507 ล้านบาท ลดลง 28.6% (YoY) ซึ่งเป็นไปตามนโยบายของบริษัทที่ได้หยุดการปล่อยสินเชื่อประเภทนี้ตั้งแต่เดือนสิงหาคม 2566 โดยปัจจุบันมุ่งเน้นการติดตามหนี้ และบริหารจัดการคุณภาพพอร์ตสินเชื่อที่มีอยู่เท่านั้น
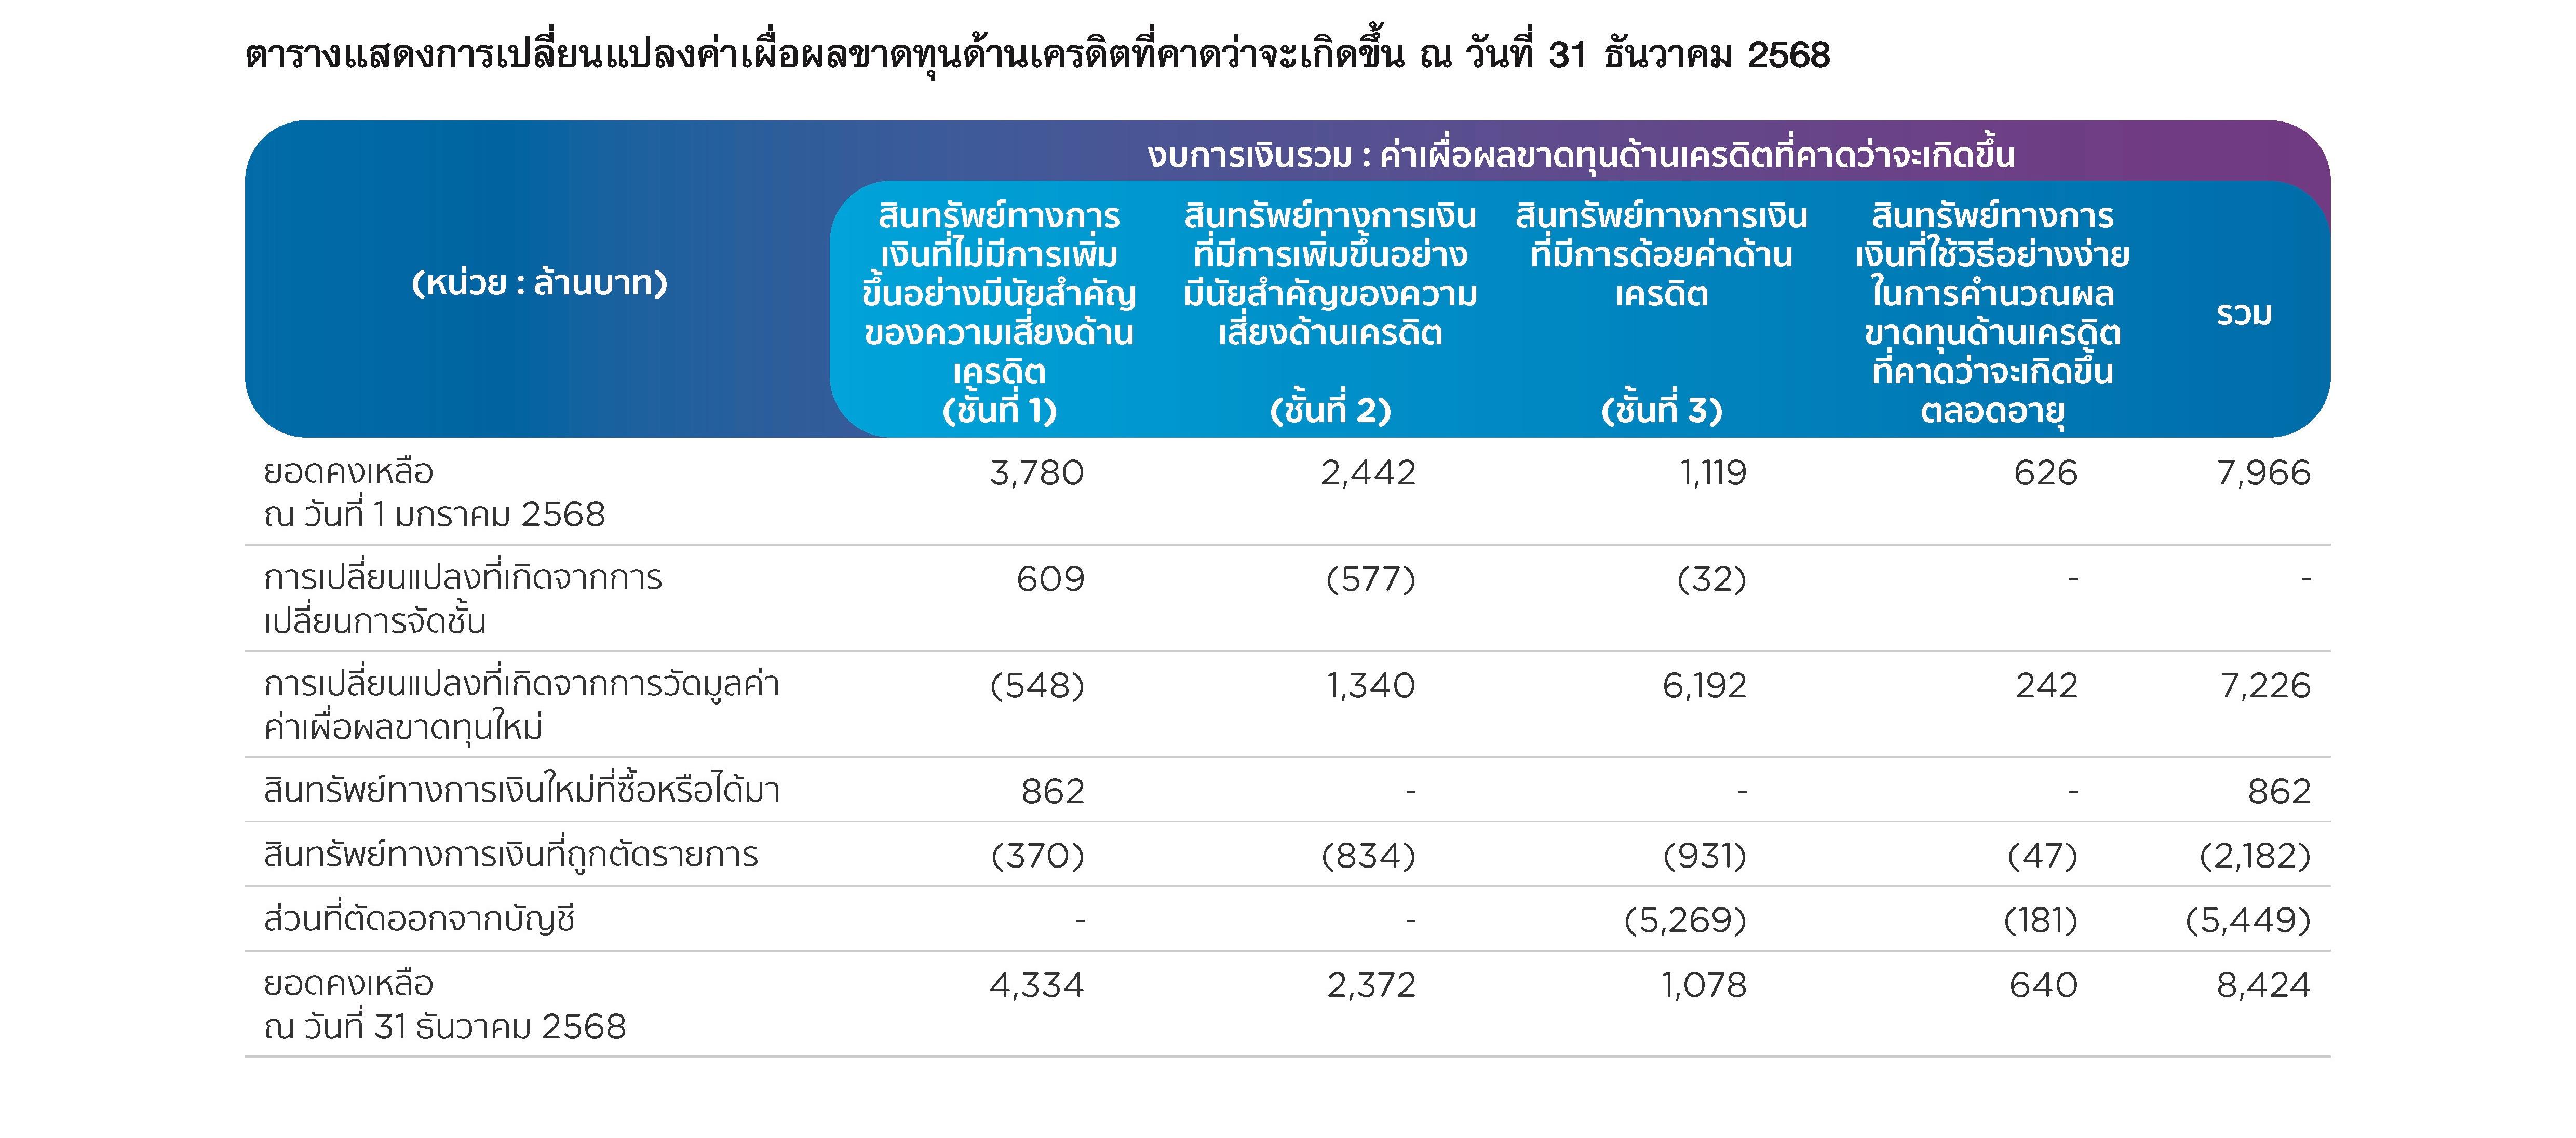
คุณภาพพอร์ตสินเชื่อ
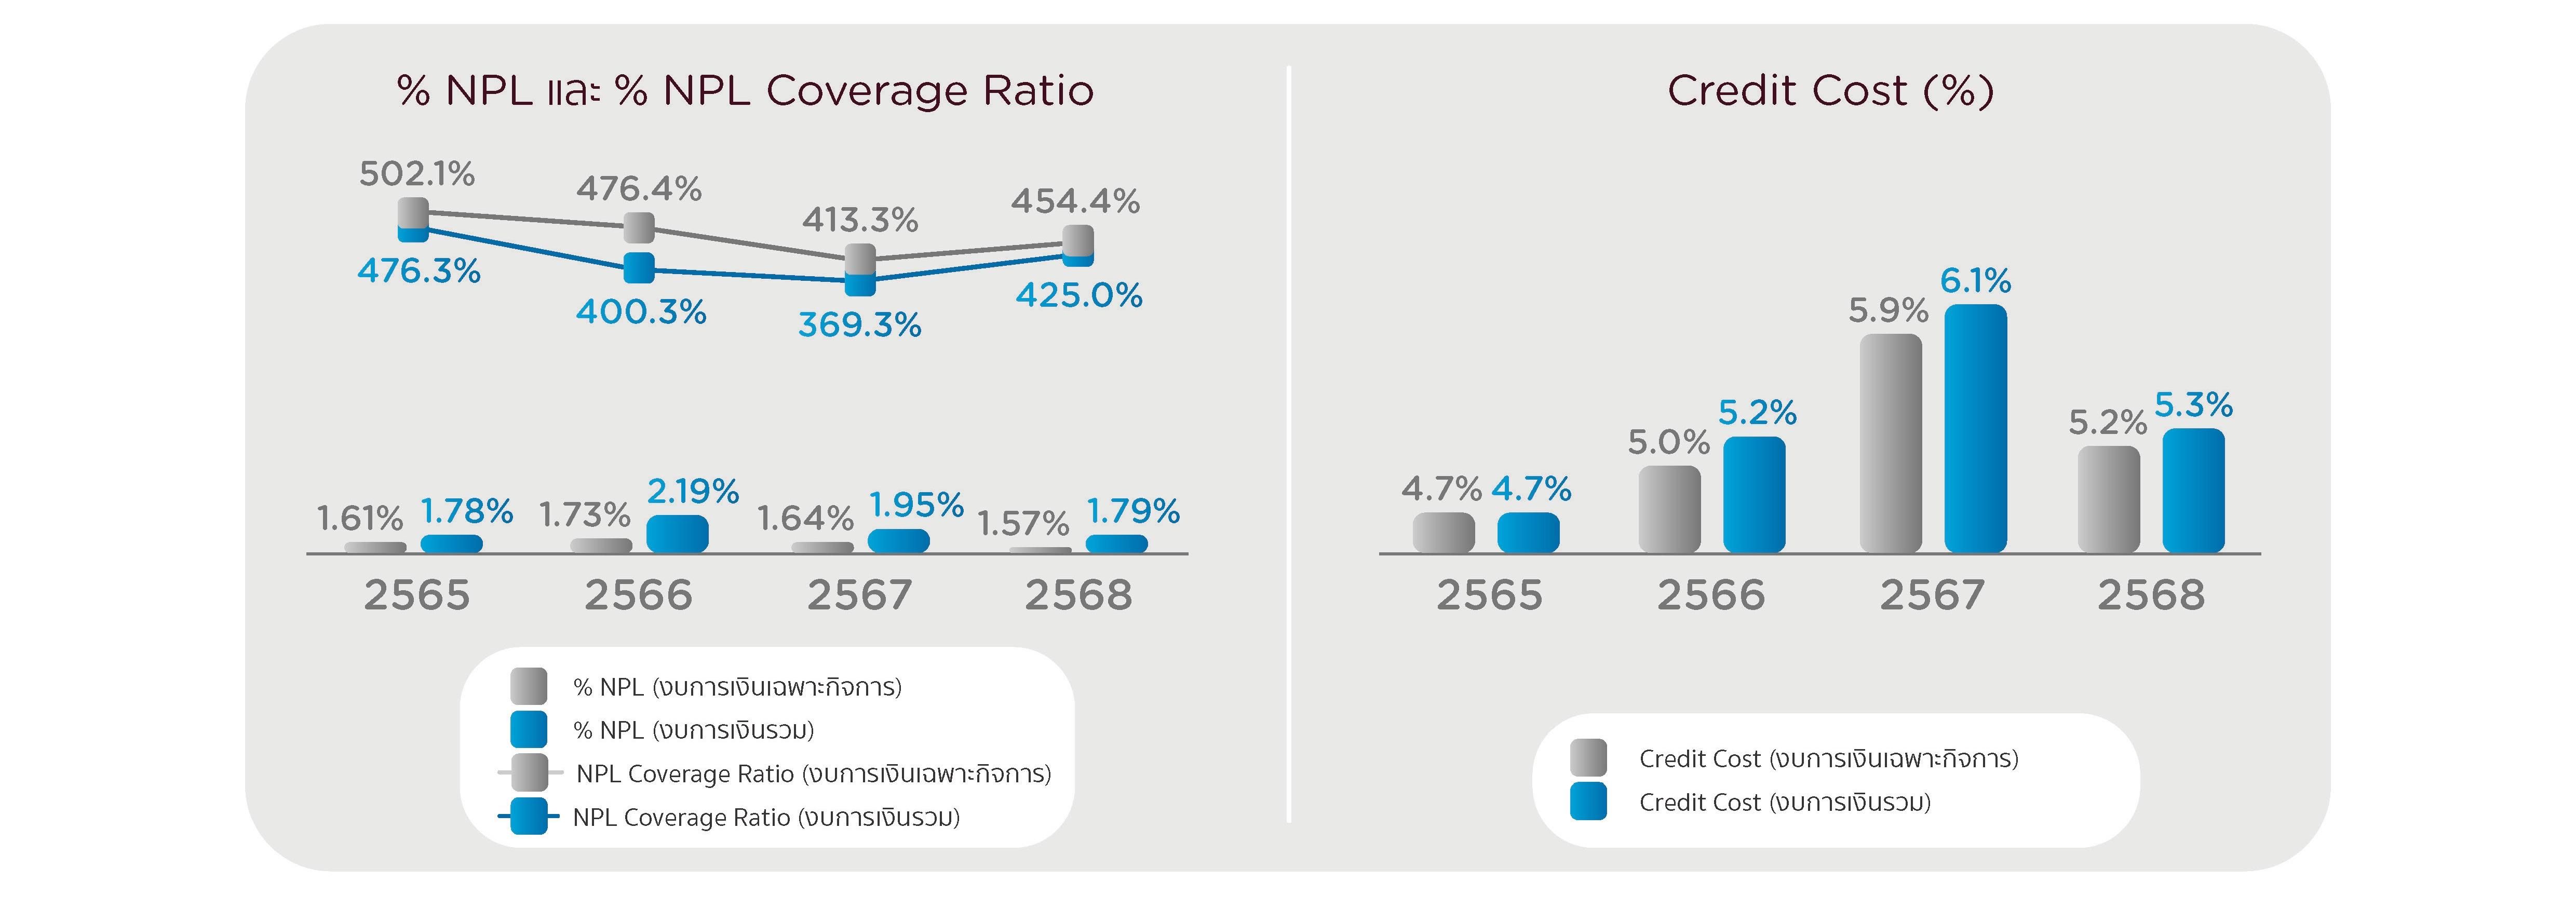
“NPL รวมปรับลดลงจากปีก่อนหน้า อยู่ที่ 1.79% และ NPL Coverage Ratio ยังอยู่ในระดับสูงที่ 425.0%”
กลุ่มบริษัทยังคงมุ่งเน้นการบริหารจัดการพอร์ตสินเชื่อให้มีคุณภาพและแข็งแกร่งอย่างต่อเนื่อง โดยในปี 2568 อัตราส่วนสินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อรวม (%NPL) ของกลุ่มบริษัท ปรับตัวลดลงอยู่ที่ 1.79% จากระดับ 1.95% ในปี 2567 และเมื่อพิจารณางบการเงินเฉพาะกิจการ %NPL อยู่ในระดับต่ำเพียง 1.57% ลดลงจาก 1.64% ในช่วงเดียวกันกับปีก่อนหน้า เป็นผลจากการบริหารจัดการหนี้อย่างเคร่งครัด ทำให้คุณภาพสินทรัพย์ปรับตัวดีอย่างต่อเนื่อง
กลุ่มบริษัทตั้งสำรองด้วยความระมัดระวังเพื่อสร้างความเชื่อมั่นต่อเสถียรภาพทางการเงินในการดำเนินธุรกิจ โดยอัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตต่อเงินให้สินเชื่อที่มีการด้อยค่าด้านเครดิต (NPL Coverage Ratio) ของกลุ่มบริษัทในปี 2568 ปรับเพิ่มขึ้นอยู่ที่ 425.0% จาก 369.3% ในปีก่อนหน้า ขณะที่งบเฉพาะกิจการก็ปรับเพิ่มขึ้นอยู่ที่ 454.4% จาก 413.3% ในปีก่อนหน้า
สำหรับ Credit Cost ของกลุ่มบริษัทปี 2568 อยู่ที่ 5.3% ลดลงจาก 6.1% ในปี 2567 สำหรับงบเฉพาะกิจการ Credit Cost ของบริษัทอยู่ที่ 5.2% ลดลงจาก 5.9% จากปีก่อนหน้า สะท้อนให้เห็นถึงการบริหารจัดการคุณภาพสินทรัพย์โดยรวมได้เป็นอย่างดีตามเป้าหมายที่ตั้งไว้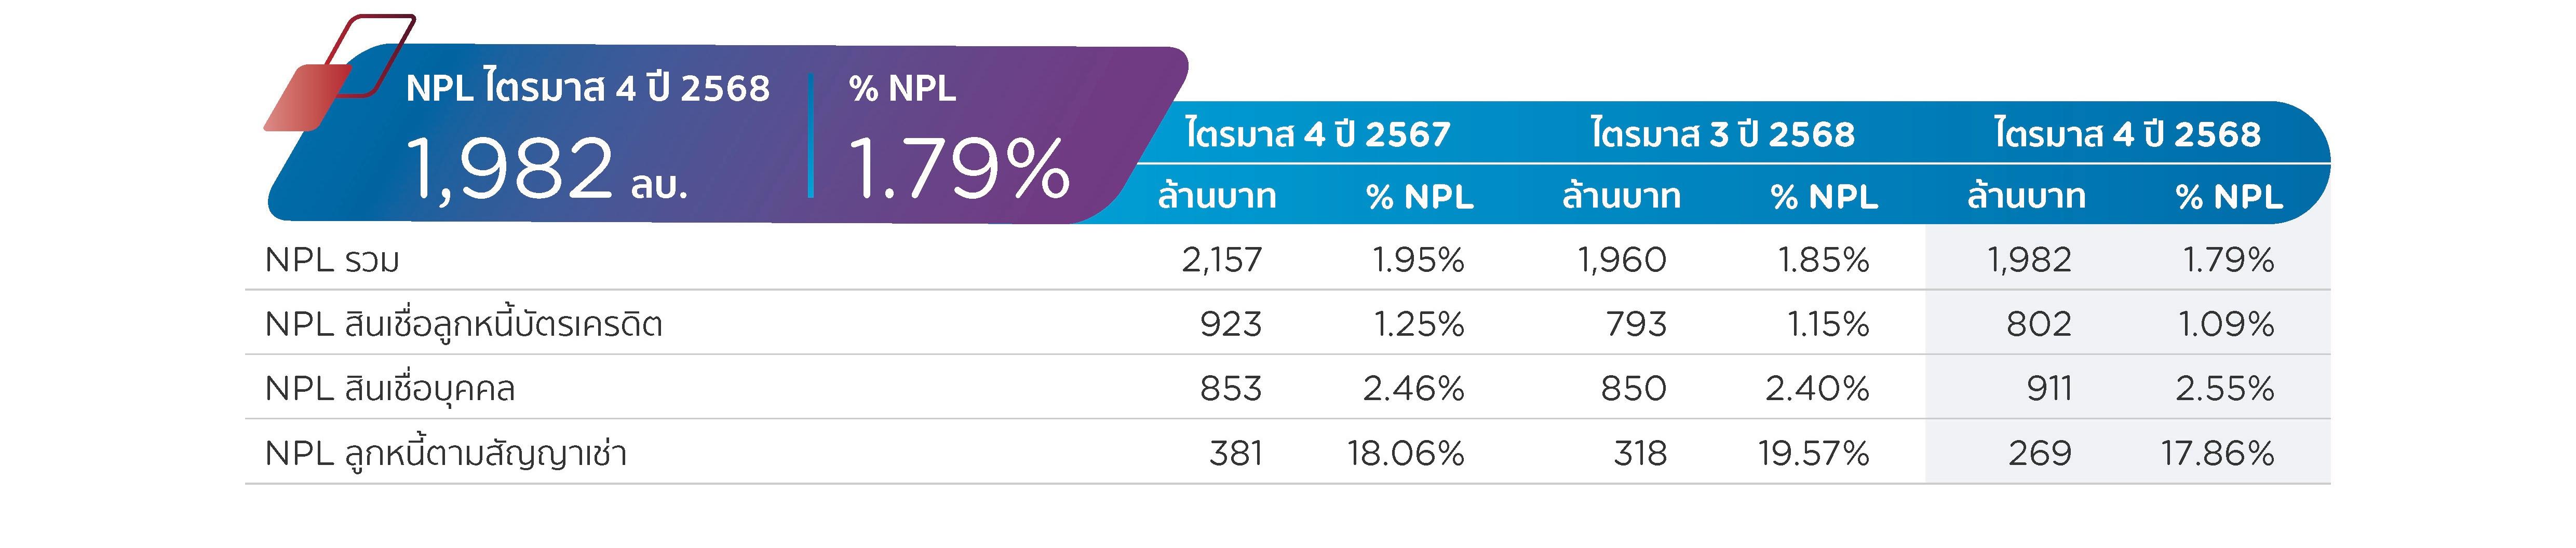
รายการระหว่างกันและรายการที่มีสาระสำคัญ
รายการที่อยู่ภายใต้อำนาจการอนุมัติของฝ่ายจัดการ ซึ่งดำเนินการภายใต้กรอบที่คณะกรรมการบริษัทกำหนดในหลักการและเป็นไปตามเงื่อนไขการค้าทั่วไป สามารถศึกษารายละเอียดได้ที่ "หัวข้อ 9.2 รายการระหว่างกัน"
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
มี
บริษัทสามารถดำรงอัตราส่วนทางการเงินตามที่รายงานได้หรือไม่
มี
คำอธิบาย
ภาระผูกพัน (Debt Covenants) กำหนดไว้ที่ 10 เท่า และอัตราส่วนของหนี้สินต่อส่วนของผู้ถือหุ้นอยู่ที่ 1.51 เท่า ลดลงเมื่อเทียบกับสิ้นปี 2567 ซึ่งอยู่ที่ 1.78 เท่า และอยู่ระดับต่ำกว่าภาระผูกพันดังกล่าว
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ภาพรวมอุตสาหกรรม
จากผลการประชุมคณะกรรมการนโยบายการเงิน (กนง.) ล่าสุด เมื่อวันที่ 17 ธันวาคม 2568 ธนาคารแห่งประเทศไทยได้คาดการณ์การขยายตัวทางเศรษฐกิจไทยปี 2568 ว่ามีแนวโน้มขยายตัว 2.2% (คงประมาณการเดิม) และจะชะลอตัวลงเป็น 1.5% ในปี 2569 (ลดลงจากประมาณการเดิมซึ่งอยู่ที่ 1.6%) จากการชะลอตัวลงของการบริโภคภาคเอกชนจากแนวโน้มรายได้ที่ลดลง และการส่งออกสินค้าที่ได้รับผลกระทบจากมาตรการทางภาษีของสหรัฐฯ ขณะที่ภาคการท่องเที่ยวจะฟื้นตัวอย่างค่อยเป็นค่อยไป
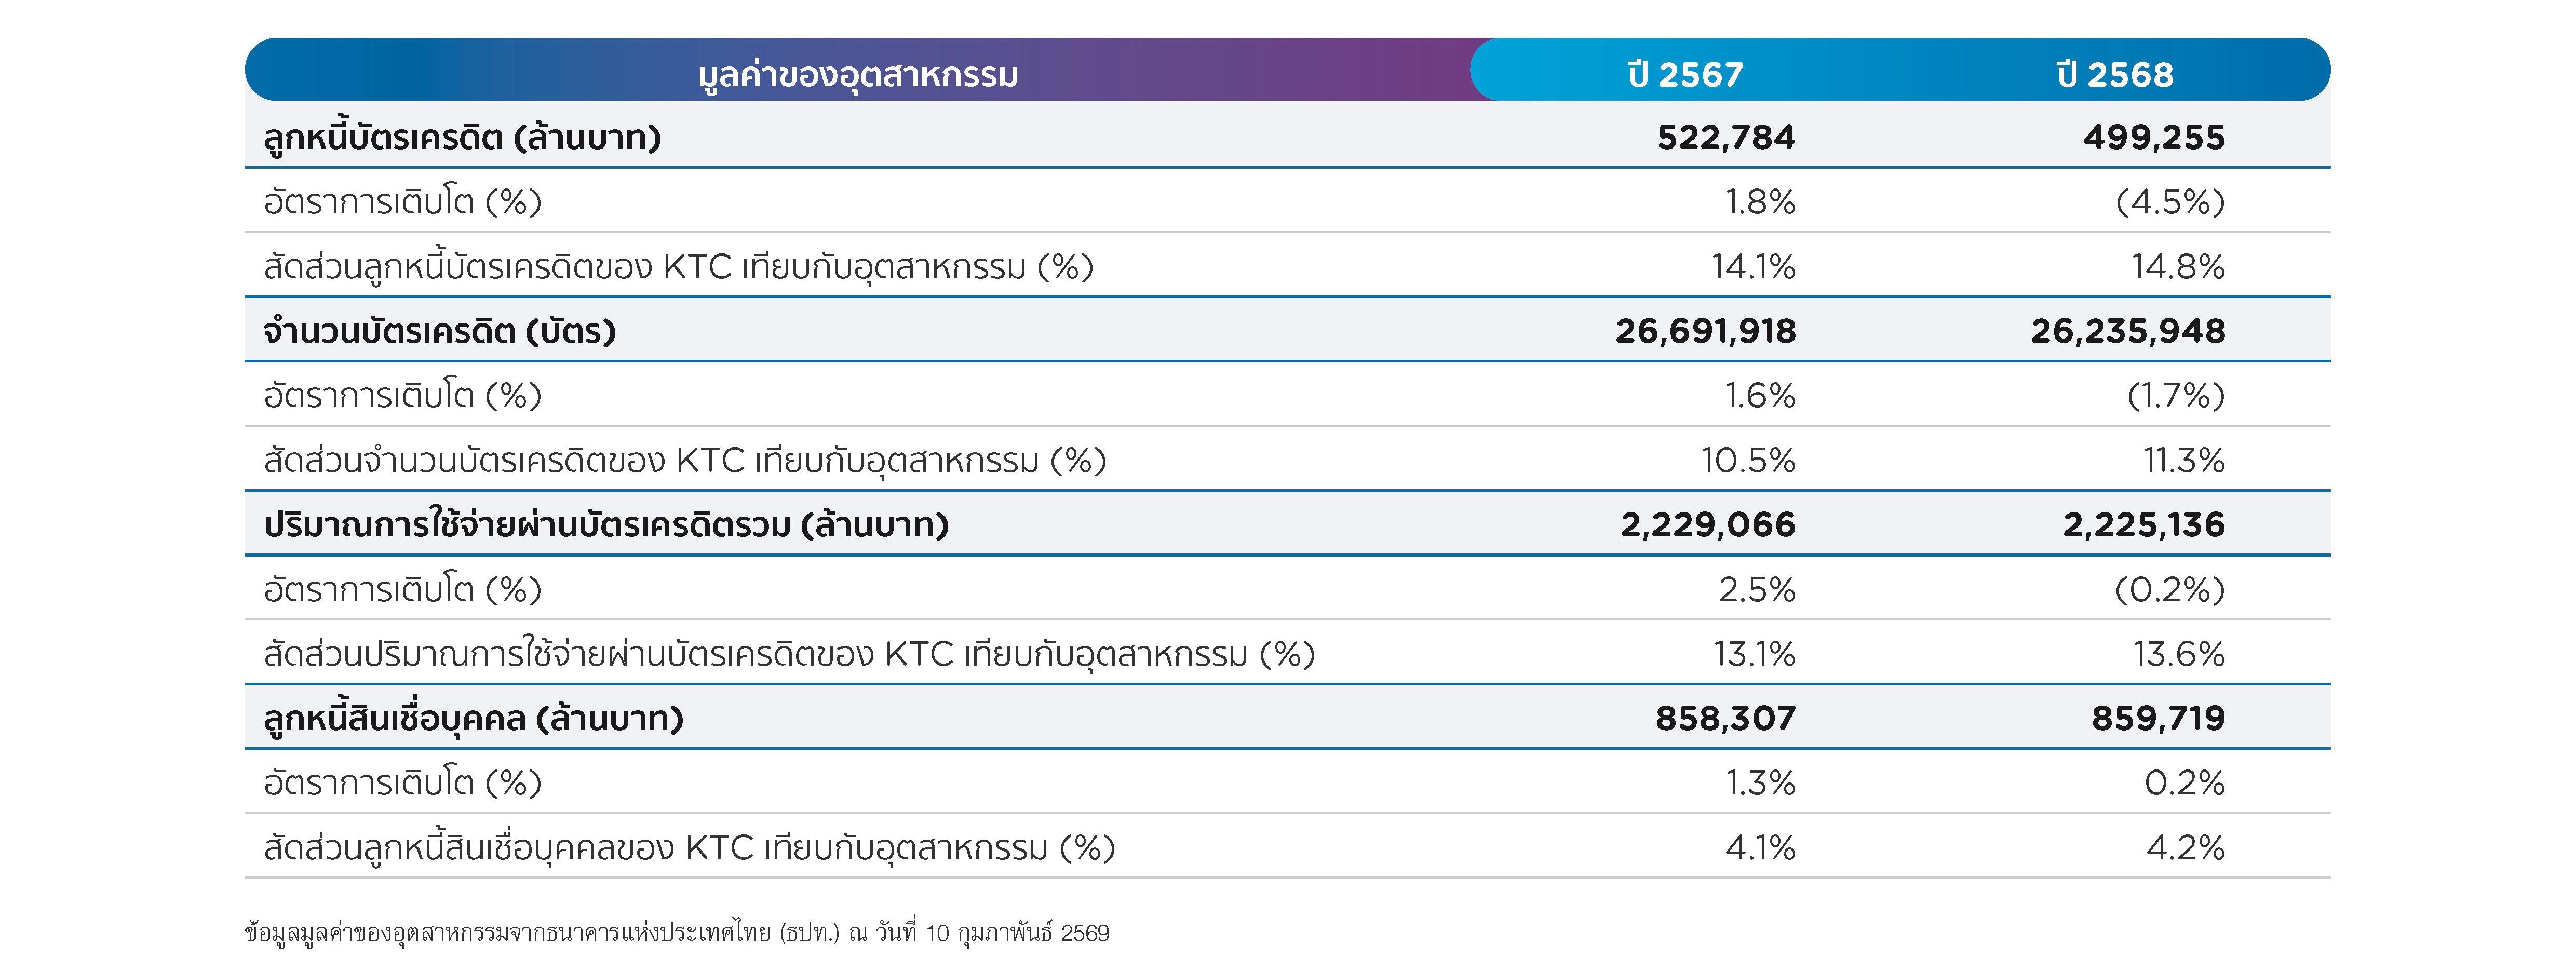
จากข้อมูลของธนาคารแห่งประเทศไทย ปี 2568 พบว่ามียอดลูกหนี้บัตรเครดิตของอุตสาหกรรมรวม 499,255 ล้านบาท หดตัว 4.5% (YoY) ยอดลูกหนี้สินเชื่อบุคคลของอุตสาหกรรมอยู่ที่ 859,719 ล้านบาท เติบโต 0.2% (YoY) และปริมาณการใช้จ่ายผ่านบัตรเครดิตของอุตสาหกรรมเท่ากับ 2,225,136 ล้านบาท หดตัวเล็กน้อยที่ 0.2% (YoY) ในขณะที่ปริมาณการใช้จ่ายผ่านบัตรเครดิตของเคทีซีมีมูลค่า 302,527 ล้านบาท ขยายตัวที่ 3.6% (YoY)
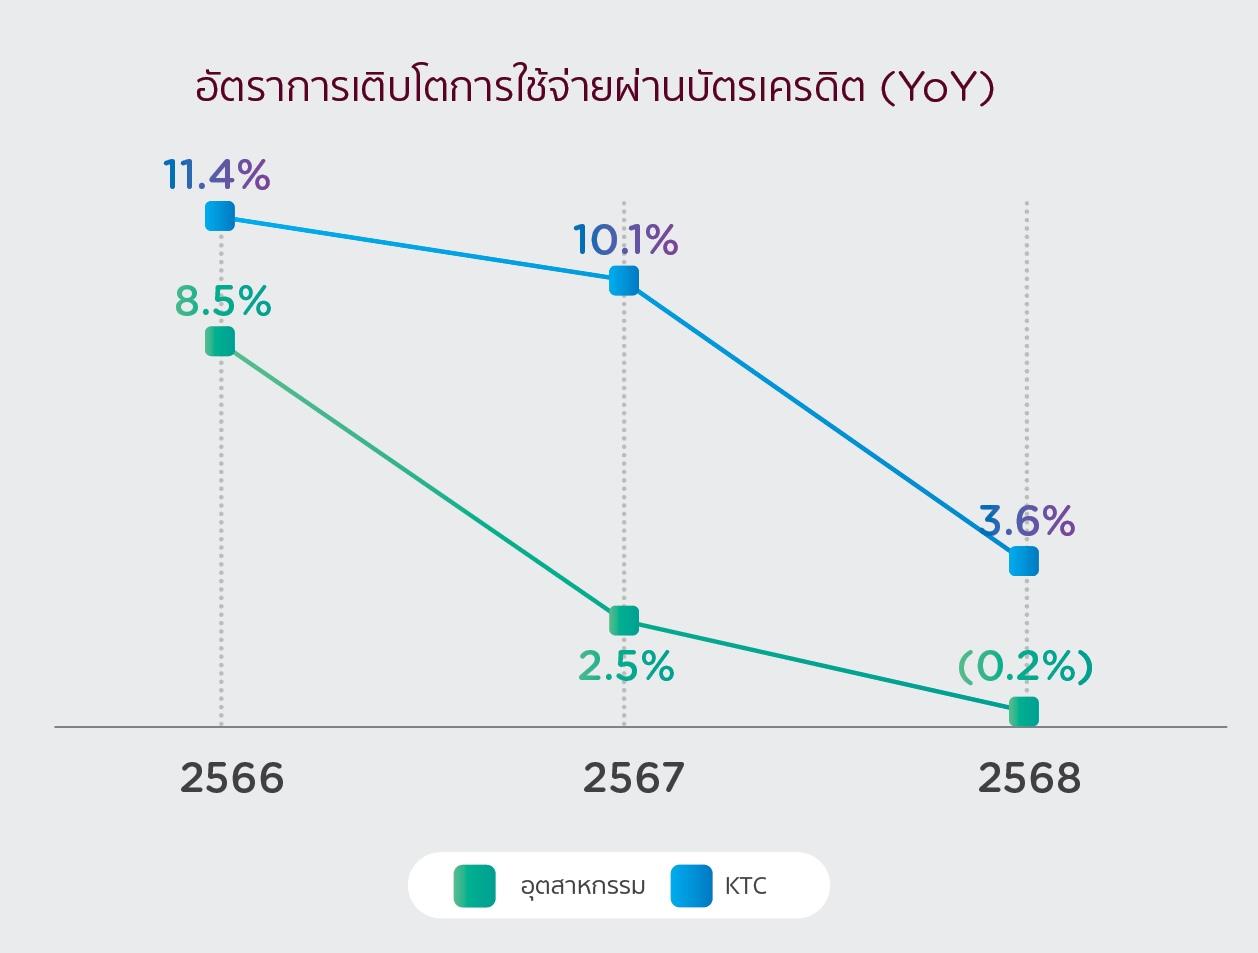
แม้ว่าอุตสาหกรรมสินเชื่อผู้บริโภคโดยรวมหดตัว จากความไม่แน่นอนของเศรษฐกิจและผู้บริโภคมีความระมัดระวังในการใช้จ่ายมากขึ้น แต่เคทีซียังคงสามารถเพิ่มส่วนแบ่งตลาดในผลิตภัณฑ์หลักทุกประเภทใน ปี 2568 เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้าได้ ดังนี้
ด้านลูกหนี้บัตรเครดิต: ส่วนแบ่งตลาดเพิ่มขึ้นเป็น 14.8% จาก 14.1%
ด้านปริมาณการใช้จ่ายผ่านบัตร: ส่วนแบ่งตลาดเพิ่มขึ้นเป็น 13.6% จาก13.1%
ด้านลูกหนี้สินเชื่อบุคคล: ส่วนแบ่งตลาดเพิ่มขึ้นเป็น 4.2% จาก 4.1%
ณ สิ้นปี 2568 เคทีซีมีสมาชิกทั้งสิ้น 3,673,244 บัญชี แบ่งเป็นบัตรเครดิต 2,964,426 บัตร เพิ่มขึ้น 5.9% (YoY) และเคทีซีมีสมาชิกสินเชื่อบุคคลจำนวน 708,818 บัญชี เพิ่มขึ้น 2.9% (YoY)
แนวทางการแก้ไขปัญหาหนี้ครัวเรือนอย่างยั่งยืนของธนาคารแห่งประเทศไทย และผลกระทบ
เคทีซีดำเนินมาตรการให้ความช่วยเหลือลูกหนี้ระยะยาวอย่างต่อเนื่อง ตามแนวทางประกาศของ ธปท. ที่ 3/2568 เรื่อง การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) โดยมีวัตถุประสงค์เพื่อเสริมสร้างบทบาทของผู้ให้บริการในการรับผิดชอบลูกค้าตลอดวงจรหนี้อย่างเหมาะสม โดยเคทีซีพิจารณาอนุมัติสินเชื่อให้ลูกหนี้แต่ละรายให้สอดคล้องกับความสามารถในการชำระหนี้ของลูกหนี้และไม่ทำให้ลูกหนี้มีภาระหนี้เพิ่มขึ้นจากภาระหนี้เดิมเกินสมควร ตัวอย่างมาตรการช่วยเหลือ ได้แก่ การปรับลดอัตราผ่อนชำระขั้นต่ำ การเปลี่ยนประเภทหนี้บัตรเครดิตเป็นหนี้เงินกู้สินเชื่อบุคคลระยะยาว มาตรการลดภาระการเงินโดยเครดิตดอกเบี้ยคืนเข้าบัญชีบัตรเครดิตของลูกหนี้ การให้ความช่วยเหลือลูกหนี้เรื้อรัง (Severe Persistent Debt) การขยายระยะเวลาผ่อนผันชำระหนี้ และการปรับลดค่างวด เป็นต้น
อีกทั้งในฐานะที่เคทีซีเป็น Non-Bank ในกลุ่มธุรกิจการเงินของธนาคารกรุงไทย จำกัด (มหาชน) ได้ให้ความร่วมมือกับธนาคารแห่งประเทศไทยเข้าร่วมโครงการ “คุณสู้ เราช่วย” ทั้งระยะที่ 1 และระยะที่ 2 เพื่อสนับสนุนลูกหนี้กลุ่มเปราะบางให้สามารถฟื้นตัวกลับมาชำระหนี้ได้ตามปกติ โดยเมื่อรายได้ฟื้นตัว ก็สามารถปิดจบหนี้ได้ โดยได้ปิดรับลงทะเบียนเข้าร่วมโครงการไปเมื่อวันที่ 30 กันยายน 2568 ที่ผ่านมา สำหรับลูกหนี้ได้รับผลกระทบจากสาธารณภัยต่างๆ เช่น ผลกระทบจากสถานการณ์อุทกภัยในภาคใต้ เป็นต้น เคทีซีได้มีมาตรการช่วยเหลือลูกหนี้ ไม่ว่าจะเป็นการปรับลดอัตราผ่อนชำระขั้นต่ำ หรือ การปรับลดค่างวดลง ทั้งนี้ลูกค้าที่ได้รับผลกระทบสามารถแจ้งความประสงค์เข้าร่วมมาตรการดังกล่าว เพื่อช่วยบรรเทาภาระและช่วยให้สามารถฟื้นตัวกลับมาได้โดยเร็ว
นอกจากนี้ บริษัทได้เข้าร่วมโครงการ “ปิดหนี้ไว ไปต่อได้” ซึ่งเป็นกรณีที่เคทีซีจะโอนขายหนี้ที่ไม่มีหลักประกันของลูกหนี้รายย่อยที่ค้างชำระเงินต้นหรือดอกเบี้ยเกินกว่า 90 วัน (NPL) โดยพิจารณาจากสถานะหนี้ ณ วันที่ 30 กันยายน 2568 โดยลูกหนี้รายดังกล่าวมีภาระหนี้ NPL รวมทุกผู้ให้บริการทางการเงินและทุกประเภทสินเชื่อไม่เกิน 100,000 บาทต่อราย ให้กับบริษัท บริหารสินทรัพย์สุขุมวิท จำกัด(SAM) เพื่อทำการปรับปรุงโครงสร้างหนี้แบบผ่อนปรนและลดภาระหนี้ให้ลูกหนี้ โดยโครงการฯ จะเริ่มเปิดให้ลงทะเบียนเข้าร่วมโครงการผ่านช่องทางของธนาคารแห่งประเทศไทย ได้ตั้งแต่วันที่ 5 มกราคม 2569 เป็นต้นไป
ทั้งนี้ บริษัทประเมินว่า การดำเนินการตามโครงการฯ ดังกล่าวหรือมาตรการช่วยเหลือลูกหนี้ทั้งหมดข้างต้น จะไม่ส่งผลกระทบที่เป็นนัยสำคัญต่อภาพรวมของผลการดำเนินงานของกลุ่มบริษัท รวมถึง บริษัทได้มีการตั้งสำรองค่าเผื่อหนี้สงสัยจะสูญไว้ครบถ้วนแล้ว ทั้งนี้ สามารถดูรายละเอียดแนวทางการให้ความช่วยเหลือลูกหนี้เพิ่มเติม ได้ที่ลิงก์
https://www.ktc.co.th/about/news/measure
กลยุทธ์ของเคทีซีที่เชื่อมโยงกับการพัฒนาเพื่อความยั่งยืน
เคทีซีได้นำแนวคิดด้านความยั่งยืน ทั้งมิติเศรษฐกิจ สังคม และสิ่งแวดล้อม มาบูรณาการและขับเคลื่อนการดำเนินธุรกิจอย่างรับผิดชอบ เป็นธรรม และโปร่งใส มุ่งเน้นพัฒนานวัตกรรมและเทคโนโลยีดิจิทัลเพื่อสร้างสรรค์ผลิตภัณฑ์และบริการที่ตอบโจทย์และสร้างคุณค่าแก่ผู้มีส่วนได้ส่วนเสียทุกภาคส่วน มุ่งสู่การนำพาองค์กรและประเทศไทยสู่การเติบโตอย่างยั่งยืน โดยมีรายละเอียดกลยุทธ์และกรอบการดำเนินงานด้านความยั่งยืนของบริษัท ดังนี้
ความเป็นเลิศด้านธรรมาภิบาล Governance Excellence
ยกระดับมาตรฐานการกำกับดูแลกิจการให้โปร่งใส ตรวจสอบได้ และยึดมั่นจริยธรรมทางธุรกิจ สร้างระบบบริหารจัดการความเสี่ยงและระบบบริหารจัดการข้อมูลที่รัดกุมเพื่อรองรับการดำเนินงานและการรายงานอย่างมีคุณภาพ เพื่อสร้างความเชื่อมั่นให้กับผู้มีส่วนได้ส่วนเสียทุกฝ่าย
การเติบโตธุรกิจควบคู่การลดผลกระทบต่อสิ่งแวดล้อม Green Growth
ดำเนินธุรกิจควบคู่กับการคำนึงถึงสิ่งแวดล้อมผ่านแนวทางลดการปล่อยก๊าซเรือนกระจก การใช้ทรัพยากรอย่างมีประสิทธิภาพ และการส่งเสริมพฤติกรรมที่เป็นมิตรต่อสิ่งแวดล้อมทั้งในองค์กรและห่วงโซ่อุปทานผ่านผลิตภัณฑ์และบริการของบริษัท เพื่อเป็นส่วนหนึ่งในการส่งเสริมการขับเคลื่อนตามนโยบายแห่งชาติที่มุ่งสู่เศรษฐกิจคาร์บอนต่ำและเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิให้เป็นศูนย์ (Net Zero) ภายในปี ค.ศ. 2050
บริการการเงินที่เป็นธรรม เข้าถึงได้สำหรับทุกกลุ่ม Responsible & Inclusive Finance
พัฒนาและนำเสนอผลิตภัณฑ์และบริการทางการเงินที่ช่วยยกระดับคุณภาพชีวิตของลูกค้าทุกกลุ่มให้สามารถเข้าถึงผลิตภัณฑ์ทางการเงินอย่างเท่าเทียมและเป็นธรรม พร้อมส่งเสริมความรู้ทางการเงินเพื่อยกระดับคุณภาพชีวิตให้กับสังคมไทย พร้อมมุ่งเน้นการผลักดันศักยภาพบุคลากรให้เป็นพลังหลักในการขับเคลื่อนธุรกิจ รวมถึงสนับสนุนการเคารพสิทธิมนุษยชนทั้งในระดับองค์กรและระดับสังคม
ขับเคลื่อนด้วยเทคโนโลยีดิจิทัลเพื่อความยั่งยืน Digital SD Innovation
ขับเคลื่อนองค์กรด้วยเทคโนโลยีและนวัตกรรมดิจิทัล เพื่อพัฒนาผลิตภัณฑ์และบริการที่สร้างคุณค่า ตอบสนองความต้องการของลูกค้า ควบคู่ไปกับการรักษาความปลอดภัยและคำนึงถึงความเป็นส่วนตัวของข้อมูลลูกค้าและผู้มีส่วนได้เสีย เพื่อเสริมสร้างความสามารถในการแข่งขันขององค์กรอย่างยั่งยืนในโลกยุคดิจิทัล
ส่งเสริมความยั่งยืนให้เป็นส่วนหนึ่งของวัฒนธรรมองค์กร Culture Transformation
สร้างวัฒนธรรมองค์กรที่มี “Mindset ด้านความยั่งยืน” ให้ซึมซับอยู่ในทุกกระบวนการทำงานของพนักงานทุกระดับ ผ่านการกำหนดเป้าหมายและตัวชี้วัดระดับองค์กรและหน่วยธุรกิจ สนับสนุนการเรียนรู้อย่างต่อเนื่องและการมีส่วนร่วมของพนักงาน เพื่อให้ความยั่งยืนเป็นส่วนหนึ่งของการดำเนินธุรกิจของเคทีซีอย่างแท้จริง
เคทีซีร่วมสนับสนุนเป้าหมายการพัฒนาอย่างยั่งยืนขององค์การสหประชาชาติ โดยสามารถศึกษารายละเอียดเพิ่มเติมได้ที่เว็บไซต์ https://www.ktc.co.th/sustainability-development
ทิศทางการเติบโตของ KTC ในปี 2569
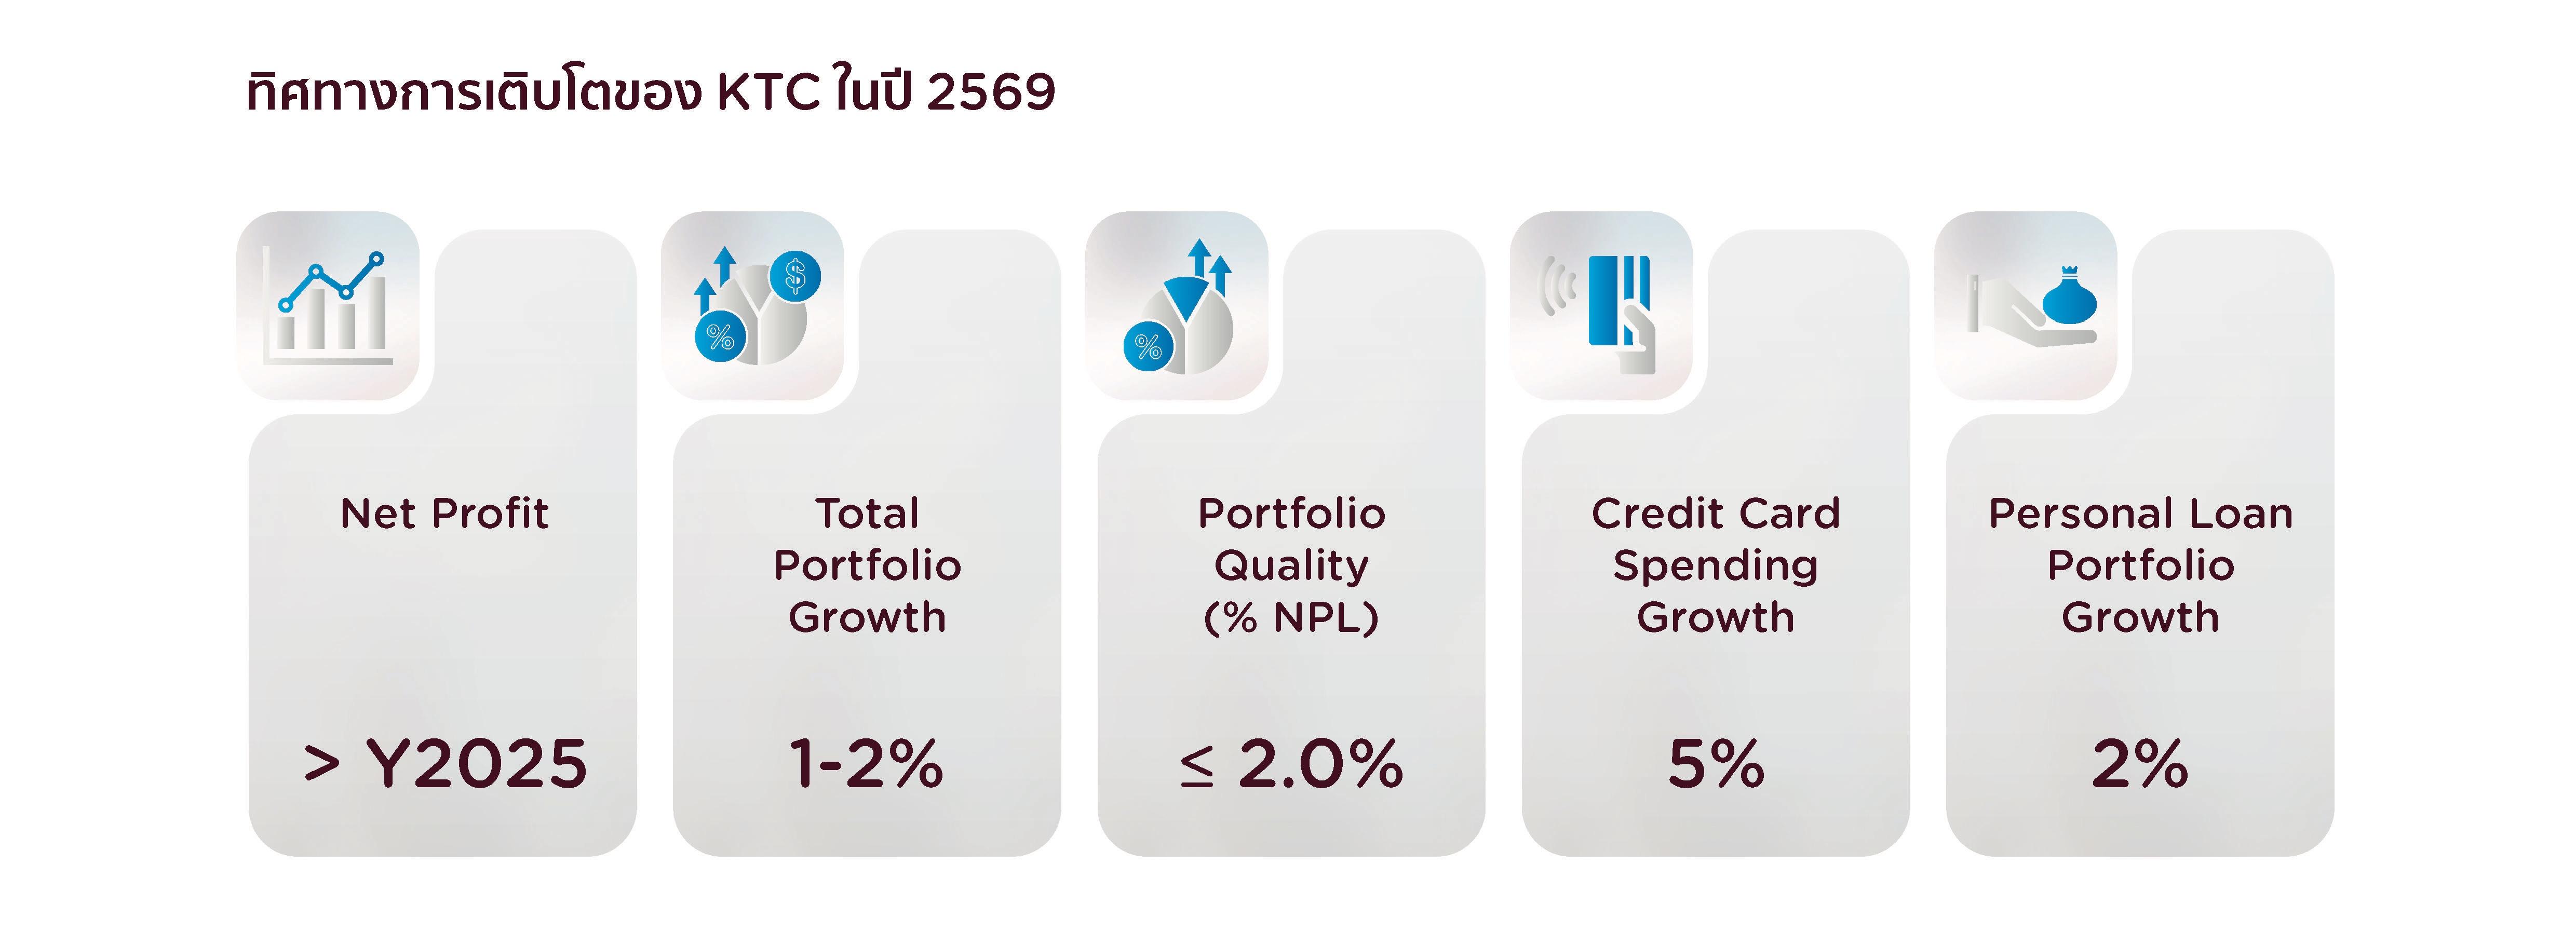
สำหรับทิศทางการดำเนินการในปี 2569 เคทีซีจะมุ่งมั่นดูแลพอร์ตลูกหนี้ปัจจุบันให้แข็งแรง เพิ่มยอดการใช้จ่ายผ่านบัตรอย่างต่อเนื่อง เพิ่มการลงทุนในเทคโนโลยีดิจิทัล ด้วยการเริ่มใช้ระบบงานหลัก (Core System) ใหม่ของบริษัท ทำให้เพิ่มความยืดหยุ่นในกระบวนการทำงาน เพื่อยกระดับประสบการณ์ลูกค้าและเพิ่มประสิทธิภาพการดำเนินงาน เคทีซีคงสนับสนุนการเติบโตของ 2 ธุรกิจหลัก คือ ธุรกิจบัตรเครดิต และ ธุรกิจสินเชื่อบุคคล พร้อมต่อยอดสู่ธุรกิจใหม่ด้านนายหน้าประกันภัย เพื่อขยายแหล่งรายได้อย่างยั่งยืน ทั้งนี้บริษัทให้ความสำคัญกับการบริหารความเสี่ยงอย่างรอบด้าน ด้วยการใช้ข้อมูลและระบบวิเคราะห์ขั้นสูงในการควบคุมคุณภาพพอร์ตสินเชื่อ โดยมุ่งรักษาคุณภาพหนี้และความมั่นคงทางการเงินในระยะยาวเป็นหลัก
ผู้สนใจติดตามข่าวสารข้อมูลบริษัทผ่านเว็บไซต์นักลงทุนสัมพันธ์ได้ที่ https://www.ktc.co.th/investor-relations นอกจากนี้เคทีซีได้จัดกิจกรรมผู้ลงทุนทั้งให้แก่นักลงทุนในตราสารทุนและในตราสารหนี้ ตลอดจนนักวิเคราะห์ ผู้จัดการกองทุน รวมถึงผู้สนใจที่ต้องการทราบความเป็นไปของบริษัท เข้าพบสอบถามข้อมูลจากผู้บริหารของบริษัท ทั้งนี้ บริษัทจะจัดนำเสนอข้อมูลธุรกิจและผลดำเนินงานของบริษัท อธิบายถึงลักษณะธุรกิจ ภาพรวมอุตสาหกรรม ปัจจัยที่ส่งผลกระทบต่อการดำเนินงาน เป้าหมาย แผนงานและกลยุทธ์การเติบโตของบริษัทในทุก ๆ ไตรมาสตลอดทั้งปี ผ่านกิจกรรม Opportunity Day โดยสามารถรับชมย้อนหลังได้ที่เว็บไซต์ https://www.set.or.th/th/market/product/stock/quote/ktc/company-profile/oppday-company-snapshot